La déduction du loyer réduit le prix d’achat d’une maison uniquement via la part acquisitive
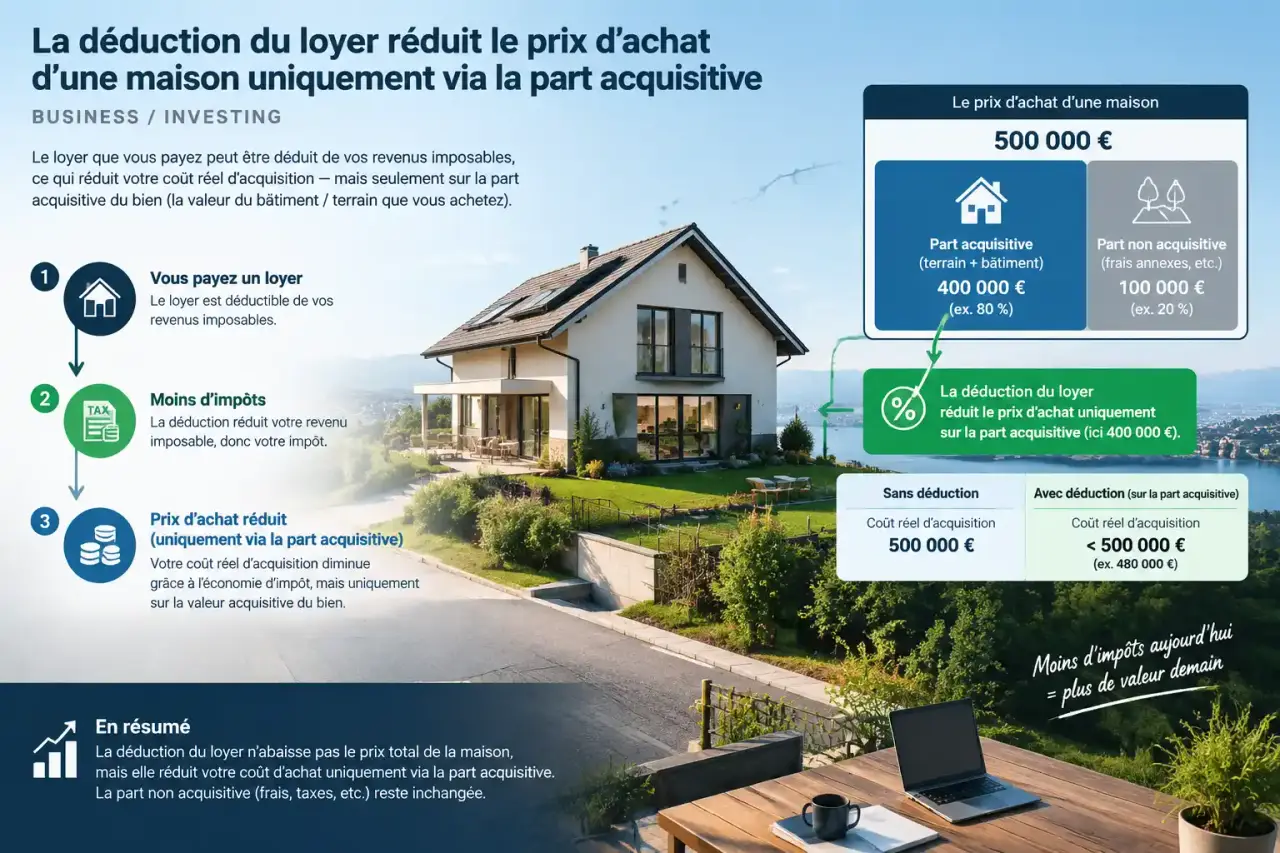
La déduction du loyer lors de l’achat d’une maison n’existe pas dans une location classique. Elle devient possible dans le cadre d’une location-accession, parfois appelée location avec option d’achat ou LOA immobilière. La somme versée chaque mois, appelée redevance, comprend alors une part destinée à l’occupation du logement et une autre qui forme progressivement un apport déduit du prix prévu au contrat.
Ce mécanisme peut aider un futur propriétaire qui manque d’apport, souhaite tester le logement avant de s’engager ou doit encore consolider son dossier bancaire. Il demande toutefois une lecture attentive du contrat : tous les versements ne diminuent pas le prix de vente et renoncer à l’achat peut entraîner une perte financière.
Ce qui est réellement déduit du prix de la maison
En location-accession, le futur acheteur occupe d’abord le bien comme locataire-accédant. Il dispose ensuite d’une option pour acheter la maison au prix fixé à l’avance, sous réserve d’obtenir le financement nécessaire et de lever l’option dans les conditions prévues.
Une redevance composée de deux sommes distinctes
La redevance mensuelle se divise en deux éléments. La part locative, aussi appelée indemnité d’occupation, rémunère l’usage de la maison. Elle fonctionne comme un loyer : elle reste acquise au propriétaire et ne réduit pas le prix d’achat. La part acquisitive correspond, elle, à une épargne versée par le locataire-accédant. C’est cette somme qui s’impute sur le prix lors de la levée de l’option.
| Élément versé | À quoi sert-il ? | Déduit du prix d’achat ? |
|---|---|---|
| Part locative | Occuper le logement pendant la phase locative | Non |
| Part acquisitive | Constituer une épargne pour l’acquisition | Oui |
| Acompte initial | Sécuriser l’engagement prévu au contrat | Selon les stipulations du contrat |
Un exemple pour éviter la confusion
Imaginons une maison proposée à 250 000 €. Pendant 24 mois, le ménage verse une redevance de 1 100 €, composée de 800 € de part locative et de 300 € de part acquisitive. Au terme des deux ans, il aura versé 26 400 €, mais seulement 7 200 € de part acquisitive. Si l’option est levée, le prix restant à financer s’élève donc à 242 800 €, avant la prise en compte des autres frais et d’un éventuel apport initial.
Dire que « les loyers sont déduits » est donc imprécis. Seule l’épargne identifiée dans le contrat est déduite du prix de vente. Le montant à retenir est celui qui figure dans l’échéancier, et non le total de la redevance versée pendant la période locative.
Le contrat fixe le prix, les règles et le moment d’acheter
La location-accession est encadrée par la loi n°84-595 du 12 juillet 1984. Elle ne se résume pas à un bail accompagné d’une promesse orale de vente. Le contrat doit formaliser les obligations de chacun et organiser le passage de la phase locative à la phase d’accession.
Les clauses à contrôler avant toute signature
Le document doit notamment préciser le prix de vente, la durée de la période locative, le montant et la ventilation de la redevance, les conditions de levée d’option, la répartition des charges ainsi que les conséquences d’un renoncement. Un acompte initial peut être demandé. Il représente souvent 5 % à 10 % de la valeur du bien. Il ne faut pas le considérer comme un simple dépôt de garantie sans vérifier les règles de restitution ou de conservation prévues au contrat.
Le prix est normalement fixé dès la signature. Cette règle protège l’acheteur si le marché monte, mais elle devient une contrainte si les prix baissent ou si le bien s’avère surévalué. La levée de l’option peut intervenir à tout moment jusqu’au terme du contrat lorsque les conditions prévues sont réunies. Le transfert de propriété nécessite ensuite un acte notarié, ainsi que les diagnostics applicables à la location et à la vente.
Évaluer le coût réel de la maison
Le montant déductible ne suffit pas à mesurer l’intérêt de l’opération. Il faut aussi examiner les dépenses récurrentes liées au logement : chauffage, entretien du jardin, copropriété éventuelle, assurance, travaux à venir et déplacements professionnels. Une part acquisitive élevée peut sembler intéressante, mais elle ne compense pas un budget d’usage trop lourd, qui fragiliserait ensuite la mensualité du crédit.
Demandez les factures d’énergie, les procès-verbaux d’assemblée lorsqu’il y en a et une estimation des réparations prévisibles. Ces éléments permettent de vérifier si la maison reste compatible avec le budget du ménage pendant la location, puis après l’achat.
Les avantages et les risques pour le futur acheteur
La location-accession ne rend pas automatiquement une maison moins chère. Elle organise différemment l’accès à la propriété. Son intérêt dépend de la stabilité du ménage, de sa capacité à obtenir un prêt à terme et de l’équilibre entre la part locative et la part acquisitive.
- Constitution progressive d’un apport : la part acquisitive réduit le capital à emprunter et peut limiter les intérêts du crédit.
- Temps d’observation : le ménage teste le quartier, les trajets, l’isolation et l’adéquation de la maison à sa vie quotidienne avant de devenir propriétaire.
- Prix connu d’avance : l’acquéreur est protégé contre une hausse du prix du bien pendant la période prévue.
- Accès facilité pour certains profils : jeunes couples, indépendants ou foyers en transition peuvent améliorer leur dossier bancaire tout en occupant le logement.
Le dispositif comporte aussi plusieurs risques. Si l’achat n’aboutit pas, la part locative reste due au titre de l’occupation. L’acompte peut être perdu ou partiellement retenu selon le contrat. Le ménage aura payé son logement pendant la phase locative, puis devra supporter les frais liés à l’acquisition s’il lève l’option. Cette succession de dépenses peut donner l’impression d’une double charge.
Un prix bloqué n’est favorable que si le prix initial correspond à la valeur du bien et à son état. Il faut également vérifier que le futur financement reste réaliste. Une banque peut refuser le prêt au moment de la levée de l’option, même si les versements ont été réguliers pendant la période locative.
PSLA, achat classique ou bail réel solidaire : ne pas confondre les solutions
La location-accession privée n’est pas la seule voie. Le prêt social de location-accession (PSLA) est une formule encadrée, proposée par des opérateurs agréés, notamment dans le secteur de l’accession sociale. Il est soumis à des plafonds de ressources, de prix et de redevance qui varient selon la zone géographique. Il peut couvrir jusqu’à 100 % du montant de l’opération.
| Solution | Principe | Point de vigilance |
|---|---|---|
| Location-accession privée | Part acquisitive déduite du prix convenu | Vérifier chaque clause et la valeur du bien |
| PSLA | Accession sociale avec phase locative et cadre spécifique | Respecter les plafonds de ressources et de prix |
| Achat classique | Propriété immédiate financée par apport et prêt | Apport et solvabilité à réunir dès le départ |
| Bail réel solidaire | Achat du bâti avec dissociation du foncier | Règles de revente et redevance foncière |
Le PSLA peut donner accès à une TVA réduite à 5,5 % et à une exonération de taxe foncière sur les propriétés bâties pendant 15 ans, sous conditions. Son prix de vente initial est aussi minoré de 1 % à chaque date anniversaire du contrat de location.
À titre indicatif, les plafonds de loyer annoncés vont de 15,30 €/m² en zone A bis à 9,00 €/m² en zone C. Les plafonds de prix hors taxes vont de 6 170 €/m² à 2 857 €/m² selon la zone. Ces seuils doivent être vérifiés au regard de la situation du ménage, de la zone du logement et des règles applicables au moment de la signature.
Faire le bon calcul avant de lever l’option
La bonne comparaison ne consiste pas à opposer le montant de la redevance à une future mensualité de prêt. Additionnez le prix restant après déduction de la part acquisitive, les frais de notaire, le coût du crédit, l’assurance, les charges et les travaux. Les droits d’enregistrement comprennent notamment un droit départemental de 3,60 %, une taxe communale de 1,20 % et un prélèvement pour frais d’assiette correspondant à 2,50 % du droit départemental, selon le régime applicable.
- Demandez un échéancier séparant clairement la part locative et la part acquisitive.
- Vérifiez le montant total qui sera effectivement déduit à la date envisagée pour l’achat.
- Faites chiffrer dès le départ le prêt nécessaire au moment de la levée de l’option.
- Contrôlez le sort de l’acompte et de l’épargne si vous renoncez, déménagez ou essuyez un refus de crédit.
- Faites relire le contrat par le notaire avant de vous engager.
La déduction du loyer dans l’achat d’une maison est donc un outil d’accession, pas une remise automatique sur le bien. Lorsqu’elle est clairement prévue au contrat, une partie des versements mensuels peut former un apport et réduire le montant à financer. Mal comprise, elle peut au contraire immobiliser une épargne importante sans garantir que l’achat sera possible.