Conseils pour un achat immobilier : le prix affiché n’est pas votre vrai budget
Un achat immobilier se sécurise avant l’offre : en calculant le coût total, en vérifiant le bien et en préparant les conditions du financement. Le coup de cœur compte, mais il ne doit pas masquer des travaux lourds ou un engagement mal compris. Voici les vérifications à mener pour décider sans précipitation.
Fixer un budget qui laisse encore de quoi vivre
Commencez par préciser l’usage du logement : résidence principale, pied-à-terre ou investissement locatif. Classez ensuite vos critères entre indispensables et négociables. Un trajet quotidien acceptable, une chambre supplémentaire ou l’absence d’escalier comptent souvent davantage qu’une décoration séduisante.
Faire valider sa capacité d’emprunt avant les visites
Demandez à une banque ou à un courtier plusieurs simulations intégrant revenus, crédits en cours, apport personnel, durée, taux et assurance emprunteur. Le taux d’endettement est en principe limité à 35 %, assurance comprise, avec des possibilités de dérogation encadrées. Ce plafond ne constitue ni un droit au crédit ni une mensualité forcément confortable : regardez aussi le reste à vivre.
Comparez le coût global des propositions, notamment le taux annuel effectif global, les garanties et les conditions de remboursement anticipé. Préparez vos justificatifs de revenus, relevés de comptes et preuves d’épargne. Vérifiez également votre éventuelle éligibilité au prêt à taux zéro et aux aides locales, sans les considérer comme acquises.
Ajouter les dépenses que l’annonce ne montre pas
Votre enveloppe doit couvrir le prix et tous les frais du projet. Conservez une épargne de sécurité plutôt que d’affecter toutes vos économies à l’apport.
| Poste | Vérification à prévoir |
|---|---|
| Frais d’acquisition, dits « frais de notaire » | Ordre de grandeur de 7 à 8 % dans l’ancien et de 2 à 3 % dans le neuf éligible ; faire confirmer le montant applicable. |
| Agence, courtage et financement | Identifier les honoraires à votre charge, la garantie bancaire et les frais de dossier. |
| Travaux et installation | Obtenir des devis et prévoir déménagement, équipement et éventuel double logement. |
| Dépenses récurrentes | Intégrer taxe foncière, charges, assurance habitation, énergie et entretien. |
Comparer des logements, pas seulement des prix au mètre carré
Consultez les ventes enregistrées dans Demandes de valeurs foncières (DVF), qui permet de rechercher des transactions des cinq dernières années, ainsi que Patrim. Ces références sont plus utiles que les seuls prix d’annonces, qui ne correspondent pas nécessairement aux montants finalement payés.
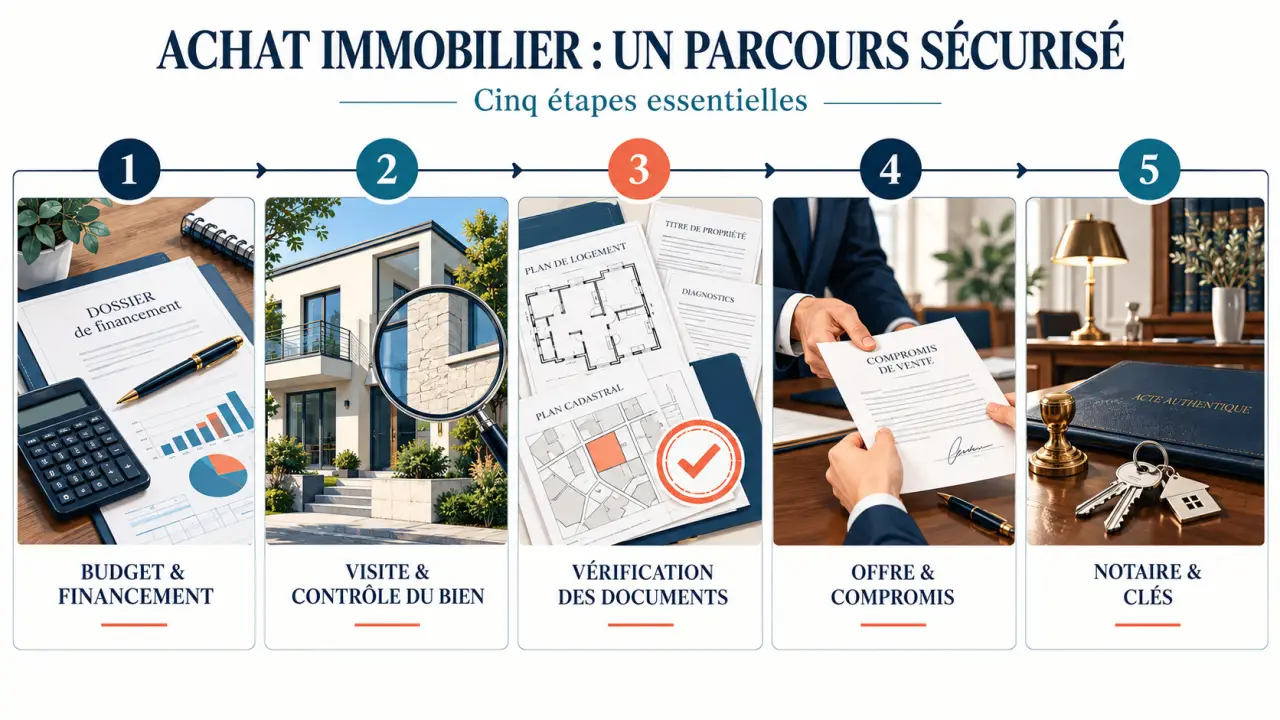
Comparez des biens réellement proches : même secteur, surface comparable, étage, extérieur, stationnement et état général. Un prix au mètre carré inférieur peut dissimuler une rénovation coûteuse ou une nuisance permanente. À l’inverse, une meilleure isolation peut réduire certaines dépenses d’usage, sans justifier n’importe quel supplément.
Entre neuf et ancien, raisonnez à coût global. Le neuf offre généralement moins de travaux immédiats et des frais d’acquisition réduits, mais peut coûter davantage à l’achat. En vente en l’état futur d’achèvement (VEFA), examinez la notice descriptive, les appels de fonds et le calendrier de livraison. Les garanties de parfait achèvement, biennale et décennale couvrent des situations différentes : elles ne dispensent pas d’une réception attentive.
Dans l’ancien, vous pouvez examiner le logement existant et apprécier son environnement, mais devez chiffrer sa remise en état. Pour une résidence secondaire, ajoutez les déplacements et l’entretien à distance ; pour un investissement, testez le budget avec des périodes sans locataire et des charges non récupérables.
Visiter pour repérer ce qui coûtera demain
Revenez à des horaires différents pour apprécier lumière, circulation et bruit. Parcourez les trajets vers les transports, écoles et commerces. Interrogez la mairie sur les projets urbains susceptibles de modifier le voisinage, puis confrontez vos impressions aux documents techniques.
Distinguer le défaut esthétique du problème structurel
- Examinez fissures, traces d’humidité, ventilation et odeurs persistantes.
- Vérifiez l’état apparent de la toiture, des fenêtres et de l’isolation.
- Observez le tableau électrique, le chauffage et les équipements de plomberie.
- Demandez les factures des rénovations et les justificatifs d’entretien.
Une peinture défraîchie se chiffre facilement ; une fissure évolutive mérite l’avis d’un professionnel du bâtiment. Ne qualifiez pas automatiquement un défaut de vice caché : cette notion répond à des conditions juridiques précises. En cas de doute, faites réaliser une contre-visite technique avant de vous engager.
Une petite trace peut être le germe d’une dépense en cascade. Une auréole au plafond appelle donc une enquête, pas seulement un devis de peinture : d’où vient l’eau, la cause est-elle réparée et qui intervient si elle revient ? Demandez un historique écrit et les factures correspondantes. Cette recherche de la cause évite de payer plusieurs fois pour traiter le même symptôme.
Lire les documents avec un projet précis en tête
Réclamez le dossier de diagnostic technique et examinez le DPE, ses recommandations et les anomalies signalées. Les diagnostics ne remplacent pas une expertise complète. Si vous envisagez une extension ou une transformation, consultez le plan local d’urbanisme et faites vérifier les autorisations des travaux déjà réalisés.
En copropriété, lisez les procès-verbaux d’assemblée générale, les charges, les impayés, les travaux votés et ceux envisagés. Demandez au notaire de préciser la répartition des appels de fonds : un accord entre vendeur et acheteur ne modifie pas nécessairement les obligations envers le syndic.
Transformer ses vérifications en offre argumentée
Fixez un prix plafond en additionnant acquisition et travaux indispensables, puis confrontez-le aux transactions comparables. Négociez avec des éléments vérifiables : devis, défauts constatés, charges élevées ou ventes similaires. Une baisse arbitraire a moins de poids qu’un écart de prix expliqué.
L’offre écrite doit identifier le bien, préciser le prix, sa durée de validité, le financement envisagé et les réserves utiles. Les pratiques varient : economie.gouv.fr évoque généralement une à deux semaines de validité. Choisissez surtout un délai explicite, compatible avec votre réflexion.
Faites relire l’offre avant de la transmettre si une condition vous paraît ambiguë. Son acceptation peut avoir une portée engageante : ne la traitez pas comme une simple réservation. Ne versez aucune somme au stade de l’offre. Un agent ou un chasseur facilite la recherche et la négociation ; le notaire sécurise les aspects juridiques, sans remplacer l’expert technique.
Protéger le financement jusqu’à la remise des clés
Le compromis engage réciproquement vendeur et acheteur, sous réserve des clauses prévues. Dans une promesse unilatérale, le vendeur accorde à l’acheteur une option pendant une durée déterminée. Faites expliquer les conséquences du dépôt de garantie ou de l’indemnité d’immobilisation, qui peuvent atteindre 10 % du prix.
L’acquéreur non professionnel d’un logement bénéficie en principe d’un délai de rétractation de dix jours, dont le départ dépend de la notification régulière de l’avant-contrat et des pièces requises. Sans avant-contrat préalable, un délai de réflexion de dix jours s’applique avant l’acte authentique.
Si vous empruntez, vérifiez la condition suspensive de prêt : montant, durée, taux maximal et échéances doivent correspondre à votre recherche réelle. Déposez vos demandes dans les délais et conservez les justificatifs. Un refus de prêt ne libère pas automatiquement l’acheteur si les démarches ne respectent pas le contrat. Prévoyez aussi, si nécessaire, une condition liée à l’obtention d’une autorisation d’urbanisme.
Avant la signature définitive, revisitez le logement, contrôlez sa libération et relevez les compteurs. Le notaire reçoit les fonds, authentifie la vente et accomplit la publicité foncière. Les clés sont généralement remises à la signature, sauf accord différent. Organisez l’assurance habitation dès la prise de possession, transférez les abonnements et conservez l’attestation de propriété en attendant le titre définitif.