Bail commercial LMNP : le loyer contractuel dépend d’abord de l’exploitant
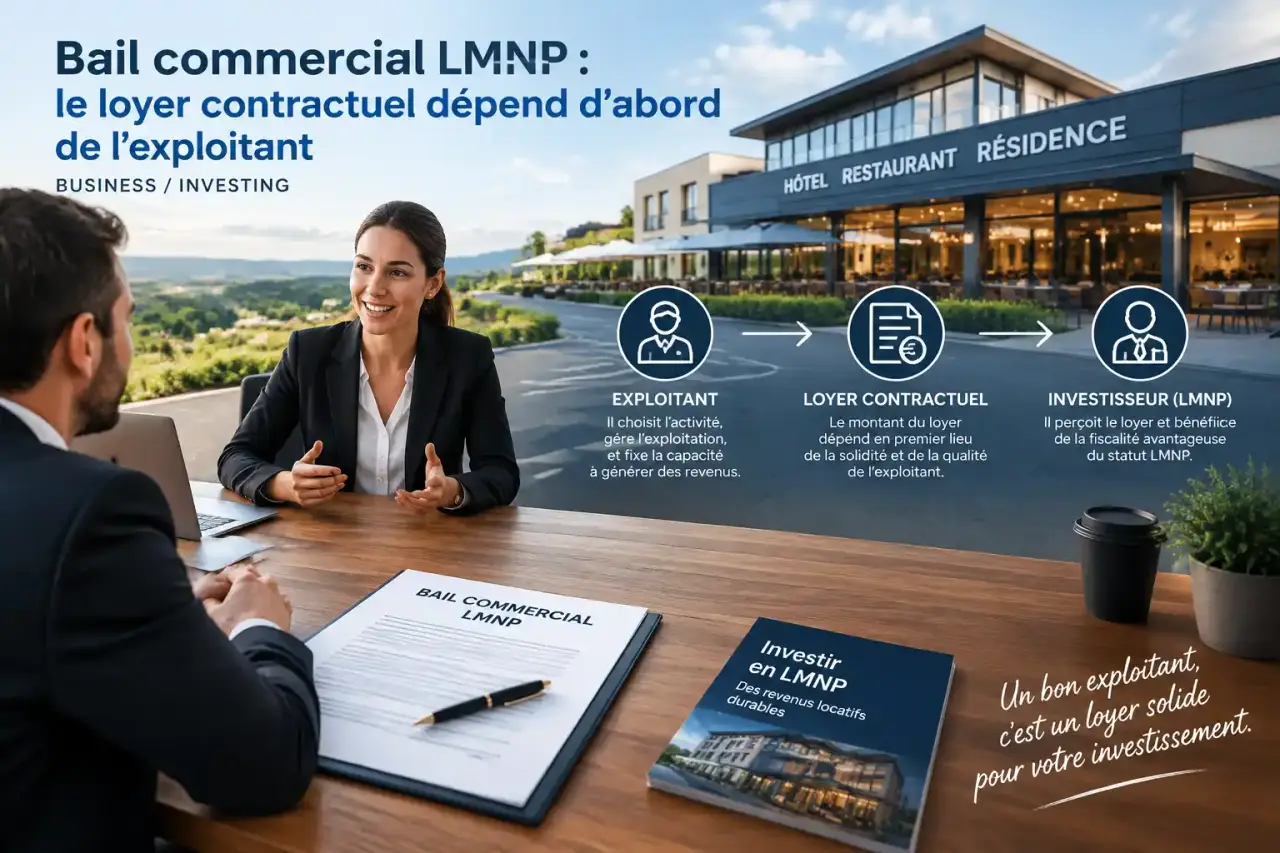
Le bail commercial LMNP attire les investisseurs qui recherchent une résidence services gérée, des loyers prévus au contrat et une gestion quotidienne déléguée. Son fonctionnement diffère toutefois d’une location meublée classique : le locataire du propriétaire est l’exploitant de la résidence, et la régularité des revenus dépend de sa capacité à payer. Avant d’acheter ou de signer, il faut donc lire le bail comme un document financier autant qu’immobilier.
Le bail commercial LMNP : un contrat avec l’exploitant, pas avec l’occupant
Dans un investissement en location meublée non professionnelle au sein d’une résidence services, le propriétaire-bailleur confie son logement meublé à un gestionnaire. Celui-ci, également appelé exploitant ou preneur à bail, commercialise ensuite les chambres ou les appartements auprès des résidents. Il peut s’agir d’une résidence étudiante, senior, de tourisme, d’affaires ou d’un EHPAD.
Le propriétaire ne choisit pas les occupants, ne réalise pas les états des lieux et ne gère pas les impayés des résidents finaux. En contrepartie, il perçoit un loyer prévu par le bail commercial LMNP, généralement versé chaque mois ou chaque trimestre. L’exploitant organise les services de la résidence, comme l’accueil, le ménage, la fourniture de linge ou le petit-déjeuner, selon le modèle retenu.
Un loyer contractuel, mais une créance sur le gestionnaire
Un loyer inscrit au bail apporte de la visibilité, mais il ne garantit pas à lui seul le paiement. L’exploitant doit financer ce loyer grâce à l’activité globale de la résidence, à son taux d’occupation, aux prix facturés aux résidents, à la maîtrise de ses charges et à sa trésorerie. Si son activité se dégrade, le propriétaire peut subir des retards, une demande de renégociation ou, dans le cas le plus grave, une défaillance.
La notion essentielle est donc le risque de contrepartie. Un rendement affiché doit être examiné avec le nom du gestionnaire, ses comptes, son expérience et la qualité de la résidence. Un loyer élevé n’est rassurant que s’il reste cohérent avec l’économie réelle de l’exploitation.
Bail commercial ou bail meublé classique : ce que vous échangez réellement
Le bail commercial privilégie la simplicité opérationnelle et la prévisibilité contractuelle. Le bail meublé classique offre davantage de contrôle et de liberté, mais demande une implication plus directe ou le recours à un mandat de gestion. Le choix dépend moins du statut LMNP que du besoin de liquidité, de maîtrise et de temps disponible.
| Point comparé | Bail commercial en résidence services | Bail meublé classique |
|---|---|---|
| Locataire | Exploitant professionnel | Occupant du logement |
| Gestion quotidienne | Déléguée à l’exploitant | Assurée par le propriétaire ou une agence |
| Loyer | Fixé et indexé selon le contrat | Dépend du marché locatif et des relocations |
| Vacance | Mutualisée par l’exploitant, sous réserve de sa solvabilité | Supportée directement par le bailleur |
| Souplesse de sortie | Limitée par le bail et la destination de la résidence | Généralement plus élevée |
| Valeur à la revente | Liée au bail restant, au loyer et au gestionnaire | Davantage liée au marché immobilier local |
Cette différence explique pourquoi un appartement en résidence services ne se valorise pas uniquement selon sa surface ou son emplacement. Sa valeur dépend aussi de la durée restante du bail, du niveau de loyer net, de la réputation de l’exploitant et de la demande des investisseurs sur le marché secondaire. Un bien bien situé peut devenir difficile à revendre si le bail restant est court ou si le gestionnaire inspire peu confiance.
Les clauses qui déterminent la rentabilité nette
La signature ne doit pas se limiter au montant du loyer annoncé. Le bail organise la répartition des coûts et peut transformer une rentabilité brute attractive en revenu net beaucoup plus modeste. Chaque charge doit être identifiée, chiffrée et rattachée à une clause précise.
Durée, indexation et renouvellement
Le bail commercial est généralement conclu pour une durée minimale de neuf ans, d’où l’expression fréquente de bail 3/6/9. Certains contrats peuvent durer de 9 à 20 ans. Lors d’un achat en revente, vérifiez la durée restant à courir : un bail récemment renouvelé ne présente pas le même profil qu’un contrat proche de son échéance.
L’indexation doit préciser l’indice retenu, par exemple l’ILC ou l’IRL, sa périodicité et ses éventuels plafonds. Une clause d’indexation n’entraîne pas forcément une hausse automatique favorable. Il faut en lire la formule complète. Au renouvellement, le loyer peut être renégocié. Des baisses de 30 à 40 % sont évoquées dans certains renouvellements lorsque l’équilibre économique de la résidence est fragile.
Charges, travaux et mobilier : ne rien laisser dans le flou
La répartition des coûts est définie par le contrat. L’entretien courant et les menues réparations reviennent souvent à l’exploitant, tandis que la taxe foncière, les gros travaux et le renouvellement du mobilier peuvent être supportés par le propriétaire. Les gros travaux peuvent notamment renvoyer à l’article 606 du Code civil.
- Demandez qui assume la taxe foncière, les assurances et les charges de copropriété.
- Contrôlez le traitement des travaux de structure, des remises aux normes et des parties communes.
- Identifiez le budget de renouvellement du mobilier, souvent nécessaire environ tous les 10 ans.
- Vérifiez si le loyer annoncé est brut ou net des charges restant à votre charge.
Fiscalité LMNP : le régime réel est souvent central
Les loyers issus d’une location meublée relèvent des bénéfices industriels et commerciaux. L’activité doit être déclarée auprès de l’INPI pour obtenir un numéro SIRET. Selon sa situation, le propriétaire choisit ensuite entre le micro-BIC et le régime réel.
| Régime | Fonctionnement | À examiner |
|---|---|---|
| Micro-BIC | Abattement forfaitaire de 50 % sur les recettes éligibles | Simplicité, mais pas de déduction détaillée des charges ni d’amortissement |
| Régime réel | Déduction des charges réelles et amortissement du bien, du mobilier et de certains frais | Comptabilité plus exigeante, souvent adaptée à un investissement financé ou chargé |
Au réel, l’immobilier peut être amorti sur 25 à 40 ans, tandis que le mobilier et les équipements peuvent l’être sur 5 à 10 ans. Ce mécanisme peut réduire fortement le résultat imposable, sans supprimer les obligations déclaratives. La CFE doit également être prise en compte, même si des exonérations peuvent exister selon la situation.
La récupération de TVA est possible sous conditions, notamment pour un bien neuf ou une résidence récente proposant des services para-hôteliers. Le seuil couramment évoqué est de 3 services sur 4 : accueil, ménage, linge et petit-déjeuner. Une sortie anticipée, l’arrêt des services ou une revente mal structurée peuvent remettre en cause cet avantage. La régularisation s’apprécie sur 20 ans, avec un remboursement par vingtième dans certaines situations.
Avant d’acheter, auditez le scénario de sortie
La revente d’un lot sous bail commercial est possible, souvent avec reprise du bail par l’acquéreur. Elle sera plus fluide si le gestionnaire est reconnu, si le loyer est crédible, si le bail est récent et si les charges sont maîtrisées. À l’inverse, un loyer surévalué ou un exploitant fragilisé peut réduire le nombre d’acheteurs intéressés.
Une résiliation avant terme est rarement neutre. Le bail peut prévoir des conditions de préavis, des pénalités, voire des conséquences liées à l’indemnité d’éviction. Le locataire commercial dispose aussi de facultés de résiliation selon le contrat et le rythme triennal prévu. Il ne faut donc pas supposer que récupérer librement son logement sera simple, surtout lorsque sa destination est intégrée à une résidence exploitée.
- Analysez les comptes, l’endettement et l’historique du gestionnaire.
- Relisez le bail, ses avenants et les derniers appels de charges.
- Calculez votre rentabilité après taxe foncière, travaux, mobilier, CFE et financement.
- Vérifiez la durée restante, l’indexation et les conditions du prochain renouvellement.
- Faites valider les conséquences fiscales d’une revente ou d’une résiliation, notamment pour la TVA.
Le bail commercial LMNP convient surtout à l’investisseur qui accepte un engagement de long terme en échange d’une gestion allégée. Il devient plus risqué lorsqu’il est choisi uniquement pour un rendement affiché, sans analyse de l’exploitant, de la fiscalité et de la valeur de revente.