Investissement locatif à Lille : le rendement affiché ne suffit pas pour acheter
Un investissement locatif à Lille peut être pertinent si le prix d’achat, le loyer autorisé et les charges laissent une marge suffisante. La présence d’étudiants et de jeunes actifs soutient la demande, mais ne garantit ni une location immédiate ni un autofinancement. Pour choisir un bien, mieux vaut partir de son revenu locatif réaliste, puis déterminer le prix maximal acceptable.
Une demande diversifiée, à examiner à l’échelle de l’adresse
Lille réunit plusieurs moteurs locatifs : établissements d’enseignement supérieur, bassin d’emploi, Euralille et transports métropolitains. Les étudiants recherchent notamment des studios et des colocations ; les actifs peuvent privilégier un T2 proche du métro ou des gares ; les familles accordent davantage d’importance aux écoles, au calme et à la surface.
Les estimations citées évoquent plus de 110 000 étudiants, tandis que Meilleurtaux en mentionne environ 125 000 dans la métropole. Ces chiffres ne désignent pas nécessairement le même périmètre. La demande métropolitaine ne se reporte pas uniformément sur chaque rue de Lille. Un logement éloigné du campus réellement fréquenté peut être moins attractif qu’un appartement situé dans une autre commune, mais mieux desservi.
Le choix de la typologie découle donc du locataire visé. Un studio réduit généralement le budget d’acquisition, mais expose à davantage de rotations. Un T2 peut convenir à un actif ou à un couple. Une colocation nécessite des chambres utilisables, des espaces communs agréables et une gestion plus soutenue. Une maison ou un T3 familial doit surtout être évalué sur son coût global et sa capacité à fidéliser ses occupants.
Comparer les quartiers et les prix sans mélanger les marchés
Investissement-locatif.com cite pour 2026 un prix moyen des appartements de 3 359 €/m², avec une fourchette de 2 192 à 4 640 €/m². Ce repère ne remplace pas une estimation : surface, état, étage, occupation et copropriété modifient fortement la valeur d’un appartement.
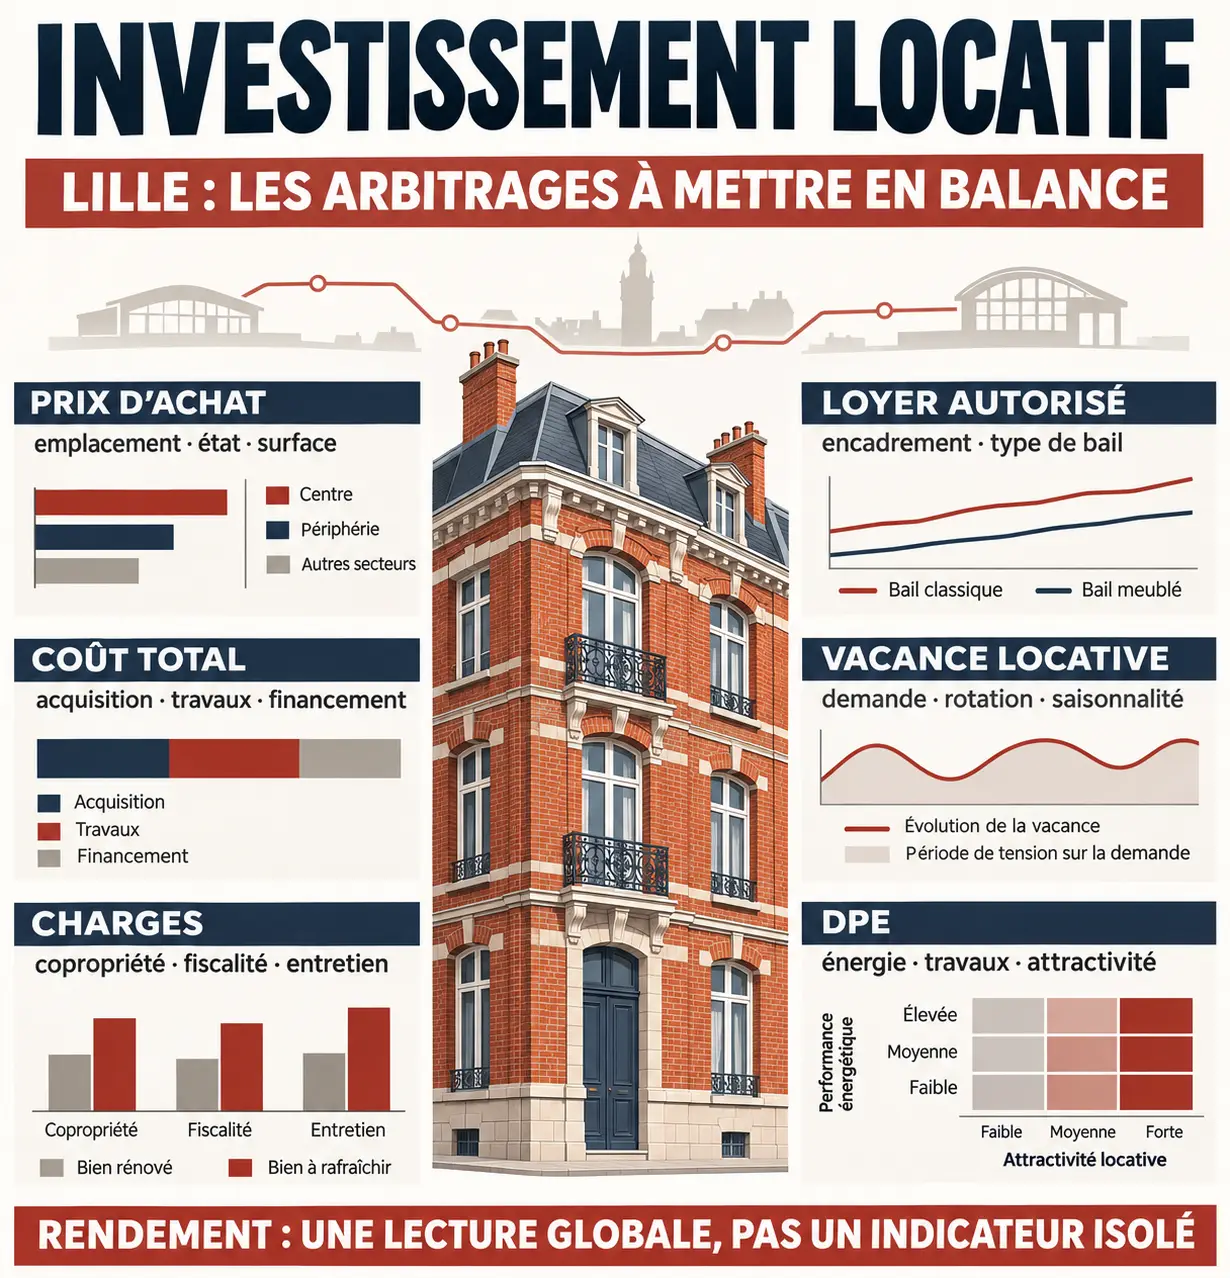
Voici plusieurs repères de prix cités par ce même acteur. Ils servent à orienter une recherche, pas à fixer automatiquement une offre.
| Secteur | Prix cité | Point d’attention pour investir |
|---|---|---|
| Vauban-Esquermes | 3 859 €/m² | Vérifier la proximité effective des établissements pour une cible étudiante. |
| Wazemmes | 3 723 €/m² | Comparer les rues, le bruit et l’état des parties communes. |
| Saint-Maurice Pellevoisin | 3 553 €/m² | Mesurer les trajets vers les gares et les pôles d’emploi. |
| Bois-Blancs | 3 439 €/m² | Étudier la desserte et les services autour du logement. |
| Moulins | 3 212 €/m² | Examiner précisément l’environnement et la copropriété. |
Dans le Vieux-Lille ou le Centre, une stratégie patrimoniale doit aussi tenir compte du prix payé et des contraintes du bâti ancien. Un emplacement recherché n’annule pas le risque de gros travaux. À l’inverse, un secteur moins cher ne devient intéressant que si le logement trouve durablement ses locataires.
Le fossé le plus coûteux est parfois celui entre la distance sur une carte et le trajet vécu. Avant d’acheter, parcourez le chemin entre l’appartement, le métro et le lieu d’études ou de travail aux horaires usuels. Une correspondance pénible, un passage peu agréable ou une rue bruyante peuvent réduire l’attractivité sans apparaître dans un prix moyen au mètre carré. Cette vérification aide aussi à anticiper les objections pendant les visites.
Calculer le rendement sur le coût complet, pas sur l’annonce
Les rendements bruts annoncés pour Lille vont notamment de 4 à 7 %, avec des écarts selon les biens et les méthodes. Ils ne constituent pas une promesse. Pour comparer deux projets, utilisez toujours le même dénominateur et des loyers hors charges.
Vérifiez le plafond légal de votre loyer à Lille · Utilisez l’outil officiel pour vérifier gratuitement le loyer de référence majoré à Lille, Hellemmes et Lomme.
Du rendement brut au revenu réellement conservé
Le rendement brut usuel correspond aux loyers annuels hors charges divisés par le prix d’achat, multipliés par 100. Pour analyser votre investissement, calculez également ce rendement sur le coût total : acquisition, frais, travaux et mobilier éventuel. Cette seconde lecture évite de surestimer un appartement nécessitant une rénovation importante.
Un exemple cité porte sur un studio de 18 m² acheté environ 69 500 €, avec 350 € de loyer mensuel, soit 4 200 € annuels et un rendement brut d’environ 6 %. Ce calcul ne valide toutefois ni le loyer légal à cette adresse ni la rentabilité après dépenses.
Pour obtenir le rendement net avant impôt, retranchez notamment la taxe foncière restant à votre charge, les charges non récupérables, l’assurance, la gestion, l’entretien et une provision pour vacance. Rapportez ensuite ce revenu au coût total. Le rendement net-net tient également compte de la fiscalité personnelle.
Le crédit impose une deuxième lecture
Une opération rentable peut demander un effort d’épargne mensuel. Pour mesurer la trésorerie, déduisez des loyers encaissés les dépenses, les mensualités du crédit, l’assurance emprunteur et les impôts. Le remboursement du capital constitue progressivement du patrimoine, mais il reste une sortie de trésorerie. Testez aussi une période sans locataire et des travaux imprévus avant d’arrêter votre apport.
Valider le loyer et le DPE avant toute offre
L’encadrement des loyers concerne Lille, Hellemmes et Lomme. Le plafond applicable dépend notamment du secteur, du nombre de pièces, de l’époque de construction et du caractère nu ou meublé. Un loyer observé dans une annonce n’est pas une preuve de conformité.
Vérifiez le loyer de référence majoré applicable à la date du bail auprès du dispositif officiel. Un complément de loyer ne doit pas servir de variable d’ajustement pour rendre le projet rentable : il répond à des conditions spécifiques et peut être contesté. En colocation, additionner des loyers par chambre ne permet pas de contourner les règles applicables au logement.
Le diagnostic de performance énergétique doit être examiné avec les devis de rénovation. Les logements classés G sont concernés par l’interdiction de location selon le calendrier légal ; les restrictions s’étendent aux classes F puis E. Les logements F et G subissent également des restrictions d’augmentation du loyer. Vérifiez les modalités applicables au bail envisagé et la validité du diagnostic.
Dans une copropriété, une isolation ou une intervention sur le chauffage peut dépendre de décisions collectives. Consultez les procès-verbaux d’assemblée générale, les travaux votés, les impayés et les documents de programmation des travaux : un devis intérieur seul ne suffit pas.
Choisir la fiscalité et sécuriser la gestion jusqu’à la revente
La location nue relève des revenus fonciers ; la location meublée relève des bénéfices industriels et commerciaux. En LMNP, le micro-BIC repose sur un abattement forfaitaire, tandis que le régime réel permet, sous conditions, de déduire des charges et de pratiquer des amortissements. Le réel n’est pas automatiquement préférable : comptabilité, situation personnelle et fiscalité de revente doivent entrer dans la comparaison.
Faites établir une simulation intégrant les règles en vigueur, notamment le traitement des amortissements lors de la cession. Pour le financement, présentez à la banque un budget incluant frais d’acquisition, travaux, équipement et réserve de trésorerie, sans supposer que tous les loyers futurs seront retenus pour calculer votre capacité d’emprunt.
- Demandez les justificatifs de charges, de taxe foncière et des loyers existants.
- Comparez plusieurs annonces avec des ventes comparables, pas seulement des prix affichés.
- Chiffrez la gestion déléguée si vous habitez loin et vérifiez les prestations incluses.
- Anticipez la revente : plan fonctionnel, luminosité et copropriété saine intéressent aussi les futurs acquéreurs.
Un accompagnement local peut être utile pour les visites, les travaux ou la gestion, à condition de connaître ses honoraires et ses éventuels liens avec le vendeur. Le bon projet reste celui dont les hypothèses sont vérifiables, même sans hausse future du prix immobilier.