Cumul auto-entrepreneur et retraite : le taux plein ne suffit pas toujours pour éviter un plafond
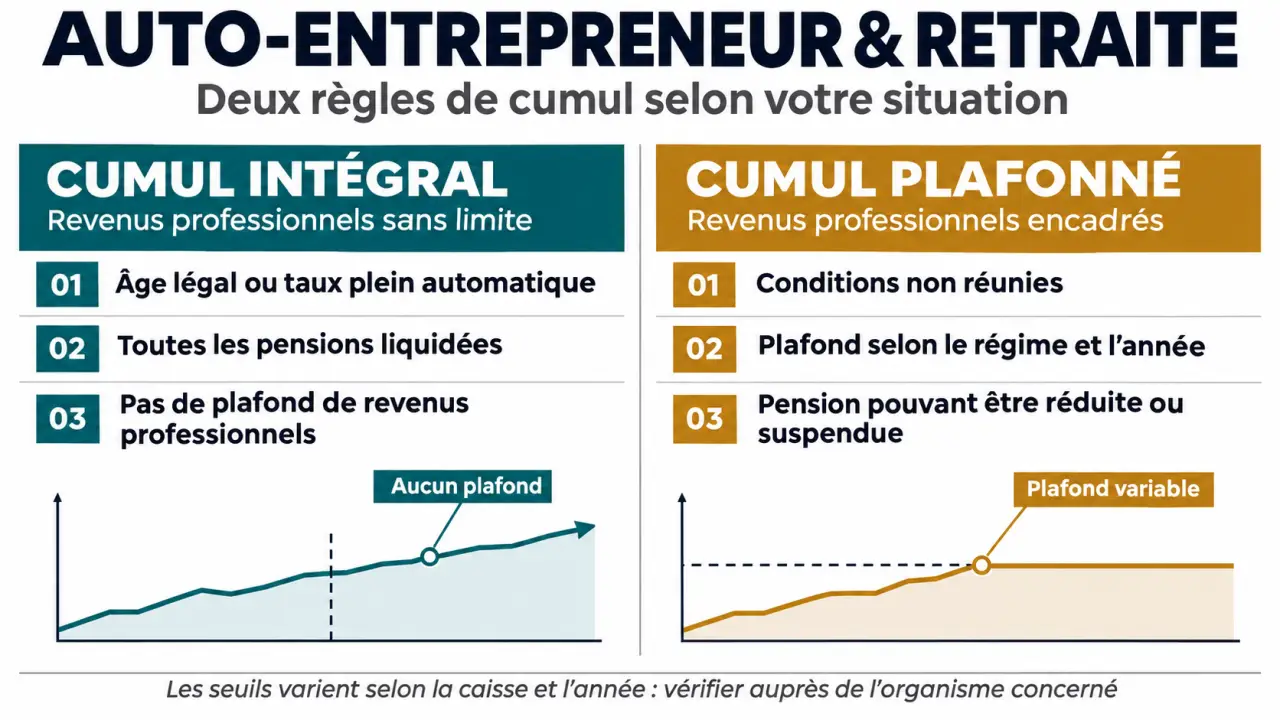
Oui, vous pouvez être retraité et exercer une activité de micro-entrepreneur. Le maintien de votre pension dépend toutefois de votre situation : le cumul peut être intégral, sans limite de revenus professionnels, ou plafonné. Avant de facturer, vérifiez vos droits auprès de vos caisses : avoir une retraite à taux plein ne suffit pas toujours, notamment si certaines pensions n’ont pas encore été liquidées.
Vérifier vos pensions avant de créer votre activité
Le cumul emploi-retraite permet de percevoir une pension tout en travaillant. Le statut d’auto-entrepreneur, aujourd’hui appelé micro-entrepreneur, constitue une possibilité pour reprendre une activité commerciale, artisanale ou libérale admissible. Il ne dispense cependant d’aucune des conditions attachées à votre retraite.
Testez vos connaissances sur le cumul auto-entrepreneur et retraite
Répondez aux six questions, puis validez pour découvrir votre score et les corrections.
Les conditions du cumul intégral
Pour bénéficier du cumul emploi-retraite intégral, vous devez avoir atteint l’âge légal et obtenu une retraite à taux plein grâce à votre durée d’assurance, ou avoir atteint l’âge du taux plein automatique, généralement fixé à 67 ans. L’âge légal se situe entre 62 et 64 ans selon votre année de naissance et les dispositions applicables à votre génération.
Vous devez également avoir demandé toutes vos pensions personnelles de base et complémentaires auxquelles vous pouvez prétendre : en France, à l’étranger et auprès des organisations internationales. Des exceptions existent notamment pour certaines pensions qui ne peuvent pas encore être liquidées sans minoration. Une carrière internationale mérite donc une vérification individualisée.
Une retraite anticipée n’ouvre pas automatiquement le cumul libre
Un départ anticipé pour carrière longue peut permettre de percevoir une pension à taux plein avant l’âge légal. Cela ne signifie pas que vos revenus d’activité sont immédiatement déplafonnés. Si les conditions du cumul intégral ne sont pas réunies, les règles du cumul plafonné doivent être examinées avec les caisses concernées.
Il n’existe pas un plafond unique pour tous les retraités auto-entrepreneurs. La règle dépend notamment du régime qui verse la pension et de celui auquel appartient la nouvelle activité. Une ancienne carrière salariée suivie d’une activité indépendante ne se traite pas nécessairement comme la reprise d’une activité relevant du même régime.
| Situation | Principe | Vérification nécessaire |
|---|---|---|
| Cumul intégral | Pas de plafond de revenus professionnels au titre du cumul | Âge, taux plein et liquidation des pensions |
| Cumul plafonné d’une activité indépendante relevant de l’Assurance retraite | Plafond généralement exprimé en fraction du plafond annuel de la Sécurité sociale | Régime concerné, revenu retenu et année d’application |
| Activité libérale relevant de la CNAVPL | Règles propres au régime de base et à la section professionnelle | Conditions de maintien des pensions de base et complémentaires |
Les montants de 23 550 € et 47 100 € correspondent respectivement à la moitié et à la totalité d’un plafond annuel de la Sécurité sociale de 47 100 €. Ils constituent des repères millésimés, pas des limites permanentes. Le premier concerne notamment certaines situations d’artisans et commerçants en cumul plafonné ; le second peut concerner les professions libérales ou certaines implantations territoriales bénéficiant d’un plafond majoré.
Les anciennes références ZRR ou ZUP doivent être vérifiées avec la caisse : le zonage applicable et les conditions territoriales ne se déduisent pas simplement de votre adresse. Demandez le montant valable pour l’année de reprise, ainsi que la méthode de calcul du revenu professionnel retenu.
Passez votre prévisionnel à travers trois tamis distincts : le chiffre d’affaires encaissé, le revenu retenu par la caisse et l’argent réellement disponible après charges. Une même recette ne donne pas le même résultat à chaque étage. Cette séparation évite de comparer vos factures à un plafond portant sur un revenu après abattement, ou de prendre ce revenu forfaitaire pour votre bénéfice réel.
En cas de dépassement, votre pension peut être réduite ou suspendue selon le régime. N’attendez pas une régularisation pour avertir votre caisse. Une réserve de trésorerie vous permettra aussi de faire face à un éventuel remboursement d’indu.
Choisir une activité compatible et respecter les limites du régime micro
La retraite n’interdit pas de vendre des produits, proposer des prestations artisanales ou exercer une activité libérale éligible. En revanche, toutes les professions ne peuvent pas relever du régime micro-entrepreneur. Les activités agricoles rattachées à la MSA, certaines opérations immobilières et plusieurs professions réglementées disposent de cadres spécifiques.
Cumul retraite et micro-entreprise : conditions à connaître · Découvrez les règles et conditions pour cumuler une pension de retraite avec une activité de micro-entrepreneur.
Il faut distinguer les activités voisines : un agent commercial immobilier indépendant n’a pas le même statut qu’un agent immobilier titulaire d’une carte professionnelle. De même, les artistes-auteurs relèvent d’un régime particulier pour leurs revenus artistiques. Vérifiez l’activité exacte, pas seulement son intitulé commercial.
Les seuils de 77 700 € pour les prestations de services et 188 700 € pour le commerce sont des références antérieures du régime micro, à ne pas reprendre automatiquement pour votre année de création. Les seuils applicables doivent être contrôlés au démarrage, notamment en cas d’activité mixte ou de création en cours d’année. Les limites de franchise de TVA sont encore distinctes.
Enfin, le délai de six mois parfois évoqué concerne certaines reprises salariées chez le dernier employeur et les conditions d’acquisition de nouveaux droits. Ce n’est pas une interdiction générale de créer une micro-entreprise pendant six mois. Facturer son ancien employeur exige néanmoins une véritable indépendance, sans lien de subordination.
Déclarer la reprise à la caisse, en plus de l’immatriculation
La création s’effectue sur le guichet unique des formalités des entreprises. Elle ne remplace pas l’information des organismes qui versent vos pensions. Déclarez votre reprise d’activité à votre Cnav ou Carsat dans le mois qui suit son démarrage, et informez les autres caisses concernées, notamment complémentaires.
Préparez les éléments permettant d’examiner votre situation :
- la date de début et la nature précise de l’activité ;
- votre numéro d’identification d’entreprise, lorsqu’il est disponible ;
- la liste des régimes versant vos pensions ;
- les justificatifs de liquidation et les informations demandées sur vos revenus ;
- une estimation de vos recettes si la caisse la sollicite.
Demandez une confirmation écrite du type de cumul applicable, du plafond éventuel et du calendrier de transmission des revenus. Conservez les échanges. Une omission peut entraîner une régularisation ou une récupération de pensions indûment versées.
Une CCI peut vous accompagner dans le montage d’une activité commerciale ; la chambre de métiers constitue un interlocuteur adapté pour l’artisanat. La validation des règles de cumul reste toutefois du ressort de vos caisses de retraite.
Calculer le gain net et vérifier les nouveaux droits
Être retraité ne vous exonère pas des cotisations du régime micro-social. Elles sont calculées sur le chiffre d’affaires encaissé, selon l’activité. Vos dépenses professionnelles réelles ne sont pas déduites pour ce calcul : une activité avec beaucoup d’achats peut donc laisser une marge limitée.
Au régime fiscal classique, le chiffre d’affaires est déclaré et bénéficie d’un abattement forfaitaire selon l’activité. Le revenu imposable rejoint les autres revenus du foyer. Le versement libératoire, accessible sous conditions, permet un paiement proportionnel au chiffre d’affaires ; il n’est pas systématiquement avantageux. Les revenus supplémentaires peuvent aussi modifier votre revenu fiscal de référence et, ultérieurement, certains prélèvements sur la pension.
Depuis la réforme de 2023, certaines activités exercées en cumul intégral peuvent ouvrir droit à une seconde pension, sous conditions. Affirmer que toutes les cotisations sont systématiquement versées sans nouveaux droits est donc inexact. En cumul plafonné, elles ne permettent généralement pas cette acquisition.
La première pension n’est pas recalculée : les règles des 25 meilleures années et du taux de 50 % du régime général ne servent pas à la réviser après la reprise. Une seconde liquidation ne permet pas ensuite de constituer une troisième retraite dans le même régime. Avant de vous lancer, faites confirmer vos droits et comparez surtout votre revenu net supplémentaire, après cotisations, frais et impôt.