Gestion de patrimoine à Villeneuve-lès-Avignon : commencez par un bilan global avant de choisir vos placements
Choisir un professionnel de la gestion de patrimoine à Villeneuve-lès-Avignon ne revient pas à rechercher le meilleur placement du moment. L’objectif est de relier votre épargne, vos biens immobiliers, votre fiscalité, votre protection familiale et vos projets dans une stratégie lisible. Un conseiller patrimonial local peut accompagner les particuliers, les dirigeants et les investisseurs de Villeneuve-lès-Avignon, d’Avignon, du Gard et du Vaucluse dans cette démarche, puis organiser les décisions dans le temps.
Partir de votre situation avant de choisir une solution
La gestion de patrimoine répond à des besoins très différents : constituer une épargne de précaution, investir après la vente d’un bien, réduire une pression fiscale, financer les études des enfants, créer des revenus complémentaires ou préparer la retraite. Elle peut aussi accompagner un changement professionnel, un mariage, une séparation, un héritage ou un projet de transmission.
Le conseiller en gestion de patrimoine étudie l’ensemble de ces paramètres pour construire une stratégie cohérente. Il ne remplace ni le notaire pour les actes juridiques, ni l’avocat fiscaliste pour une problématique contentieuse, ni l’expert-comptable pour la comptabilité d’une activité. En revanche, il coordonne les sujets patrimoniaux et peut travailler avec ces professionnels lorsque la situation le demande.
Les objectifs doivent primer sur la recherche de rendement
Un placement n’a de sens qu’au regard d’un objectif, d’un horizon et d’un niveau de risque acceptable. Une somme destinée à un apport immobilier dans deux ans ne se gère pas comme un capital prévu pour une transmission dans vingt ans. De même, une personne proche de la retraite n’a pas nécessairement la même capacité à supporter les variations des marchés qu’un jeune actif disposant d’un horizon long.
Le conseiller analyse donc le profil investisseur : revenus, charges, épargne disponible, endettement, situation familiale, connaissances financières, horizon de placement et appétence au risque. Cette étape évite notamment de placer une épargne indispensable sur un support peu liquide ou soumis à des variations que l’investisseur ne pourrait pas accepter sereinement.
Le bilan patrimonial : une photographie utile, puis un plan d’action
Un bilan patrimonial sérieux ne se limite pas à l’inventaire des comptes bancaires. Il cherche à comprendre comment vos actifs, vos dettes et votre fiscalité interagissent. Cette analyse sert de base à une recommandation personnalisée et à une éventuelle lettre de mission précisant le périmètre du conseil.
Vérifiez l’immatriculation officielle d’un intermédiaire financier · Consultez le registre officiel de l’Orias pour vérifier qu’un intermédiaire en assurance, banque ou finance est autorisé à exercer.
Les informations à préparer pour le premier échange
Pour gagner en précision, il est utile de réunir les derniers avis d’imposition, les relevés d’épargne et de contrats d’assurance vie, les crédits en cours, les titres de propriété, les baux éventuels, les tableaux d’amortissement et les informations sur votre protection sociale. Une estimation de vos revenus, de vos dépenses régulières et de vos projets complète le dossier.
La confidentialité compte dès ce premier contact. Le cabinet doit expliquer la finalité des documents collectés et les modalités de conservation des données personnelles. Un échange initial permet aussi de vérifier l’adéquation entre votre besoin et les compétences du professionnel avant de transmettre des éléments sensibles.
Ce que doit contenir la restitution
Après la valorisation des actifs et l’analyse de la fiscalité, le conseiller peut présenter plusieurs scénarios : conserver l’organisation actuelle, arbitrer certains contrats, diversifier progressivement ou donner la priorité à un objectif comme la retraite. Une restitution utile distingue les mesures immédiates, les décisions à étudier et les actions à programmer plus tard. Elle doit aussi exposer les contraintes, la liquidité, les frais et les risques associés.
Un patrimoine associe souvent une résidence principale, une épargne disponible, de l’immobilier locatif, des droits à la retraite, une protection du conjoint, des crédits et un patrimoine professionnel. Ces éléments n’ont pas tous le même horizon ni le même niveau de liquidité. Modifier un seul d’entre eux, par exemple en vendant un bien ou en ouvrant un PER, peut modifier l’équilibre fiscal, successoral et financier de l’ensemble. Cette lecture globale aide à éviter les décisions isolées, parfois séduisantes sur le papier, mais inadaptées au reste du patrimoine.
Immobilier, épargne et retraite : comparer les supports sans les confondre
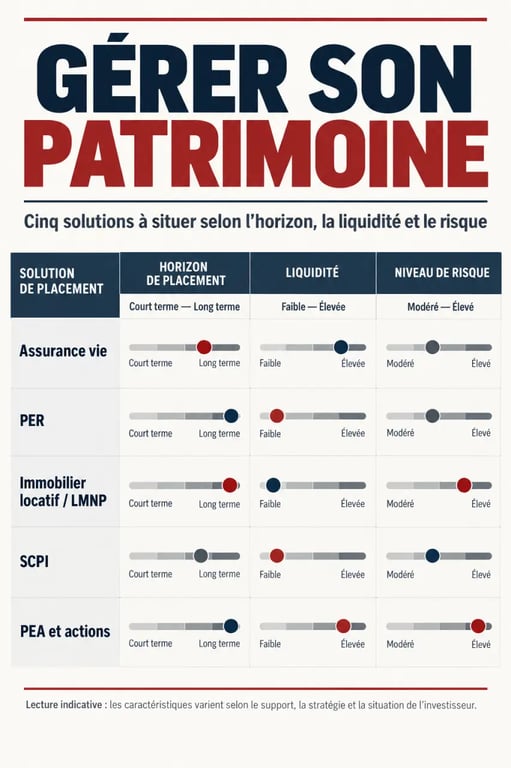
Un accompagnement patrimonial peut porter sur l’investissement immobilier locatif, l’assurance vie, le plan d’épargne retraite (PER), le PEA, les SCPI ou encore certains placements financiers. Ces solutions n’ont ni les mêmes mécanismes, ni les mêmes frais, ni les mêmes contraintes. La diversification ne garantit pas un gain, mais elle peut réduire la dépendance à une seule catégorie d’actifs.
| Solution | Usage patrimonial courant | Points de vigilance |
|---|---|---|
| Assurance vie | Épargne à moyen ou long terme, diversification et transmission | Frais, risque des unités de compte, disponibilité selon les supports |
| PER | Préparation de la retraite et, selon la situation, recherche d’un avantage fiscal | Épargne généralement bloquée jusqu’à la retraite, modalités de sortie |
| Immobilier locatif ou LMNP | Revenus locatifs, constitution d’un actif tangible, diversification | Vacance, travaux, financement, fiscalité, gestion et revente |
| SCPI | Exposition à l’immobilier sans gérer directement un logement | Frais, liquidité, valeur des parts et revenus non garantis |
| PEA et actions | Recherche de croissance sur un horizon long | Volatilité, risque de perte en capital et nécessité de diversifier |
Le LMNP demande une étude économique avant l’argument fiscal
Le statut de loueur en meublé non professionnel peut être envisagé dans un projet locatif, mais il ne transforme pas un mauvais achat en bon investissement. À Villeneuve-lès-Avignon comme dans le bassin avignonnais, l’étude doit porter sur la demande locative, le type de logement, le loyer réaliste, le financement, les charges de copropriété, la fiscalité, les travaux et les conditions de revente. La rentabilité nette, calculée après l’ensemble des coûts, est plus instructive qu’un rendement affiché avant charges.
Les prix et les loyers varient selon le quartier, l’état du bien et le type de location. À titre de repère sur Avignon, des données publiées indiquent un prix moyen de 2 212 € par mètre carré pour un appartement, de 2 598 € pour une maison et un loyer moyen de 12 € par mètre carré pour chacun de ces types de biens. Ces moyennes ne remplacent pas une analyse à l’adresse précise.
Vérifier le cadre du conseiller et comprendre sa rémunération
Avant de confier une mission, vérifiez le statut du professionnel. Pour le conseil en investissements financiers, l’immatriculation au registre ORIAS et le statut de CIF sont des repères importants. Selon les services proposés, d’autres habilitations peuvent être nécessaires, notamment en assurance ou pour les opérations de banque. Le professionnel doit pouvoir expliquer clairement son rôle, son champ d’intervention et ses éventuels partenaires.
Indépendance, banque et conflits d’intérêts
Un cabinet indépendant peut comparer plusieurs solutions et établissements, tandis qu’un conseiller bancaire travaille souvent avec l’offre de son réseau. Aucune de ces organisations n’est automatiquement supérieure. La question porte sur la manière dont les recommandations sont sélectionnées et rémunérées. Demandez si le cabinet perçoit des commissions, quels frais s’ajoutent à ceux des produits et comment les conflits d’intérêts sont gérés.
Les honoraires peuvent prendre plusieurs formes : facturation au temps passé, forfait pour un audit, rémunération annuelle de suivi ou pourcentage des encours confiés. Perlib mentionne notamment 210 € par heure de consultation, 825 € pour un audit patrimonial, 630 € par an pour un suivi financier et 0,5 % des encours confiés. Ces montants sont des exemples publiés, pas un barème local universel. Le périmètre de la mission et les frais indirects doivent être détaillés par écrit.
Installer un suivi qui évolue avec votre vie
Une stratégie patrimoniale doit être revue à intervalles réguliers et lors d’un événement important : naissance, achat immobilier, création d’entreprise, évolution des revenus, héritage ou départ en retraite. Ce suivi permet de vérifier que l’allocation d’actifs reste compatible avec vos objectifs, sans multiplier les arbitrages inutiles en réaction à l’actualité.
Un cabinet peut proposer un rendez-vous annuel ou un suivi plus fréquent selon la complexité du dossier. Dupond-Meyer indique, par exemple, un suivi trimestriel dans sa méthode d’accompagnement. Quelle que soit la fréquence retenue, vous devez pouvoir disposer d’une vision actualisée de la stratégie, des actions réalisées, de celles qui restent à arbitrer et d’une explication accessible des changements recommandés.
Pour choisir votre interlocuteur à Villeneuve-lès-Avignon, privilégiez un premier rendez-vous qui vous permet de poser des questions précises : quels sont les livrables du bilan, quelles habilitations détenez-vous, comment êtes-vous rémunéré, quels risques comporte chaque solution et quel suivi est prévu ? Un conseiller fiable ne promet pas de performance certaine. Il vous aide à décider avec une information complète, proportionnée à vos objectifs et à votre capacité réelle à prendre des risques.