Conseiller en investissement immobilier : exigez une stratégie, pas seulement un bien
Un conseiller en investissement immobilier aide à choisir un placement cohérent avec votre budget, vos objectifs et votre capacité à supporter les imprévus. Son rôle ne se limite pas à trouver un appartement : il doit relier emplacement, financement, fiscalité et gestion locative. L’intérêt de son accompagnement se mesure surtout à la qualité de ses analyses et à la transparence de sa rémunération.
Un accompagnement qui commence avant la recherche du bien
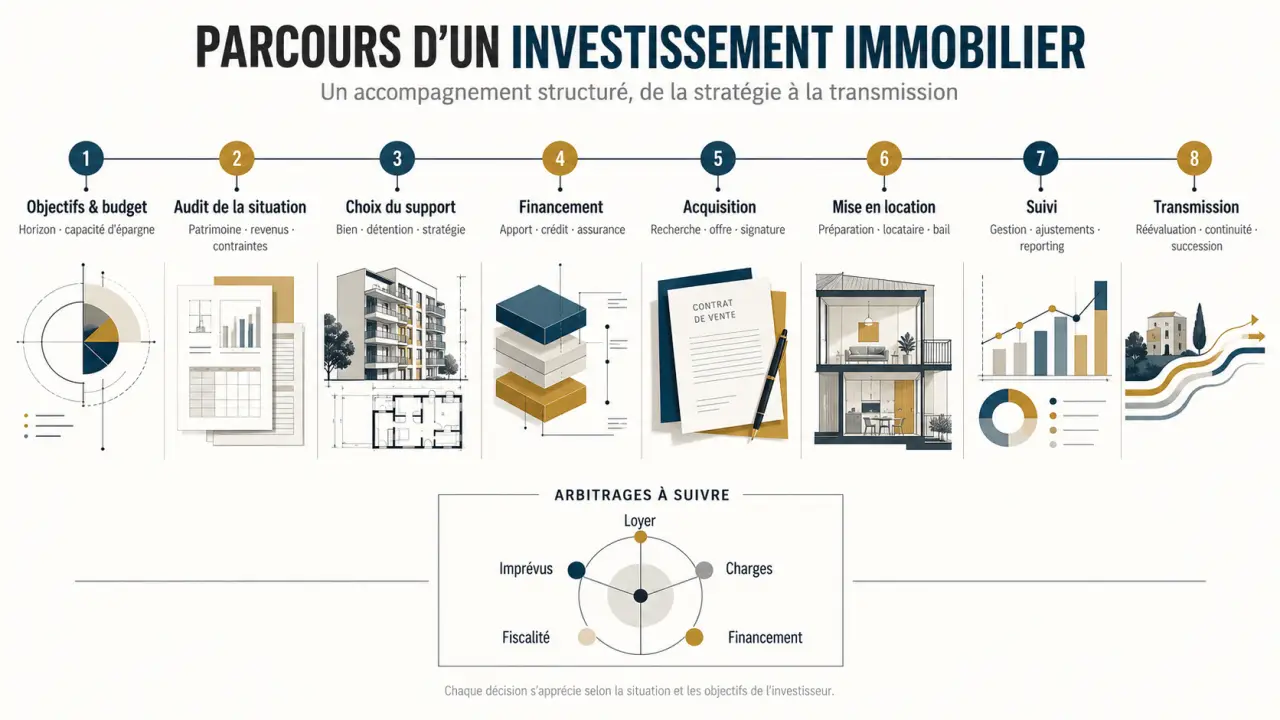
Le premier travail du conseiller consiste à clarifier votre projet. Cherchez-vous un revenu complémentaire immédiat, un capital pour la retraite, une diversification ou un patrimoine à transmettre ? Ces objectifs ne conduisent pas nécessairement au même achat. Réduire votre impôt peut entrer dans la réflexion, mais ne doit pas justifier un bien trop cher ou difficile à louer.
L’audit initial porte sur vos revenus, vos crédits, votre épargne disponible, votre situation familiale et votre horizon de placement. Il doit aussi déterminer l’effort mensuel acceptable et l’épargne de précaution à conserver. Un investissement rentable sur le papier peut devenir inconfortable si une réparation vous oblige à emprunter de nouveau.
Ce qui le distingue des autres professionnels
L’agent immobilier intervient principalement dans la transaction ; le courtier recherche un financement ; le conseiller en gestion de patrimoine adopte une approche plus large de vos actifs. Le notaire sécurise les actes et les choix successoraux, tandis que l’expert-comptable intervient notamment sur les obligations comptables et fiscales. Un même professionnel peut cumuler certaines activités, avec les habilitations correspondantes.
L’appellation « conseiller en investissement immobilier » ne garantit pas, à elle seule, un statut réglementaire unique. Il faut vérifier les activités réellement exercées. L’accompagnement peut être particulièrement utile pour un premier achat, un projet éloigné de votre domicile ou une opération comportant des travaux. Il ne remplace toutefois pas les spécialistes nécessaires.
Choisir un support selon vos contraintes, pas selon une promesse
Un conseiller sérieux compare plusieurs solutions, y compris celle de différer l’achat. Il évalue votre disponibilité pour gérer, votre besoin de liquidité et votre exposition immobilière existante. Détenir sa résidence principale et plusieurs logements dans une même ville n’offre pas la même diversification qu’un patrimoine réparti entre différents actifs.
| Solution | Intérêt principal | Point à examiner |
|---|---|---|
| Location en direct | Maîtrise du bien et des décisions | Gestion, travaux et concentration du risque |
| Investissement clé en main | Délégation de la recherche et de certaines démarches | Coût global et responsabilités de chaque intervenant |
| SCPI | Détention de parts et gestion déléguée | Frais, revenus variables et revente parfois difficile |
Le clé en main est une prestation d’accompagnement, pas une catégorie de placement garantissant un rendement. Les SCPI, sociétés civiles de placement immobilier, permettent une détention indirecte : leur capital et leurs distributions ne sont pas garantis.
Neuf, ancien, vide ou meublé : des choix liés au marché local
Les frais d’acquisition couramment appelés « frais de notaire » représentent généralement 2 à 3 % dans le neuf, contre 7 à 8 % dans l’ancien, selon l’opération. Le neuf peut toutefois présenter une surcote allant jusqu’à 20 %. Il faut donc comparer le coût total, les délais, l’emplacement et les travaux prévisibles, plutôt qu’un seul poste de dépense.
La location vide ou meublée se choisit ensuite selon la demande locale. Un logement familial et un studio destiné à des occupants mobiles ne répondent pas aux mêmes besoins. Le mobilier, son renouvellement, la rotation des locataires et le temps de gestion doivent entrer dans la comparaison, au même titre que le loyer espéré.
Exiger des calculs qui résistent aux imprévus
L’analyse d’un bien doit documenter les loyers réellement observés, la demande locative, les transports, les nuisances et les possibilités de revente. Elle comprend aussi les diagnostics, la performance énergétique, les règles de location applicables et, en copropriété, les charges ainsi que les travaux votés ou envisagés. Le conseiller peut aider à négocier, mais une estimation technique des travaux demande parfois un professionnel du bâtiment.
Le registre officiel des intermédiaires financiers et assureurs · Consultez l’état d’inscription des conseillers en investissement financier et les guides officiels, notamment pour devenir agent général d’assurance.
Rentabilité et trésorerie ne mesurent pas la même chose
La rentabilité brute rapporte les loyers annuels au coût retenu pour l’investissement. Pour comparer honnêtement deux projets, demandez un coût global comprenant acquisition, frais, travaux et équipement. Une rentabilité nette doit retrancher les charges supportées par le propriétaire, la taxe foncière non récupérable, les assurances, la gestion et une provision d’entretien. Faites préciser si la fiscalité est incluse.
Le cashflow correspond au solde de trésorerie après les encaissements et décaissements, notamment les mensualités de crédit. Un rendement positif n’implique donc pas un cashflow positif. Exigez également un scénario dégradé intégrant une vacance locative, un impayé ou des travaux supplémentaires.
Pensez au financement comme à un pont entre plusieurs calendriers : les frais d’achat arrivent immédiatement, les travaux suivent, mais les loyers ne commencent qu’après la mise en location. Demandez un échéancier de trésorerie mois par mois jusqu’à la première année complète d’exploitation. Il révèle un besoin temporaire de liquidités qu’une moyenne annuelle peut masquer, même lorsque le projet paraît équilibré.
Coordonner crédit, fiscalité et transmission
Le conseiller contribue à définir l’apport et à préparer le dossier bancaire. La comparaison doit intégrer le taux, l’assurance emprunteur, les garanties et les conditions de remboursement. Le prêt amortissable rembourse progressivement le capital ; le prêt in fine le rembourse au terme et exige une analyse spécifique. Le financement d’achat-revente répond, lui, à une logique différente d’un investissement locatif durable. L’accord reste toujours du ressort du prêteur.
Sur le plan fiscal, la location nue relève généralement des revenus fonciers et la location meublée des bénéfices industriels et commerciaux, ou BIC. Selon votre éligibilité, la comparaison porte sur le micro-foncier, le micro-BIC ou le régime réel. Les statuts LMNP et LMP répondent à des conditions distinctes : ils ne constituent pas une simple option commerciale.
Le déficit foncier, les charges déductibles et les amortissements éventuels doivent être étudiés avec leurs conditions et leurs conséquences à la revente. L’IFI peut également entrer dans l’analyse patrimoniale. Une économie fiscale ne compense pas automatiquement un mauvais investissement.
Enfin, une acquisition à plusieurs, une SCI ou un démembrement modifient les règles de détention et de transmission. Ces choix méritent une validation notariale et fiscale avant l’achat : ils ne sont pas avantageux par principe.
Vérifier les compétences, les coûts et les engagements écrits
Avant de signer, demandez quels marchés le conseiller connaît et quels livrables il remet. Une analyse écrite, avec hypothèses vérifiables, vaut davantage qu’une promesse de rendement. Pour une activité de transaction, vérifiez la carte professionnelle adaptée ou l’habilitation du collaborateur. Pour l’intermédiation en crédit ou le conseil sur certains placements financiers, notamment les SCPI, contrôlez les statuts et inscriptions applicables, dont l’ORIAS selon l’activité.
La rémunération peut associer honoraires, commission de transaction et rémunérations versées par des partenaires. Il n’existe pas de tarif unique : demandez un chiffrage écrit précisant les taxes, les prestations incluses et les échéances. Une commission n’invalide pas nécessairement le conseil, mais elle peut créer un conflit d’intérêts à identifier.
- Quels biens ou produits pouvez-vous proposer, et lesquels excluez-vous ?
- Qui vous rémunère et pour quel montant ?
- Qui vérifie les travaux, les loyers et les hypothèses fiscales ?
- Quel suivi est prévu après l’acquisition et la mise en location ?
- Quelles prestations et responsabilités sont exclues du contrat ?
Préparez vos justificatifs de revenus, crédits, épargne et imposition pour le premier rendez-vous. Vous devez en repartir avec une méthode et des arbitrages compréhensibles, pas seulement une proposition d’achat urgente. Un bon accompagnement vous aide aussi à renoncer lorsque les risques ou le prix ne correspondent pas à votre situation.