Différence entre investissement locatif et assurance vie : le crédit face à la souplesse
La différence entre investissement locatif et assurance vie tient d’abord à leur fonctionnement : le premier permet d’acheter un bien, souvent à crédit, pour percevoir des loyers ; la seconde permet de placer une épargne sur différents supports, puis d’effectuer des retraits. Le choix dépend moins d’un rendement affiché que de votre capacité d’emprunt, de votre besoin de disponibilité et des contraintes que vous acceptez.
Un bien à financer ou une enveloppe à alimenter
Avec l’investissement locatif en direct, vous devenez propriétaire d’un logement loué nu ou meublé. Vous choisissez son emplacement, financez l’acquisition et assumez les obligations du bailleur. Les loyers contribuent à payer les dépenses et, éventuellement, le crédit. À terme, le bien peut procurer un revenu complémentaire ou être revendu.
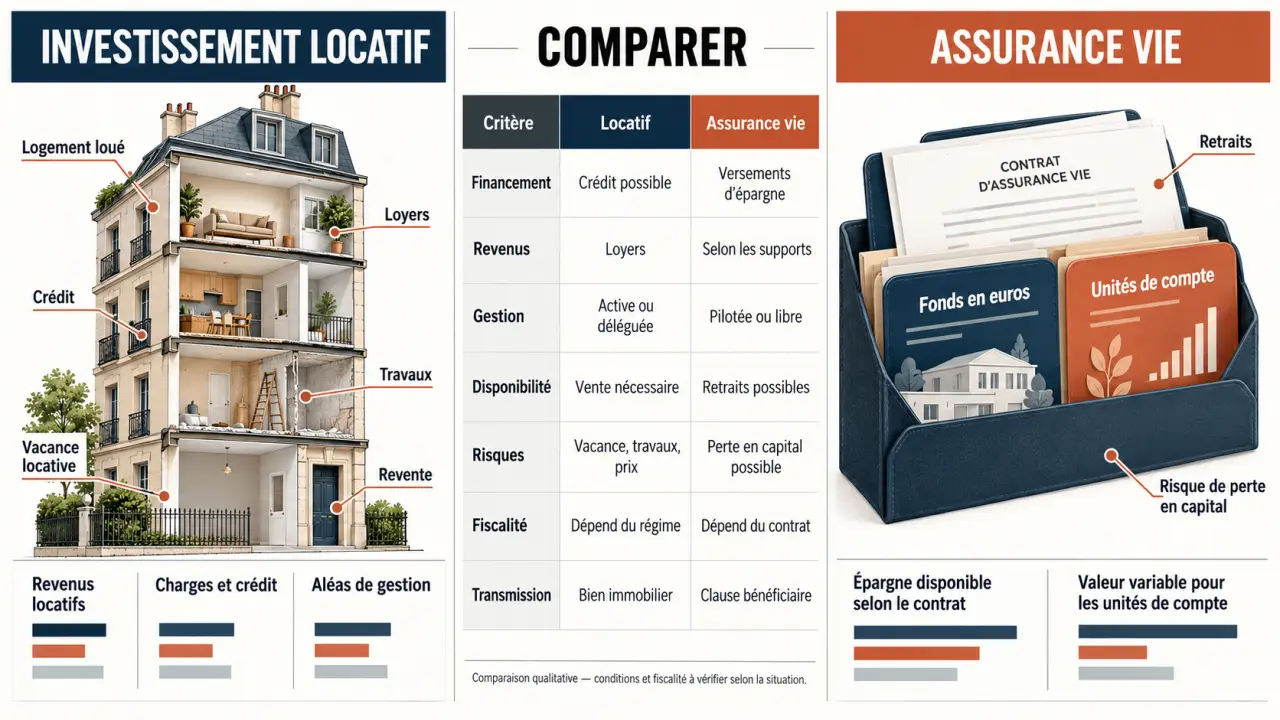
L’assurance vie est une enveloppe d’épargne, pas un placement unique. Un contrat peut accueillir un fonds en euros, dont la garantie dépend des conditions contractuelles, et des unités de compte investies notamment en actions, obligations ou immobilier. La valeur des unités de compte peut baisser : l’assureur ne garantit pas leur capital.
| Critère | Investissement locatif direct | Assurance vie |
|---|---|---|
| Financement | Épargne et crédit immobilier possible | Versements d’épargne |
| Revenus | Loyers, sous réserve d’occupation et de paiement | Retraits ponctuels ou programmés |
| Gestion | Locataires, entretien, travaux, déclarations | Choix des supports et suivi du contrat |
| Disponibilité | Revente du bien, généralement longue | Rachat partiel ou total selon les conditions du contrat |
| Risque principal | Vacance, impayés, travaux, baisse du prix | Perte en capital selon les supports |
La comparaison pertinente oppose donc un projet immobilier précis à une allocation précise en assurance vie. Un appartement nécessitant des travaux et un fonds en euros ne présentent ni les mêmes risques ni les mêmes perspectives.
Comparer le gain net, sans confondre rendement et trésorerie
Les pourcentages ne suffisent pas à départager les placements
Les fourchettes indicatives vont de 2 % à 2,8 % net pour les fonds en euros, de 4 % à 10 % pour certaines unités de compte avec risque, et de 2,5 % à 5 % net pour l’immobilier classique. Le meublé ou la colocation peuvent atteindre 7 % ou plus. Ces repères ne sont ni des garanties ni des performances directement comparables : période, frais et fiscalité doivent être précisés.
Pour un logement, partez des loyers réellement encaissables, puis retranchez la taxe foncière, les charges non récupérables, l’assurance, l’entretien et la vacance prévisible. Une gestion déléguée peut représenter 6 % à 8 % des loyers. Ajoutez au coût initial les frais d’acquisition, les éventuels frais d’agence et les travaux.
En assurance vie, examinez les frais sur versement, les frais du contrat et ceux des supports. Des frais de gestion de 0,75 % par an constituent un repère, mais ne résument pas tous les prélèvements. Vérifiez toujours si la performance annoncée est nette de frais de gestion et avant prélèvements sociaux.
Le crédit accélère la constitution du patrimoine, pas forcément le revenu
Le crédit permet d’acheter un actif supérieur à votre apport : c’est l’effet de levier. Il peut améliorer la rentabilité des fonds personnels, mais amplifie aussi les difficultés si le logement reste vide ou perd de la valeur. Un investissement rentable peut exiger un effort d’épargne mensuel lorsque les loyers ne couvrent pas toutes les sorties.
Pour comparer honnêtement, distinguez les intérêts, qui sont un coût, du remboursement du capital, qui réduit votre dette. Comparez ensuite les deux stratégies avec un apport initial, un effort d’épargne et une durée identiques, en intégrant les frais de sortie.
Disponibilité et imprévus : mesurer votre marge de sécurité
L’assurance vie est généralement plus liquide qu’un logement. Un rachat partiel évite de fermer le contrat et permet de retirer seulement la somme nécessaire. Certains contrats traitent les demandes simples en 2 à 4 jours, mais ce délai n’est pas garanti : pièces manquantes, supports et modalités de l’assureur peuvent le prolonger. L’assurance vie ne remplace donc pas entièrement une épargne de précaution immédiatement accessible.
Vendre un logement demande généralement plusieurs mois. Le délai dépend du marché, du prix demandé, de l’occupation et du financement de l’acheteur. Vous ne pouvez pas vendre une petite fraction d’un appartement pour régler une dépense urgente. Les frais d’acquisition rendent également une sortie rapide potentiellement coûteuse.
Utilisez votre réserve disponible comme une jauge de résistance : pendant combien de temps pourriez-vous payer le crédit, les charges et vos dépenses courantes sans aucun loyer ? Ce calcul révèle le risque concret du projet mieux qu’un rendement brut. Pour l’assurance vie, posez la question symétrique : pourriez-vous laisser vos unités de compte investies pendant une baisse, sans devoir vendre pour financer une urgence ?
La charge mentale compte aussi. Déléguer la location réduit les tâches courantes, mais ne supprime ni les décisions de travaux ni les dépenses imprévues. L’assurance vie demande moins de gestion matérielle, tout en nécessitant un suivi de l’allocation et des frais.
Fiscalité et transmission : deux calendriers différents
Les loyers sont imposés, les retraits d’assurance vie seulement sur leurs gains
En location nue, les revenus relèvent des revenus fonciers. Sous conditions, le micro-foncier applique un abattement de 30 % lorsque les revenus fonciers bruts annuels ne dépassent pas 15 000 €. Le régime réel permet de déduire certaines charges et les intérêts d’emprunt. Un déficit foncier peut être utilisable selon des règles et limites spécifiques.
La location meublée relève des bénéfices industriels et commerciaux. En LMNP au réel, l’amortissement peut réduire le résultat imposable, sous conditions. Cet avantage doit être évalué avec les frais comptables et les règles applicables à la revente : il ne rend pas automatiquement l’opération non imposable.
Pour l’assurance vie, seule la part de gains comprise dans le retrait est imposable. Après 8 ans, un abattement annuel sur ces gains s’applique pour l’impôt sur le revenu : 4 600 € pour une personne seule ou 9 200 € pour un couple soumis à imposition commune. Les prélèvements sociaux restent dus. Les taux dépendent notamment de la date et du montant des versements ; un taux global unique serait trompeur.
La transmission mérite une comparaison distincte
L’assurance vie permet de désigner des bénéficiaires. Sous conditions, les versements effectués avant 70 ans bénéficient d’un abattement de 152 500 € par bénéficiaire. Pour ceux effectués après 70 ans, l’abattement de 30 500 € est global, avec un traitement distinct des gains. Ces règles comportent des exceptions et ne signifient pas une exonération générale.
Un logement entre en principe dans la succession. Sa transmission peut être préparée, notamment par donation ou démembrement. L’immobilier peut aussi relever de l’IFI selon le patrimoine taxable, y compris pour certaines unités de compte immobilières détenues en assurance vie.
Choisir selon votre objectif, ou répartir les rôles
- Constituer un patrimoine à crédit : le locatif est pertinent si votre budget supporte les imprévus et si la demande locale est solide.
- Épargner progressivement sans gérer de logement : l’assurance vie offre davantage de souplesse, avec une allocation adaptée à votre horizon.
- Préparer la retraite : comparez les loyers nets après remboursement du crédit aux retraits soutenables sur votre épargne.
- Préparer une transmission : examinez les bénéficiaires, l’âge des versements et votre situation familiale.
Combiner les deux peut éviter de concentrer tout votre patrimoine dans un seul logement. Vous pouvez financer un achat tout en conservant une réserve et une épargne diversifiée. Certains contrats proposent aussi des SCPI : elles donnent accès à l’immobilier sans gestion locative directe, mais restent exposées aux pertes, aux frais et à des contraintes de liquidité.
Avant de décider, chiffrez donc trois éléments : votre effort mensuel maximal, votre réserve après investissement et votre horizon réel. Ce sont eux qui rendent une stratégie soutenable, bien davantage qu’un avantage fiscal isolé.