Investissement immobilier ancien : la rentabilité se décide avant les travaux
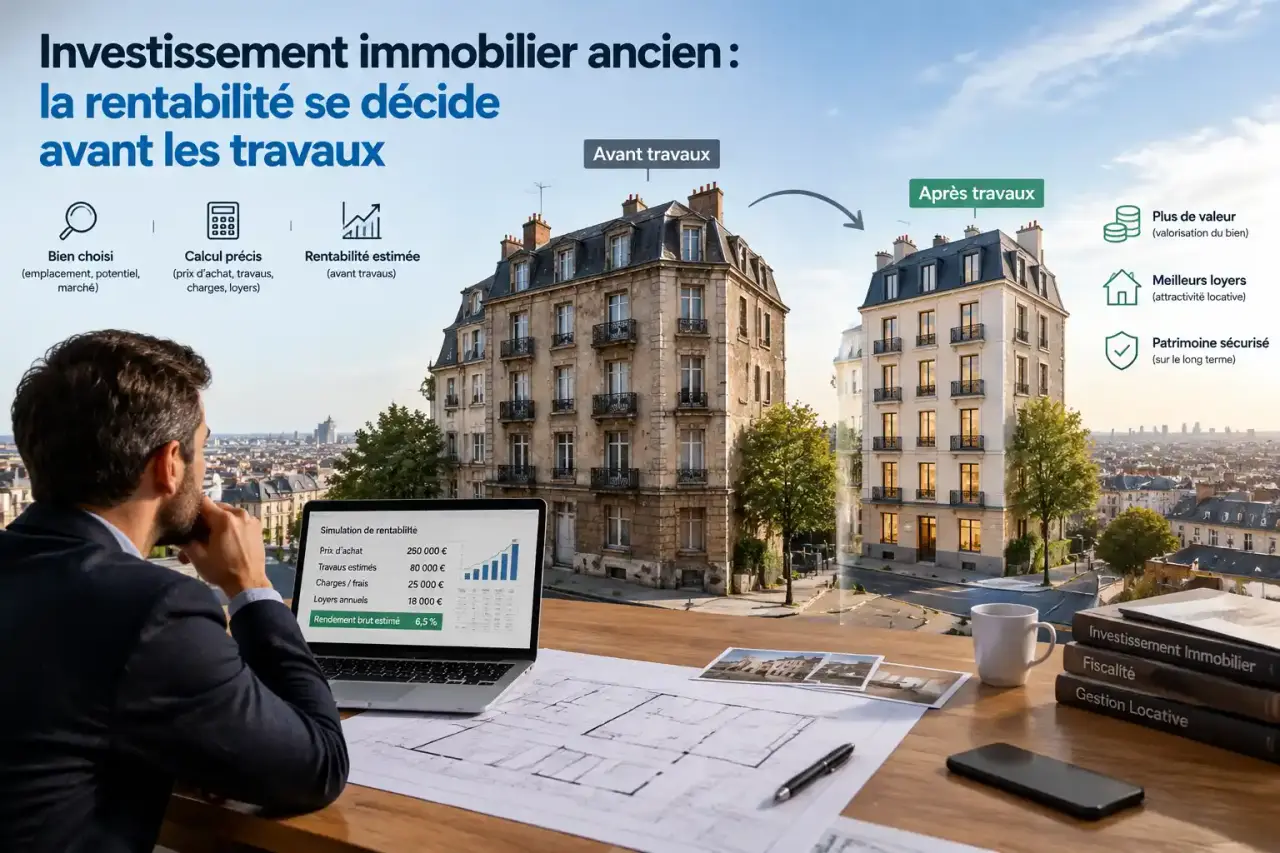
Un investissement immobilier ancien peut offrir un prix d’achat plus accessible, une adresse centrale et un potentiel de valorisation réel. Son intérêt ne se mesure toutefois pas au montant affiché dans l’annonce. Frais d’acquisition, état technique, performance énergétique, charges de copropriété et demande locative déterminent le résultat final. L’objectif est d’acheter un bien exploitable, améliorable et louable durablement, plutôt qu’un logement ancien simplement « pas cher ».
Ce que l’ancien peut apporter à un projet locatif
L’ancien attire d’abord par son implantation. Les immeubles sont souvent situés dans des centres-villes établis, près des transports, des commerces, des écoles et des bassins d’emploi. Cette proximité facilite la location et peut réduire les périodes de vacance, à condition que le logement réponde réellement aux attentes des locataires du quartier.
Une décote qui peut financer une stratégie de création de valeur
Le prix d’un bien ancien peut présenter une décote indicative de 10 à 20 % par rapport au neuf. Cette différence ne constitue pas un gain automatique : elle doit absorber les frais de notaire, les travaux et les éventuelles remises aux normes. Bien négociée, elle peut néanmoins laisser une marge pour rénover une cuisine, améliorer l’isolation, corriger une distribution peu fonctionnelle ou remettre au goût du jour un appartement doté d’un cachet recherché.
Dans ce type d’opération, la rénovation ne sert pas seulement à embellir. Elle rend le bien plus confortable, plus lisible pour un candidat locataire et plus cohérent avec le niveau de loyer visé. Un plan optimisé, des rangements, une salle d’eau fonctionnelle et un bon confort thermique comptent souvent davantage qu’une finition coûteuse, mal adaptée à la cible locative.
Un actif patrimonial, mais pas sans contraintes
Le parquet, les moulures, la hauteur sous plafond, la façade ou l’emplacement historique peuvent renforcer l’attractivité d’un logement. En contrepartie, les frais de notaire dans l’ancien atteignent couramment environ 7 à 8 %, contre environ 2 à 3 % dans le neuf. Les garanties sont aussi moins étendues et les défauts techniques exigent une analyse plus poussée avant la signature.
Ancien ou neuf : comparer le coût global plutôt que le prix affiché
Opposer l’ancien et le neuf uniquement sur le prix d’achat conduit à une comparaison incomplète. Le neuf offre généralement des frais d’acquisition réduits, des garanties et une meilleure performance énergétique initiale. L’ancien peut permettre d’accéder à des quartiers plus matures et de piloter l’amélioration du bien. Le bon choix dépend du budget, du temps disponible et de la capacité à gérer l’incertitude.
| Critère | Immobilier ancien | Immobilier neuf |
|---|---|---|
| Prix et frais d’acquisition | Prix parfois décoté, frais de notaire plus élevés | Prix souvent supérieur, frais de notaire plus faibles |
| Emplacement | Centres-villes et quartiers déjà vivants plus fréquents | Programmes souvent situés dans des zones de développement |
| Travaux | Possibles et parfois déterminants pour la rentabilité | Limités à court terme en principe |
| Performance énergétique | À vérifier et à améliorer si nécessaire | Généralement plus favorable à la livraison |
| Création de valeur | Possible par l’achat, la rénovation et le repositionnement | Moins liée aux travaux initiaux |
Le facteur décisif reste le coût total de l’opération : prix, frais de notaire, travaux, intérêts du crédit, assurance, mobilier le cas échéant, charges non récupérables et trésorerie de sécurité. Un ancien sans travaux n’est pas forcément plus sûr qu’un ancien rénové. Un logement en bon état apparent peut dissimuler des dépenses collectives ou énergétiques à venir.
Auditer le bien avant de calculer son rendement
La rentabilité commence lors de la visite, pas à la publication de l’annonce. Avant le compromis, examinez les diagnostics, le diagnostic de performance énergétique, l’installation électrique, la plomberie, les traces d’humidité, la ventilation et les menuiseries. Pour une maison, vérifiez aussi la toiture et, lorsqu’il existe, le système d’assainissement non collectif. En cas de doute structurel ou technique, l’avis d’un professionnel est une dépense de prévention, pas un confort.
La copropriété peut changer l’équation
Dans un appartement, demandez les procès-verbaux des assemblées générales, le montant des charges, le budget prévisionnel, les impayés éventuels et les travaux déjà votés ou envisagés. Un ravalement, une réfection de toiture, un ascenseur, un chauffage collectif ou une rénovation énergétique peuvent modifier fortement le budget après l’achat. Distinguez aussi les charges récupérables auprès du locataire de celles qui resteront à votre charge.
Le DPE fixe le rythme de votre investissement
La performance énergétique n’est pas une ligne secondaire du dossier. Elle influence le confort, les consommations, l’attractivité locative et les contraintes de mise en location des logements énergivores. Pensez le calendrier comme une horloge : un chantier qui décale de plusieurs mois la mise en location reporte les loyers, tandis qu’une intervention énergétique réalisée au bon moment peut éviter de refaire plus tard une décoration neuve. Priorisez donc l’enveloppe du bâtiment, la ventilation et les équipements performants avant les finitions visibles.
- Chiffrez chaque poste avec une marge pour les imprévus et les délais.
- Vérifiez que les travaux envisagés sont techniquement réalisables dans la copropriété.
- Comparez le loyer réaliste après travaux avec les loyers réellement pratiqués dans le micro-quartier.
- Conservez une réserve de trésorerie pour la vacance, les réparations et les dépenses non récupérables.
Calculer une rentabilité qui résiste à la réalité
Le rendement brut est utile pour comparer rapidement deux annonces, mais il ne suffit pas pour décider. Il se calcule en rapportant les loyers annuels au coût d’acquisition. Pour une lecture plus pertinente, utilisez le coût global : prix d’achat, frais de notaire, commission éventuelle et travaux. Retirez ensuite les charges de copropriété non récupérables, la taxe foncière, l’assurance propriétaire non occupant, les frais de gestion, l’entretien, la vacance locative et le coût du financement.
Ne confondez pas rendement, cash-flow et plus-value
La rentabilité nette mesure les revenus après charges. Le cash-flow indique ce qu’il reste, ou ce qui manque, chaque mois après la mensualité de crédit et les dépenses. La plus-value éventuelle dépend de la valeur de revente future et ne doit pas servir à justifier un mauvais achat. Une opération saine reste compréhensible sans hypothèse optimiste sur le loyer, le taux d’occupation ou la revente.
Pour préparer le financement, estimez l’apport disponible, y compris pour les frais d’acquisition, et vérifiez la capacité d’emprunt avant de faire une offre. Présentez à la banque un budget détaillé, des devis cohérents et un loyer fondé sur le marché local. L’effet de levier du crédit peut soutenir la constitution d’un patrimoine, mais il ne corrige ni un prix d’achat excessif ni des travaux sous-estimés.
Choisir le régime fiscal et la stratégie locative
La fiscalité doit accompagner le projet, et non le dicter. En location vide, le régime réel permet notamment de déduire certaines charges et certains travaux des revenus fonciers. Lorsque les charges dépassent les revenus, un déficit foncier peut être constitué. Le montant cité comme imputable sur le revenu global est de 10 700 €, sous conditions. Le reliquat peut être reporté selon sa nature et les règles applicables.
| Option ou dispositif | Logique à retenir |
|---|---|
| Location vide au réel | Déduire les charges et les travaux éligibles des revenus fonciers. |
| Location meublée | Choisir un régime adapté, notamment le micro-BIC ou le réel, selon les recettes et les charges. |
| Denormandie ou Pinel ancien | Réduction évoquée de 12 %, 18 % ou 21 % selon 6, 9 ou 12 ans, dans la limite citée de 300 000 € et de 5 500 € par m², avec des conditions strictes. |
| Loc’Avantages | Conventionnement avec l’Anah, loyers et ressources encadrés, engagement cité d’au moins 6 ans. |
| Malraux | Projet patrimonial exigeant : réduction citée de 22 % ou 30 % des travaux, plafonnés à 400 000 €, avec un engagement locatif de 9 ans. |
Certains dispositifs exigent une zone précise, des plafonds, une durée de location ou une nature de travaux déterminée. Pour le Denormandie, les travaux doivent notamment représenter au moins 25 % du coût total de l’opération. L’éco-PTZ peut, selon l’éligibilité, atteindre 30 000 €, avec une durée maximale de remboursement de 15 ans. Avant de signer, faites valider le montage par un professionnel compétent. Une économie fiscale ne compense jamais un investissement locatif mal situé ou surpayé.