Que faire avec 1000 euros : une réserve disponible ou un premier investissement ?
Si ces 1 000 euros représentent toute votre épargne, mieux vaut généralement les garder disponibles sur un livret réglementé. Si vous disposez déjà d’une réserve et n’avez pas de dette coûteuse, vous pouvez envisager d’investir une partie à long terme. Le bon choix dépend moins du montant que de la date à laquelle vous pourriez en avoir besoin.
Déterminer ce que ces 1 000 euros doivent protéger ou financer
Avant de comparer les placements, distinguez trois usages : payer une dépense prévue, absorber un imprévu ou construire un capital. Une somme destinée à réparer votre voiture prochainement n’a pas vocation à subir les fluctuations de la Bourse.
Dettes coûteuses et réserve : les deux premières vérifications
Un découvert ou un crédit renouvelable peut coûter davantage que ce qu’un placement prudent rapporte. Comparez le coût effectif de la dette au rendement net envisageable, en tenant compte des éventuels frais de remboursement anticipé. Rembourser permet d’éviter des intérêts ; investir dans l’espoir de les compenser ajoute une incertitude. Conservez toutefois suffisamment de liquidités pour ne pas devoir emprunter à nouveau au premier imprévu.
Sans réserve, ces 1 000 euros peuvent constituer votre première épargne de précaution. Une cible indicative est de trois à six mois de dépenses courantes, à adapter à la stabilité de vos revenus et à vos charges. Il n’est pas nécessaire d’atteindre immédiatement cet objectif pour commencer à mieux organiser votre budget.
Pensez à cette réserve comme à une mousse amortissante : elle ne fait pas avancer votre patrimoine plus vite, mais elle absorbe les chocs. Son utilité se mesure aussi aux frais de découvert évités et à la possibilité de ne pas vendre un investissement au mauvais moment. La disponibilité de l’argent a donc une valeur, même lorsqu’elle ne se voit pas dans le taux affiché.
Dépenser utilement peut aussi être une bonne décision
Une formation ciblée, un équipement indispensable au travail ou une réparation évitant un remplacement peuvent être préférables à un placement. Vérifiez le besoin réel, les alternatives et le bénéfice attendu. Une dépense n’est pas automatiquement un investissement rentable : elle doit résoudre un problème concret, sans fragiliser votre sécurité financière.
Choisir d’abord une durée, puis un niveau de risque
L’argent nécessaire à court terme doit rester protégé et accessible. Pour un projet à moins de trois ans, les livrets réglementés sont généralement plus cohérents que les actions ou l’immobilier papier. Leur capital ne fluctue pas avec les marchés, mais leur rémunération peut évoluer et ne compense pas toujours l’inflation.
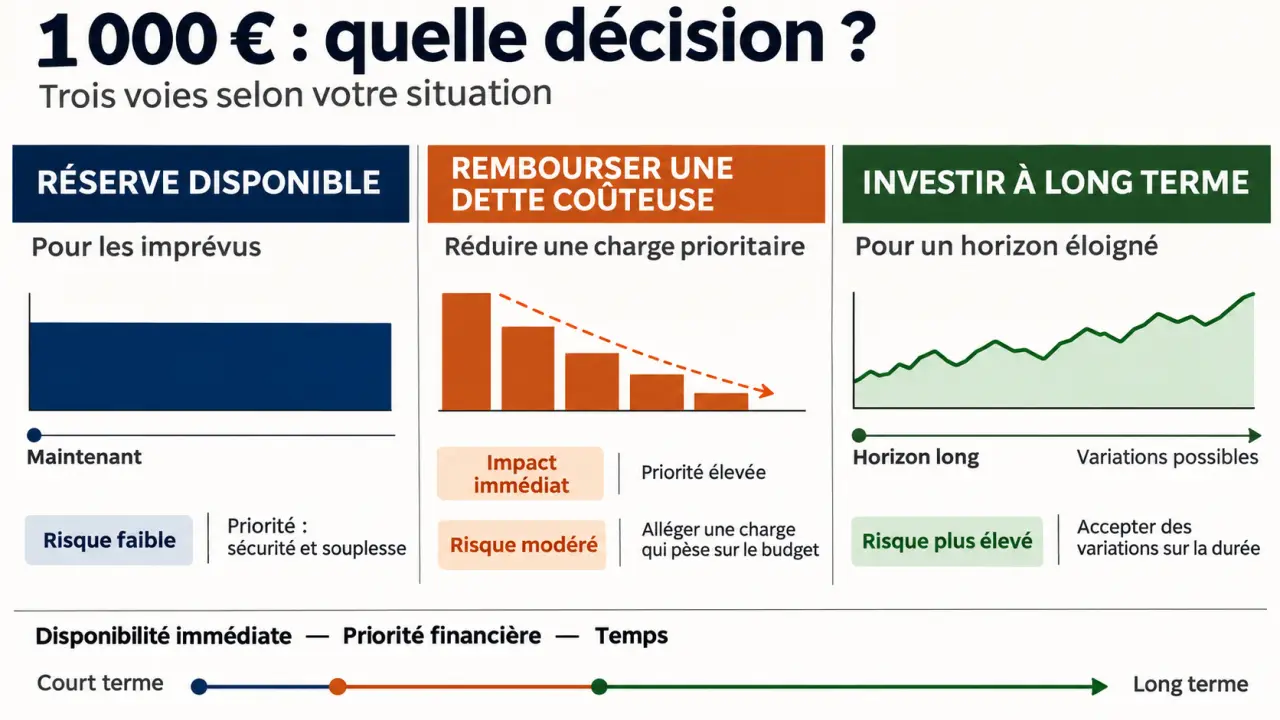
Entre trois et huit ans, la décision dépend de la souplesse du projet. Une dépense incontournable à date fixe appelle davantage de prudence qu’un projet reportable. Un fonds en euros peut être étudié, à condition de vérifier sa garantie, ses frais et les délais de retrait du contrat d’assurance-vie.
Au-delà de huit ans, une exposition diversifiée aux actions devient envisageable si vous acceptez les pertes possibles. Une durée longue laisse davantage de temps pour traverser des baisses, mais elle ne garantit ni récupération du capital ni performance positive.
Pour évaluer votre tolérance, imaginez que vos 1 000 euros deviennent temporairement 800 euros, soit une baisse de 20 %. Pourriez-vous attendre sans vendre et sans compromettre votre budget ? Si la réponse est non, réduisez la part risquée. Votre capacité financière à supporter une perte compte autant que votre réaction émotionnelle.
Comparer les placements accessibles sans confondre support et enveloppe
Le PEA et l’assurance-vie sont des enveloppes : le risque dépend des investissements qu’ils contiennent. Un ETF est un fonds coté qui suit un indice ; une unité de compte est un support d’assurance-vie dont la valeur peut fluctuer. Aucun de ces termes ne constitue, à lui seul, une garantie de sécurité.
Le guide de l’AMF pour épargner et investir · Découvrez les repères essentiels de l’Autorité des marchés financiers pour choisir vos placements et investir plus sereinement.
| Solution | Capital et disponibilité | Points à vérifier avec 1 000 euros |
|---|---|---|
| Livret A, LDDS, LEP | Capital protégé, argent disponible | Conditions d’ouverture, plafonds et taux en vigueur ; LEP soumis notamment à des conditions de revenus |
| Fonds en euros en assurance-vie | Garantie selon le contrat ; retrait non instantané | Minimum de versement, frais, portée de la garantie et éventuelle obligation d’investir aussi en unités de compte |
| ETF diversifié via un PEA | Perte possible ; vente en marché, puis retrait selon les règles du PEA | Éligibilité de l’ETF, prix d’une part, frais d’ordre, de gestion et de tenue du plan |
| Fonds et unités de compte | Capital non garanti ; disponibilité variable selon le support | Composition, frais cumulés du fonds et de l’enveloppe, modalités de sortie |
| SCPI | Capital et revenus non garantis ; revente parfois difficile | Prix des parts, frais de souscription et de gestion, horizon long |
| Crowdfunding et non coté | Perte partielle ou totale ; argent souvent immobilisé | Ticket minimum, risque de défaut, retards et absence de marché de revente |
| Cryptomonnaies | Très forte volatilité ; perte importante ou totale possible | Frais, conservation des actifs et risques de la plateforme |
Avec 1 000 euros, un ETF largement diversifié peut exposer à de nombreuses entreprises sans multiplier les ordres. Cela réduit la concentration sur une seule société, pas le risque de baisse générale. À l’inverse, placer toute la somme dans un projet immobilier participatif concentre le risque sur son bon déroulement. Une échéance annoncée de 18 à 36 mois peut être dépassée.
Les SCPI donnent accès à l’immobilier sans gestion locative directe, mais leur liquidité et leurs frais les rendent peu adaptées à une réserve d’urgence. Le private equity, ou investissement dans des entreprises non cotées, exige lui aussi un horizon long. L’accessibilité d’un produit ne signifie pas qu’il convient à un débutant.
Répartir 1 000 euros sans multiplier les petits placements
Les exemples suivants illustrent des situations différentes ; ils ne constituent pas des allocations universelles. Une répartition doit tenir compte de l’ensemble de votre patrimoine, pas seulement de cette nouvelle somme.
- Aucune épargne disponible : conserver les 1 000 euros sur un livret réglementé adapté à votre situation.
- Réserve encore insuffisante, mais projet lointain : garder par exemple 800 euros disponibles et consacrer 200 euros à un investissement diversifié, uniquement si une perte reste supportable et si les minimums le permettent.
- Réserve déjà constituée, aucune dette coûteuse et horizon long : envisager 1 000 euros sur un support diversifié, ou conserver une partie sur livret selon votre tolérance au risque.
Ouvrir cinq produits pour répartir 1 000 euros n’améliore pas nécessairement la diversification. Vous risquez surtout de cumuler les frais et les contraintes. Un placement collectif diversifié et une réserve disponible peuvent être plus lisibles qu’un assemblage de petites positions difficiles à suivre.
Passer à l’action en maîtrisant frais, fiscalité et suivi
Comparez le rendement réellement conservé, et non seulement le chiffre publicitaire. À titre d’illustration, 30 euros de frais représentent déjà 3 % de 1 000 euros. Additionnez les frais d’entrée, d’ordre, de gestion et, lorsqu’ils existent, de sortie. Distinguez toujours rendement passé, rendement espéré et rendement garanti.
Les intérêts du Livret A, du LDDS et du LEP sont exonérés d’impôt sur le revenu et de prélèvements sociaux. Le PEA bénéficie, sous conditions, d’une exonération d’impôt sur le revenu sur les gains après cinq ans, sans suppression des prélèvements sociaux. L’assurance-vie bénéficie d’un régime plus favorable après huit ans, notamment grâce à un abattement annuel sur les gains retirés. Vérifiez les règles applicables et les taux au moment de souscrire.
- Écrivez votre objectif, votre échéance et la somme que vous pouvez réellement risquer.
- Vérifiez l’autorisation de l’établissement et lisez les documents présentant risques et frais.
- Choisissez entre un versement unique et plusieurs versements : étaler les achats réduit la dépendance à une seule date d’entrée, sans garantir un meilleur résultat.
- Faites un point périodique, ainsi qu’après un changement important de situation, plutôt que de réagir à chaque variation.
Si votre budget le permet, des versements réguliers de 50 ou 100 euros prolongeront ce premier effort. Avec un capital modeste, la priorité reste une organisation durable : préserver votre marge de sécurité, limiter les coûts et n’investir à risque que l’argent dont vous pouvez vous passer longtemps.