Calcul placement intérêts composés Ptitclic : distinguer vos versements des gains sur 35 ans
Avec 10 000 € placés à 5 % par an et des gains intégralement réinvestis, le capital atteint 16 288,95 € après dix ans, hors frais et fiscalité. Pour une recherche « calcul placement intérêts composés Ptitclic », l’essentiel est de pouvoir reproduire ce résultat, puis d’y ajouter vos versements mensuels. Voici les paramètres, les formules et les repères nécessaires, sans attribuer à Ptitclic des fonctionnalités non vérifiées.
Préparer les paramètres avant de lancer une simulation
Un calcul de placement repose sur des hypothèses précises. Deux simulateurs peuvent afficher des montants différents sans être faux : l’un suppose des versements en début de mois, l’autre en fin de mois ; l’un utilise un taux annuel effectif, l’autre un taux nominal. Avant de comparer les résultats, alignez ces conventions.
Calculateur d’intérêts composés avec versements mensuels
Estimez l’évolution d’un placement à partir de vos versements, du taux et des frais indiqués.
Estimation
Évolution du placement
Récapitulatif annuel
| Année | Apports cumulés | Capital estimé | Frais cumulés |
|---|
- Capital initial : la somme investie dès le départ, sans compter les futurs versements.
- Versements réguliers : le montant ajouté chaque mois, avec une éventuelle augmentation annuelle clairement indiquée.
- Taux annuel : le rendement retenu pour la projection, garanti uniquement si le contrat le prévoit.
- Durée : le nombre d’années pendant lesquelles l’argent reste placé.
- Capitalisation : la fréquence à laquelle les intérêts sont intégrés au capital.
- Frais et fiscalité : les prélèvements inclus ou exclus du résultat.
Pour une première simulation, conservez des versements constants et indiquez explicitement une augmentation annuelle de la capacité d’épargne de 0 %. Un calcul à 0 % de frais constitue un point de comparaison théorique, pas nécessairement une représentation fidèle du placement envisagé.
Si vous cherchez précisément un outil Ptitclic, vérifiez ses libellés et ses hypothèses avant de saisir vos chiffres. Le nom recherché ne permet pas, à lui seul, de déduire le mode de calcul, les frais intégrés ou l’existence d’une garantie.
Comprendre ce que le réinvestissement change réellement
Les intérêts composés apparaissent lorsque les gains restent investis et produisent à leur tour des gains. Avec 1 000 € à 5 %, vous obtenez 50 € la première année, soit 1 050 €. La deuxième année, les intérêts portent sur cette nouvelle base : ils atteignent 52,50 €, et non plus 50 €.
À l’inverse, un intérêt simple est calculé uniquement sur le capital initial. À taux constant, le gain annuel reste identique. Sur cinq ans, 1 000 € à 5 % deviennent ainsi 1 250 € avec des intérêts simples, contre 1 276,28 € avec des intérêts composés.
La formule sans versements supplémentaires
Pour une capitalisation annuelle, la formule est : capital final = C × (1 + r)^n. C désigne le capital initial, r le taux annuel exprimé en nombre décimal et n la durée en années. Pour 5 %, il faut donc utiliser 0,05, et non 5.
Si le taux indiqué est un taux annuel nominal capitalisé plusieurs fois par an, la formule devient : capital final = C × (1 + r/m)^(m × n), où m représente le nombre de capitalisations annuelles. Cette distinction compte : 10 000 € à 5 % sur dix ans donnent 16 288,95 € avec une capitalisation annuelle, contre 16 470,09 € avec une capitalisation mensuelle du taux nominal, soit 181,14 € d’écart.
En revanche, si les 5 % représentent déjà un taux annuel effectif, une conversion mensuelle cohérente ne doit pas augmenter artificiellement le rendement annuel. Il faut alors employer le taux mensuel équivalent : (1 + 0,05)^(1/12) − 1.
Ajouter des versements mensuels sans fausser le calcul
Un versement effectué aujourd’hui travaille plus longtemps qu’un versement réalisé juste avant l’échéance. On ne peut donc pas additionner toutes les mensualités au capital initial puis appliquer la formule précédente : cela surestimerait les gains.
Simulez l’impact des frais sur le rendement de votre épargne · Découvrez les simulateurs pédagogiques de l’AMF pour mieux comprendre les frais, le rendement, le risque et l’effet de l’inflation sur vos placements.
Avec des versements identiques en fin de mois, la formule est : capital final = C × (1 + i)^N + V × [((1 + i)^N − 1) / i]. V représente le versement mensuel, i le taux mensuel et N le nombre total de mois. À taux nul, le calcul se simplifie : C + V × N.
Si les versements interviennent en début de mois, la partie correspondant aux mensualités est multipliée par (1 + i). Chaque apport bénéficie alors d’un mois de rendement supplémentaire. Cette convention explique certains écarts entre calculateurs.
Un exemple à reproduire avec 300 € par mois
Prenons 10 000 € au départ, puis 300 € versés en fin de mois pendant dix ans, avec un taux annuel effectif constant de 5 %. En utilisant son équivalent mensuel, le capital final atteint environ 62 598 €. Vous avez personnellement apporté 46 000 € : les gains théoriques représentent donc environ 16 598 €, avant frais et impôts.
Les versements réguliers font le pont entre votre budget actuel et votre objectif futur. Pour rendre ce passage praticable, testez aussi une interruption des apports pendant quelques mois : un projet solide ne repose pas uniquement sur le rendement, mais sur votre capacité à maintenir les versements sans fragiliser votre trésorerie. Une épargne de précaution évite notamment de devoir vendre un placement au mauvais moment.
Comparer les horizons de 10, 20 et 35 ans
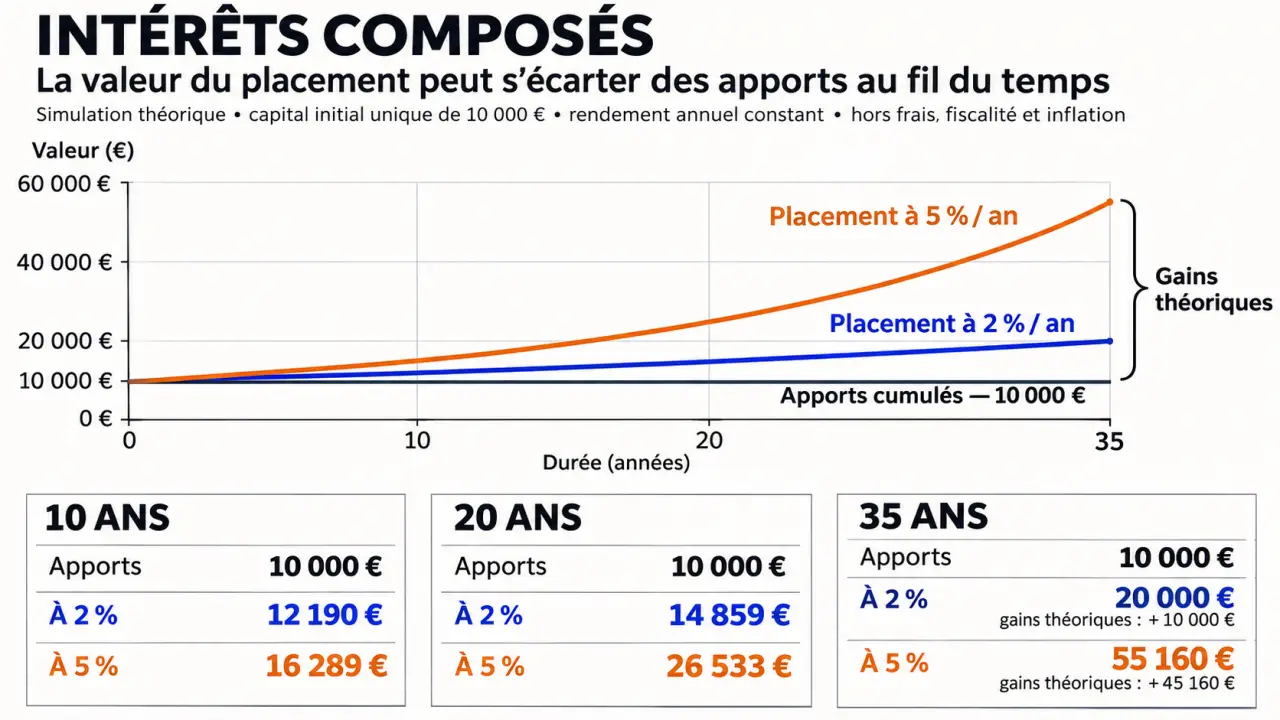
Le tableau suivant isole l’effet du temps : 10 000 € sont investis au départ, sans versement supplémentaire, avec des intérêts capitalisés annuellement. Les taux de 2 % et de 5 % sont des hypothèses constantes, pas des prévisions ni des promesses.
| Durée | Capital à 2 % | Capital à 5 % | Gains à 5 % |
|---|---|---|---|
| 10 ans | 12 189,94 € | 16 288,95 € | 6 288,95 € |
| 20 ans | 14 859,47 € | 26 532,98 € | 16 532,98 € |
| 35 ans | 19 998,90 € | 55 160,15 € | 45 160,15 € |
À 5 %, les gains des dix premières années sont inférieurs à ceux des dix suivantes. La base de calcul ayant augmenté, le même taux produit davantage d’euros. Commencer dix ans plus tard, pour une échéance identique, supprime donc des années de capitalisation que des versements supplémentaires ne compensent pas automatiquement.
La règle des 72 offre un repère rapide : diviser 72 par le taux annuel en pourcentage donne une durée approximative de doublement. À 5 %, cela représente 14,4 années ; à 2 %, 36 ans. Cette approximation concerne un capital sans nouveaux apports, avec un rendement positif constant.
Lire le résultat sans confondre projection et argent disponible
Le chiffre le plus visible d’un simulateur est souvent le capital final. Pourtant, il faut distinguer trois éléments : votre capital initial, vos versements cumulés et les gains calculés. Le capital final n’est pas le bénéfice. Sur un graphique, comparez la courbe du placement à celle de vos apports : leur écart représente les gains théoriques, selon les conventions retenues.
Contrôlez ensuite ce qui réduit le montant réellement utilisable. Les frais d’entrée diminuent la somme investie ; les frais récurrents freinent la capitalisation ; la fiscalité dépend du support et des modalités de retrait. L’inflation réduit, quant à elle, le pouvoir d’achat du capital obtenu. Un montant futur élevé ne permet donc pas nécessairement d’acheter autant qu’aujourd’hui.
Enfin, une progression régulière à l’écran ne décrit pas le parcours réel d’un investissement de marché. Les rendements fluctuent, les pertes peuvent survenir et le capital n’est pas toujours garanti. Réinvestir les gains ne supprime aucun de ces risques.
Pour utiliser utilement votre calcul, comparez un scénario prudent, un scénario central et un scénario défavorable, puis modifiez un seul paramètre à la fois. Retenez surtout un effort d’épargne soutenable et un horizon compatible avec votre projet : le simulateur sert à éclairer cette décision, pas à garantir son résultat.