Auto-entrepreneur en prestation de service et vente de marchandise : deux plafonds à respecter, pas deux entreprises
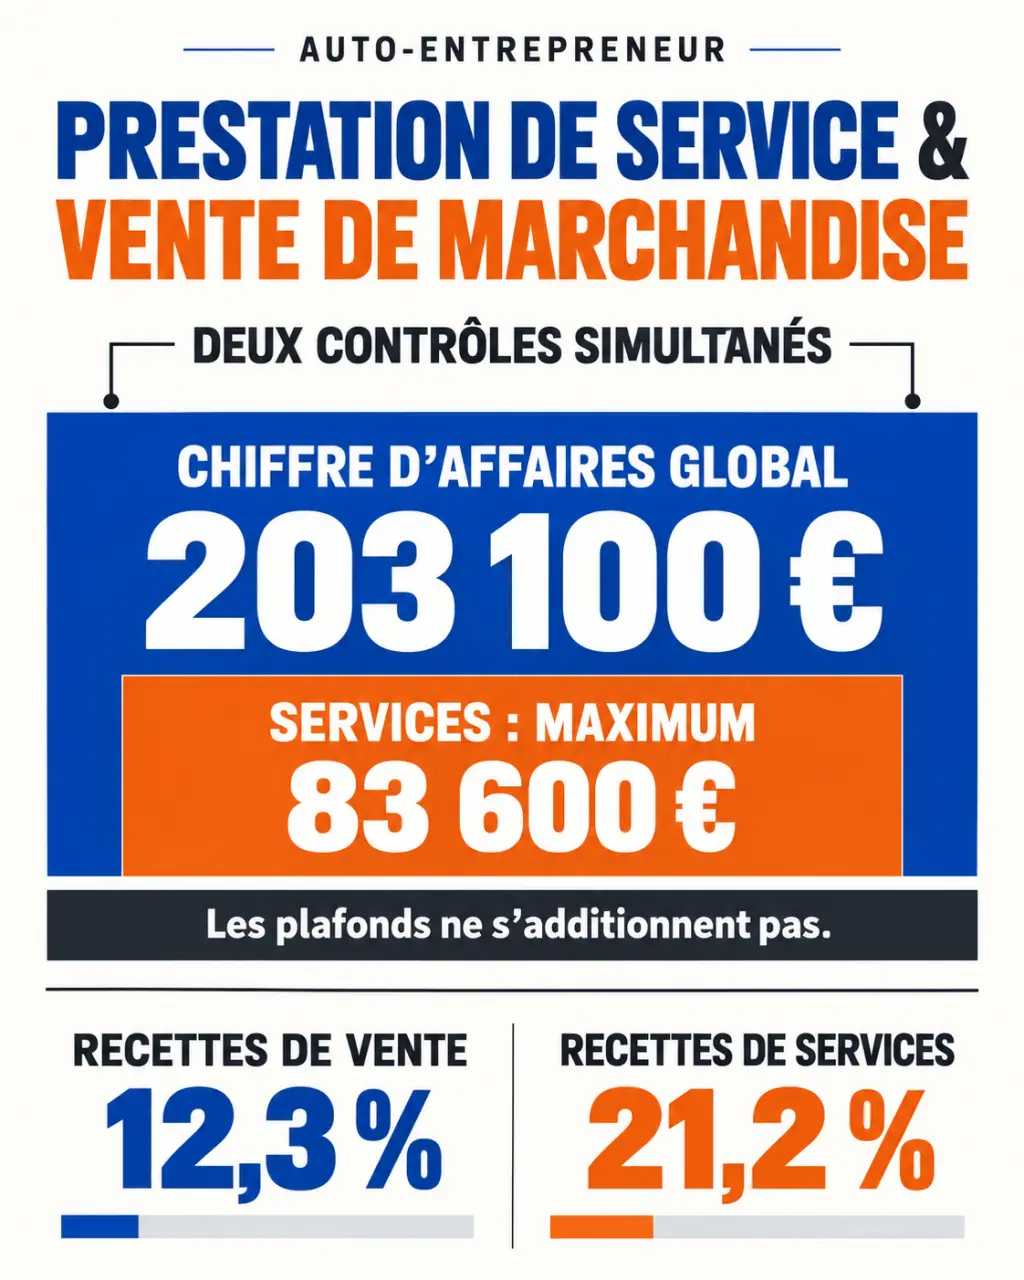
Oui, vous pouvez vendre des marchandises et réaliser des prestations de services dans une seule micro-entreprise. Ce cumul, appelé activité mixte, impose toutefois de distinguer vos recettes : les plafonds et les cotisations ne se calculent pas tous sur la même base. En 2026, les deux repères à retenir sont 203 100 € de chiffre d’affaires global et 83 600 € pour la partie services.
Une seule entreprise, mais des activités à identifier précisément
Une personne physique ne peut pas créer deux micro-entreprises pour séparer son commerce de ses prestations. Elle peut, en revanche, exercer plusieurs activités au sein de la même entreprise individuelle, sous réserve que chacune soit compatible avec le régime micro et respecte ses obligations professionnelles.
La micro-entreprise est un régime fiscal et social simplifié, et non une société. Le cumul ne dispense donc pas des qualifications, assurances ou autorisations requises pour certains métiers, notamment dans le bâtiment et la réparation automobile.
Activités liées ou distinctes : ce qui change vraiment
Les activités sont liées lorsque la vente accompagne la prestation : un plombier fournit un robinet et le pose, ou un garagiste vend une pièce et facture son remplacement. Elles sont distinctes lorsque les deux offres fonctionnent indépendamment, par exemple une boutique en ligne de vêtements et une activité de conseil.
Cette distinction aide à qualifier les recettes, mais elle ne crée pas deux enveloppes de chiffre d’affaires indépendantes. Dans les deux cas, il faut appliquer les règles de l’activité mixte et identifier correctement ce qui relève de la vente ou du service.
La fourniture de matériel n’est pas toujours une vente séparée
Un maçon fournissant des matériaux peut exercer une activité mixte, mais tous les achats utilisés pendant un chantier ne deviennent pas automatiquement des marchandises revendues. Les petites fournitures et consommables intégrés à une prestation demandent une analyse de leur traitement. Une ligne distincte sur la facture ne suffit pas à justifier une qualification en achat-revente : en cas de doute, faites confirmer votre ventilation par l’Urssaf ou votre service des impôts des entreprises.
203 100 € au total, dont 83 600 € maximum de services
Pour une activité associant vente de marchandises et prestations de services, les seuils du régime micro applicables en 2026 doivent être respectés simultanément. Ils portent sur le chiffre d’affaires hors taxes, et non sur votre bénéfice.
| Montant à surveiller | Plafond annuel | Recettes concernées |
|---|---|---|
| Chiffre d’affaires global | 203 100 € | Ventes et prestations additionnées |
| Chiffre d’affaires de services | 83 600 € | Ensemble des prestations de services |
Par exemple, avec 120 000 € de ventes et 70 000 € de prestations, votre total atteint 190 000 € : les deux limites sont respectées. Avec 100 000 € de ventes et 90 000 € de prestations, le total reste identique, mais le plafond des services est dépassé.
Déclarer la vente comme activité principale ne permet donc pas de facturer 203 100 € de services. Inversement, les plafonds ne s’additionnent pas : vous ne disposez pas d’une enveloppe de 286 700 €. En début d’activité, une règle de proratisation peut également s’appliquer selon la date de création.
Un dépassement ne signifie pas une sortie immédiate
En règle générale, le dépassement d’un seuil pendant une seule année ne fait pas perdre immédiatement le régime micro. Lorsque les limites applicables sont dépassées pendant deux années civiles consécutives, la sortie intervient au 1er janvier suivant. Le dépassement de la seule limite des services peut suffire à déclencher cette sortie.
Vous restez alors entrepreneur individuel : ce sont vos régimes fiscal et social qui changent. Il ne s’agit pas de créer automatiquement une société. Anticipez cette transition avec un professionnel plutôt que d’attendre la déclaration annuelle.
Des cotisations calculées séparément sur chaque recette
Chaque fraction du chiffre d’affaires encaissé supporte le taux correspondant à sa nature. Les taux de cotisations sociales de référence en 2026, hors Acre et situations particulières, sont les suivants.
| Nature de l’activité | Taux de cotisations sociales |
|---|---|
| Achat-revente de marchandises, BIC | 12,3 % |
| Services commerciaux ou artisanaux, BIC | 21,2 % |
| Activités libérales non réglementées relevant du régime général, BNC | 25,6 % |
| Professions libérales relevant de la CIPAV | 23,2 % |
Les BIC désignent les bénéfices industriels et commerciaux ; les BNC, les bénéfices non commerciaux. La CIPAV est une caisse de retraite concernant certaines professions libérales. Votre catégorie dépend de l’activité réellement exercée : elle ne se choisit pas pour obtenir un taux inférieur.
Avec 45 000 € de ventes et 30 000 € de services artisanaux, soit 75 000 € au total, les cotisations représentent 5 535 € sur les ventes et 6 360 € sur les services, soit 11 895 €, avant les contributions et taxes supplémentaires éventuelles.
Attention à la marge : les achats de marchandises, pièces et matériaux ne sont pas déduits du chiffre d’affaires soumis aux cotisations. Un chantier facturé cher mais nécessitant beaucoup de fournitures peut donc laisser un revenu modeste.
Impôt et TVA : deux calculs supplémentaires
Les cotisations sociales n’incluent pas tout. La contribution à la formation professionnelle et, selon votre situation, les taxes consulaires ou la CFE peuvent s’ajouter. Si vous êtes éligible au versement libératoire de l’impôt, ses taux sont de 1 % pour les ventes, 1,7 % pour les services BIC et 2,2 % pour les BNC.
Les plafonds de la micro-entreprise ne sont pas les seuils de franchise de TVA. Vous pouvez rester micro-entrepreneur tout en devant facturer la TVA. Vérifiez séparément les limites de franchise applicables à vos opérations et leur date de dépassement.
Déclarer les deux activités et sécuriser le suivi au quotidien
La création comme l’ajout d’une activité passent par le guichet unique des formalités des entreprises, géré par l’INPI. Si vous êtes déjà micro-entrepreneur, déposez une formalité de modification : ne créez pas une deuxième entreprise.
- Décrivez chaque activité précisément : produits vendus, prestations réalisées et éventuelles fournitures associées.
- Identifiez l’activité principale, généralement celle qui représente ou devrait représenter la part la plus importante du chiffre d’affaires.
- Joignez les justificatifs nécessaires, notamment pour les activités réglementées.
- Vérifiez votre dossier Urssaf afin de pouvoir déclarer les recettes dans les rubriques appropriées.
La CCI peut accompagner les activités commerciales, la CMA les activités artisanales, et l’Urssaf intervient pour les cotisations sociales. Ces interlocuteurs ne remplacent pas le dépôt de la formalité sur le guichet unique.
Au quotidien, tenez un livre des recettes permettant de distinguer ventes et services, ainsi qu’un registre des achats lorsque celui-ci est requis. Une comptabilité distincte signifie ici une ventilation identifiable et justifiable, pas nécessairement deux logiciels ou deux comptes bancaires. Déclarez à l’Urssaf les sommes effectivement encaissées, dans chaque catégorie, selon votre périodicité mensuelle ou trimestrielle.
Pour éviter les écarts, installez une boucle de contrôle : partez des encaissements bancaires, rattachez chaque paiement à sa facture, puis rapprochez les totaux par activité de votre déclaration Urssaf. Un acompte, un règlement partiel ou un avoir peut sinon provoquer un décalage entre facturation et déclaration. Ce rapprochement régulier sert aussi à voir venir les deux plafonds, sans attendre la clôture de l’année.
Avant votre première déclaration mixte, faites valider toute qualification incertaine. Une répartition cohérente dès les devis et les factures reste le meilleur moyen de payer les bonnes cotisations et de préserver la simplicité du régime.