Conseil en gestion du patrimoine dans le Gers : proximité locale ou stratégie vraiment adaptée ?
Un conseil en gestion du patrimoine dans le Gers aide à prendre des décisions cohérentes avant d’investir, de préparer sa retraite, de réduire sa fiscalité ou d’organiser une transmission. À Auch, Condom et dans les communes voisines, le bon interlocuteur ne commence pas par un produit : il commence par votre situation, vos projets et les contraintes qui comptent pour vous.
À quel moment demander un conseil en gestion du patrimoine dans le Gers ?
Il n’est pas nécessaire de disposer d’un patrimoine important pour consulter un conseiller patrimonial. Un premier rendez-vous est pertinent lorsque votre épargne s’accumule sans objectif précis, que vos revenus évoluent ou qu’un projet familial et professionnel modifie vos priorités. Les jeunes actifs peuvent structurer un effort d’épargne mensuel, y compris avec des versements accessibles ; les familles cherchent souvent à protéger leurs proches ; les retraités et futurs retraités veulent sécuriser leurs revenus. Les dirigeants et les professions libérales doivent aussi articuler patrimoine privé, rémunération et transmission d’entreprise.
Le rôle d’un conseiller en gestion de patrimoine, ou CGP, est d’avoir une vision d’ensemble. Il analyse les dimensions financières, fiscales, civiles, sociales et de prévoyance, puis transforme des objectifs parfois vagues, comme « placer mon argent », « payer moins d’impôts » ou « ne pas inquiéter mes enfants », en décisions hiérarchisées. Son travail ne remplace pas celui du notaire, de l’expert-comptable ou de l’avocat. Il coordonne les sujets et sollicite, lorsque c’est nécessaire, les compétences adaptées.
Un accompagnement local, utile sans être suffisant à lui seul
Choisir un professionnel présent à Auch, Condom ou dans les environs facilite les échanges en face à face et peut apporter une lecture concrète du marché immobilier gersois. Cette proximité est utile pour un projet locatif, une résidence secondaire ou la transmission d’un bien. Elle ne suffit toutefois pas à garantir la qualité du conseil. Le diagnostic patrimonial, la transparence des recommandations et la disponibilité du suivi comptent davantage que la seule adresse du cabinet.
Le bilan patrimonial : la base avant tout placement
Un bilan patrimonial personnalisé évite de traiter chaque produit isolément. Souscrire une assurance-vie, ouvrir un PER ou acheter un bien immobilier peut être pertinent, mais seulement si la solution s’insère dans une stratégie globale. Le conseiller recueille d’abord les informations utiles : revenus, charges, emprunts, épargne disponible, contrats existants, immobilier, situation familiale, régime matrimonial, fiscalité, couverture de prévoyance et projets à court, moyen et long terme.
Les documents à préparer pour gagner en précision
Pour un audit efficace, préparez vos derniers avis d’imposition, relevés de comptes et de placements, tableaux d’amortissement des crédits, titres de propriété, contrats d’assurance-vie ou de retraite, ainsi que les éléments relatifs à votre situation familiale et professionnelle. Chaque document aide à mesurer une capacité d’épargne, une exposition au risque, une liquidité réelle ou une éventuelle incohérence successorale. Cette préparation rend aussi les échanges plus précis dès le premier rendez-vous.
Rendement, risque et disponibilité : le triangle à arbitrer
Une stratégie patrimoniale oblige à arbitrer entre plusieurs priorités. Quand on recherche davantage de rendement potentiel, on accepte souvent une durée plus longue, une volatilité plus élevée ou une disponibilité moindre. L’objectif n’est donc pas de trouver « le meilleur placement », mais de répartir l’épargne selon son usage : une réserve de précaution immédiatement accessible, des projets datés et un capital destiné à travailler dans le temps. Cette organisation évite de vendre un investissement au mauvais moment pour financer une dépense imprévue.
Le profil de risque et l’horizon de placement déterminent ensuite l’allocation d’actifs. Les supports financiers peuvent comporter un risque de perte en capital, notamment les unités de compte. Les fonds en euros fonctionnent différemment, sans répondre pour autant à tous les objectifs de performance ou de durée. Un conseiller sérieux présente les scénarios défavorables, les frais, les contraintes de sortie et la part du capital qui doit rester disponible.
Comparer les solutions et les professionnels avant de s’engager
Le choix d’un cabinet de gestion de patrimoine dans le Gers ne se résume pas à une promesse de défiscalisation. Il faut distinguer la mission de conseil, la sélection de produits et, le cas échéant, leur distribution. Une recommandation adaptée doit rester compréhensible : pourquoi cette enveloppe, pour quelle durée, avec quels risques et à quel coût ? La fiscalité, la retraite, la protection des proches et la transmission peuvent être étudiées dans la même stratégie, mais leurs objectifs ne se confondent pas.
Vérifiez l’immatriculation d’un intermédiaire financier · Consultez le registre officiel de l’Orias pour vérifier qu’un intermédiaire en assurance, banque ou finance est autorisé à exercer.
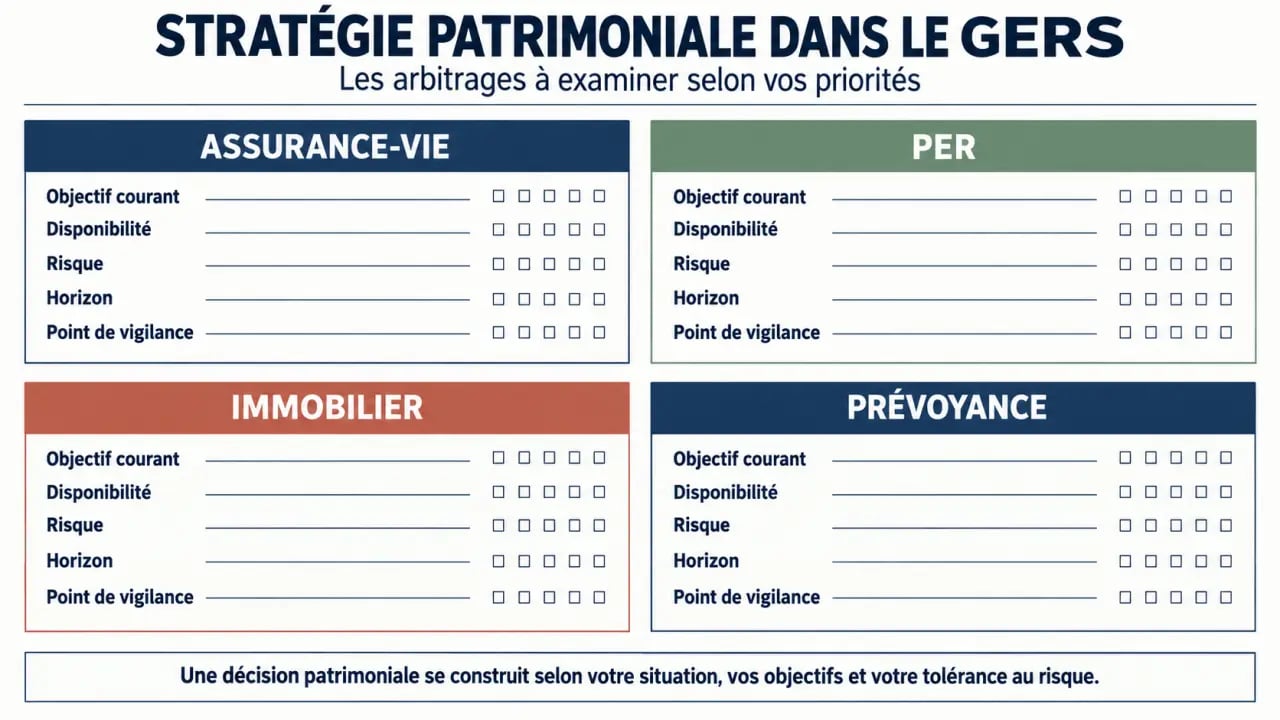
| Solution | Objectif courant | Disponibilité et risque | Point de vigilance |
|---|---|---|---|
| Assurance-vie | Épargne, diversification, transmission | Selon les supports choisis ; unités de compte exposées à la perte en capital | Frais, clause bénéficiaire et horizon |
| PER | Préparer la retraite | Épargne en principe orientée vers le long terme | Conditions de sortie et fiscalité |
| Immobilier | Revenus, diversification, projet patrimonial | Revente parfois longue ; valeur et loyers non garantis | Endettement, charges et emplacement |
| Prévoyance | Protéger les revenus et les proches | Ce n’est pas un placement de rendement | Garanties, exclusions et niveau de couverture |
Cabinet indépendant, banque ou réseau national : quelle différence ?
Un établissement bancaire offre la simplicité d’une relation centralisée et l’accès à ses propres gammes. Un réseau national peut proposer des procédures structurées et une présence locale. Un cabinet indépendant peut, de son côté, sélectionner des solutions auprès de plusieurs partenaires plutôt que de se limiter à un produit maison. Aucun modèle n’est automatiquement supérieur. Demandez quelles solutions sont accessibles, comment elles sont sélectionnées et comment le professionnel est rémunéré.
Vérifiez aussi les statuts annoncés. L’immatriculation à l’ORIAS est un point de contrôle important pour les activités concernées par l’assurance, le crédit ou l’investissement. Selon la mission, le statut de conseiller en investissements financiers, ou CIF, les éléments liés à l’AMF et la compétence juridique appropriée, ou CJA, peuvent également être pertinents. Ces vérifications ne remplacent pas l’échange, mais elles donnent un cadre plus clair à la relation.
Honoraires, frais et suivi : les questions qui protègent votre décision
La rémunération peut combiner des honoraires de conseil, des commissions versées par des partenaires et des frais propres aux produits recommandés. Certains cabinets proposent un premier échange ou un audit sans frais. Cela ne signifie pas que l’accompagnement et les solutions sont sans coût. Demandez un document clair indiquant ce que couvre la prestation, le montant ou le mode de calcul des honoraires, les frais d’entrée, de gestion ou d’arbitrage, ainsi que les éventuelles rémunérations perçues.
Les besoins et la complexité des dossiers varient fortement. Une estimation évoque un coût annuel compris entre 1 500 et 5 000 euros pour un cabinet dans le Gers, mais ce repère ne permet pas de juger une offre sans connaître le périmètre de la mission. Pour un accompagnement ponctuel, une facturation au temps passé peut être plus lisible. Pour un suivi long, la valeur se mesure aussi à la régularité des rendez-vous, à la qualité des arbitrages et à la capacité à réagir aux changements familiaux, professionnels ou réglementaires.
Les questions à poser avant de signer
- Quels objectifs avez-vous retenus et dans quel ordre de priorité ?
- Quelle part de mon épargne restera disponible en cas de besoin ?
- Quels supports peuvent perdre de la valeur et dans quelles conditions ?
- Quels frais vais-je payer, à qui et pendant combien de temps ?
- Quels sont vos statuts, votre immatriculation et vos partenaires ?
- À quelle fréquence ma stratégie sera-t-elle réévaluée ?
Passer du premier rendez-vous à une stratégie suivie
Un accompagnement patrimonial sérieux se déroule en plusieurs temps : échange initial, collecte des informations, diagnostic, présentation de recommandations argumentées, puis mise en œuvre après votre accord. Vous devez conserver le temps de comparer les solutions et de poser vos questions. Le devoir de conseil implique que la recommandation soit adaptée à votre profil, à votre expérience et à votre capacité à supporter une perte éventuelle.
Après la mise en place, le suivi reste déterminant. Un mariage, une naissance, une donation, un héritage, un départ à la retraite ou une cession d’entreprise peuvent modifier l’équilibre initial. Un point régulier permet d’ajuster l’allocation, de revoir une clause bénéficiaire ou de réévaluer l’effort d’épargne. Pour demander un rendez-vous dans le Gers, arrivez avec vos projets, vos documents essentiels et vos interrogations. Un bon conseil commence par une discussion précise, pas par une solution toute faite.