Investir à Perpignan : le rendement brut ne suffit pas à mesurer la rentabilité
Un investissement locatif à Perpignan peut afficher un rendement brut séduisant sans produire un revenu réellement confortable. Prix d’achat, travaux, vacance, crédit, charges et fiscalité modifient rapidement le résultat. Le bon projet reste cohérent avec votre budget, votre horizon patrimonial et le profil des locataires visés. Un conseil en investissement immobilier à Perpignan aide à transformer une opportunité apparente en décision chiffrée et maîtrisée.
Lire le marché perpignanais au-delà du prix au mètre carré
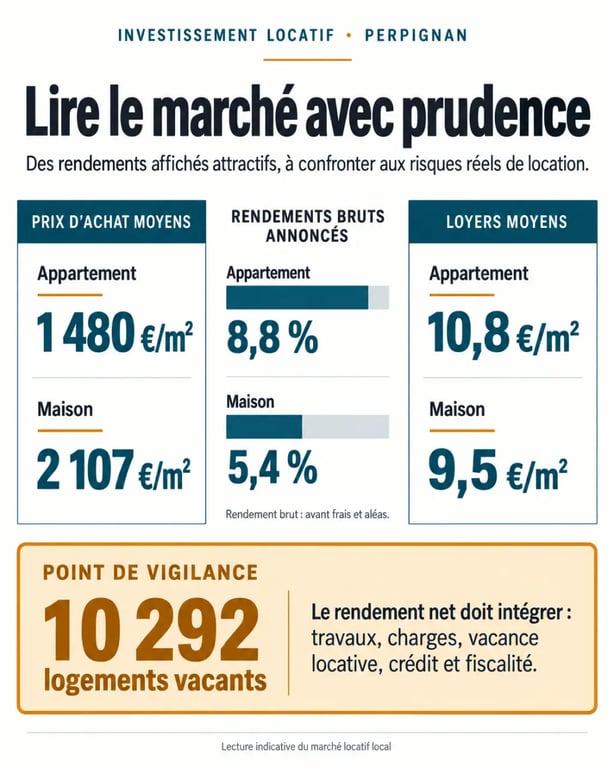
Le niveau des prix place Perpignan parmi les villes où l’entrée sur le marché locatif peut rester accessible. Le prix moyen observé atteint 1 480 €/m² pour un appartement, contre 2 107 €/m² pour une maison. Les loyers moyens s’établissent respectivement à 10,8 €/m² et 9,5 €/m² par mois. Cet écart entre prix d’acquisition et loyers explique un rendement brut moyen annoncé de 8,8 % pour les appartements, contre 5,4 % pour les maisons.
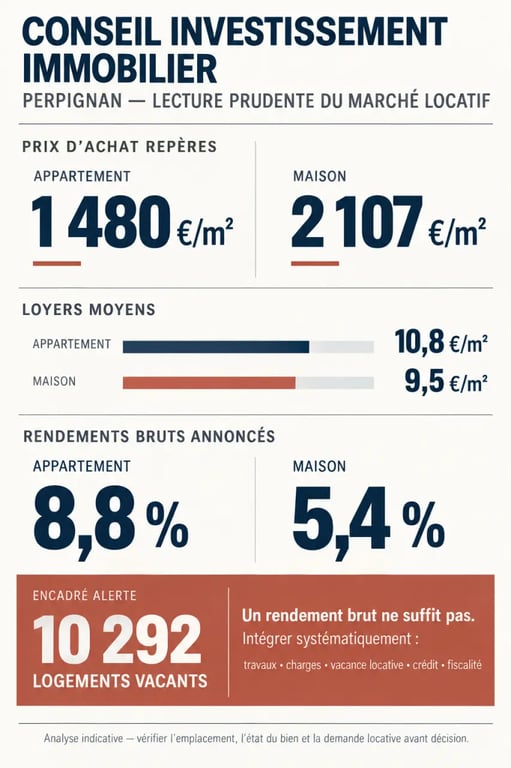
Ces moyennes ne remplacent pas une analyse à l’échelle de la rue, de l’immeuble et du type de location. Les appartements représentent 73,7 % du parc, tandis que 55,7 % des habitants sont locataires. Cette configuration peut soutenir la demande, notamment pour les petites surfaces et les logements fonctionnels. La ville compte toutefois 10 292 logements vacants, soit 14,6 % du parc. Acheter à bas prix dans un secteur peu recherché ne garantit donc pas une location rapide.
Identifier la demande locative que le bien peut réellement capter
La présence de plus de 10 000 étudiants à l’Université de Perpignan Via Domitia favorise les studios et les T2 meublés bien desservis. La proximité de la Méditerranée et de l’Espagne, annoncée à 30 minutes, ouvre aussi des perspectives liées au tourisme ou à la mobilité professionnelle. Ces marchés répondent à des attentes différentes. Un étudiant recherche la proximité, l’équipement et un loyer maîtrisé. Un jeune actif privilégie la qualité du logement, les transports et la stabilité. Un voyageur implique une gestion plus intensive.
Un studio de 25 m² loué environ 270 € par mois ne se juge pas uniquement sur son rendement affiché. Il faut vérifier son attractivité à chaque rentrée, l’état de la copropriété, le niveau des charges récupérables et la possibilité de le relouer sans réduire le loyer. Le logement doit correspondre à une demande identifiable et durable, pas seulement être théoriquement louable.
Choisir une stratégie adaptée au budget et au risque accepté
Le choix du bien dépend moins d’une recette universelle que de l’objectif poursuivi : revenus complémentaires, constitution d’un patrimoine, réduction de l’imposition, préparation de la retraite ou diversification. À Perpignan, plusieurs stratégies peuvent être étudiées. Elles doivent être comparées selon leur budget, leur gestion quotidienne et leur exposition à la vacance ou aux travaux.
| Stratégie | Profil de projet | Atout principal | Point de vigilance |
|---|---|---|---|
| Studio meublé | Budget de 55 000 à 100 000 € | Demande étudiante et rendement annoncé de 7 à 9 % | Rotation des locataires et ameublement |
| T2 ou T3 en location nue | Vision patrimoniale stable | Locataires potentiellement plus durables | Rendement souvent moins dynamique |
| Colocation | Grand appartement bien situé | Rendement annoncé de 8 à 10 % | Gestion, baux et turn-over plus exigeants |
| Immeuble de rapport | Budget de 350 000 à 700 000 € | Diversification sur plusieurs lots, rendement annoncé de 7 à 9,5 % | Travaux, gestion technique et financement |
Quartier, immeuble et usage : les critères à arbitrer
Le centre historique, Saint-Jacques, Saint-Mathieu, le Moulin à Vent ou les abords de l’université n’offrent ni le même cadre de vie ni la même profondeur de marché. Un quartier peut convenir à une stratégie de rendement avec travaux, mais être moins adapté à un investissement patrimonial destiné à une revente simple. Avant toute offre, confrontez les annonces comparables, les loyers réellement pratiqués, les commerces, les transports, l’environnement immédiat et la qualité des parties communes.
Un logement peut aussi masquer des difficultés importantes. Une façade rénovée, une décoration soignée ou un loyer théorique élevé peuvent dissimuler une cage d’escalier dégradée, une isolation insuffisante ou une copropriété incapable de voter les travaux nécessaires. Visiter à plusieurs moments de la journée, lire les procès-verbaux d’assemblée générale et demander le plan pluriannuel de travaux permettent de vérifier l’état réel de l’immeuble. Cette analyse protège la rentabilité future et la valeur de revente.
Calculer le rendement net et le cash-flow avant de parler fiscalité
Le rendement brut fournit un premier repère : il correspond aux loyers annuels divisés par le coût total de l’acquisition, puis multipliés par 100. Le coût total ne se limite pas au prix affiché. Dans l’ancien, les frais d’acquisition sont annoncés entre 7 et 8 %. Il faut aussi intégrer les travaux, le mobilier éventuel, les frais de financement et les garanties.
Calendrier officiel d’interdiction de location des passoires thermiques · Découvrez les règles de décence énergétique et le calendrier DPE applicable aux logements classés G.
Pour approcher le rendement net, retirez ensuite les charges non récupérables, la taxe foncière, l’assurance propriétaire non occupant, les frais de gestion, l’entretien, la provision pour vacance et les éventuels impayés. Le cash-flow mesure ce qui reste, ou ce qui manque, chaque mois après le paiement de toutes les dépenses et de la mensualité de crédit. Un rendement brut élevé peut donc coexister avec un effort d’épargne important.
Construire un scénario prudent pour la banque et pour soi-même
Un prévisionnel solide prévoit au minimum trois scénarios : central, prudent et dégradé. Le scénario prudent intègre, par exemple, une période sans locataire, un dépassement du budget travaux ou un loyer inférieur à l’estimation initiale. Les banques demandent généralement un apport de 10 à 20 %, mais le montant pertinent dépend aussi de votre épargne de sécurité. Mobiliser tout son apport pour réduire le crédit peut fragiliser le projet si une chaudière, une toiture ou une régularisation de copropriété survient après la signature.
- Vérifiez le loyer avec des biens comparables réellement proposés dans le secteur.
- Chiffrez les travaux à partir de devis, plutôt qu’avec une simple estimation au mètre carré.
- Intégrez les périodes de remise en location et les frais de relocation.
- Testez la mensualité avec le taux, l’assurance emprunteur et la durée retenus.
- Conservez une réserve de trésorerie distincte de l’apport.
Adapter fiscalité, DPE et montage juridique au projet
La fiscalité ne doit pas être choisie avant le bien. Elle dépend du type de location, des revenus du foyer, de la durée de détention et de l’objectif patrimonial. En location meublée, le statut de loueur en meublé non professionnel au régime réel peut permettre de déduire certaines charges et d’amortir le bien ainsi que le mobilier, selon les règles applicables. En location nue, les revenus relèvent des revenus fonciers. Des travaux éligibles peuvent créer un déficit foncier annoncé jusqu’à 10 700 € par an sous conditions.
La SCI peut faciliter l’organisation d’un patrimoine à plusieurs ou sa transmission. Le choix entre l’impôt sur le revenu et l’impôt sur les sociétés entraîne toutefois des conséquences sur l’imposition des loyers, la comptabilité et la plus-value à la revente. L’acquisition en nom propre est souvent plus simple, sans être automatiquement moins pertinente. Un arbitrage fiscal doit être vérifié au moyen de simulations adaptées à votre situation.
Faire du DPE un critère de prix et non une surprise après achat
Les logements classés G ne peuvent plus être proposés à la location. Les échéances annoncées concernent ensuite les logements F en 2028, puis les logements E en 2034. À Perpignan, 11,4 % des logements sont classés E, F ou G. Pour un bien ancien, le DPE doit donc conduire à chiffrer l’isolation, la ventilation, le chauffage, les menuiseries et les contraintes de copropriété avant de négocier.
Des travaux bien pilotés peuvent améliorer le confort, limiter les charges et valoriser le logement. À l’inverse, des travaux impossibles à réaliser, trop coûteux ou bloqués par la copropriété peuvent compromettre la stratégie locative. Le diagnostic énergétique doit donc entrer dans le prix d’achat et dans le prévisionnel, plutôt que d’être traité après la signature.
Ce qu’apporte un conseil en investissement immobilier à Perpignan
Un conseiller ne remplace ni l’agent immobilier, ni le courtier, ni le gestionnaire locatif. Il relie leurs informations à votre situation patrimoniale et financière. Son rôle consiste à définir votre capacité d’investissement, à comparer les modes d’acquisition, à simuler les flux nets de trésorerie, à mesurer les effets fiscaux et à identifier les risques avant l’engagement.
Une étude utile se conclut par une restitution claire : budget d’achat réaliste, apport recommandé, stratégie locative, hypothèses de loyer, coût des travaux, régime envisagé et scénarios de rentabilité. Demandez quelles hypothèses soutiennent les projections et ce qui se passe si le loyer baisse, si le logement reste vacant ou si les travaux augmentent. Cette transparence permet de décider avec confiance, puis de solliciter un accompagnement local pour affiner un bien précis ou constituer un dossier de financement crédible.