Éviter les frais de succession : transmettre la maison sans sacrifier son usage
Éviter les frais de succession est parfois possible grâce aux exonérations et aux abattements. Pour un patrimoine plus important, les réduire légalement suppose surtout d’anticiper : donations, transmission de la nue-propriété et assurance-vie répondent à des besoins différents. L’objectif n’est pas seulement de payer moins d’impôt, mais aussi de permettre aux héritiers de conserver la maison sans manquer de liquidités.
Identifier ce qui peut réellement être supprimé
Les droits de succession sont l’impôt dû par les héritiers. Les « frais de succession » englobent aussi les émoluments du notaire, les formalités, la publicité foncière et, éventuellement, les frais de partage. Une succession exonérée d’impôt peut donc entraîner des dépenses, notamment en présence d’un bien immobilier.
Estimation des droits de succession en ligne directe
Une estimation pédagogique pour un patrimoine net transmis à parts égales à un ou plusieurs enfants.
Résultat estimatif
| Enfant | Base taxable | Droits estimés |
|---|
La base taxable correspond à la part nette par enfant après déduction de l’abattement de 100 000 €, diminué des donations antérieures déjà consommées par enfant.
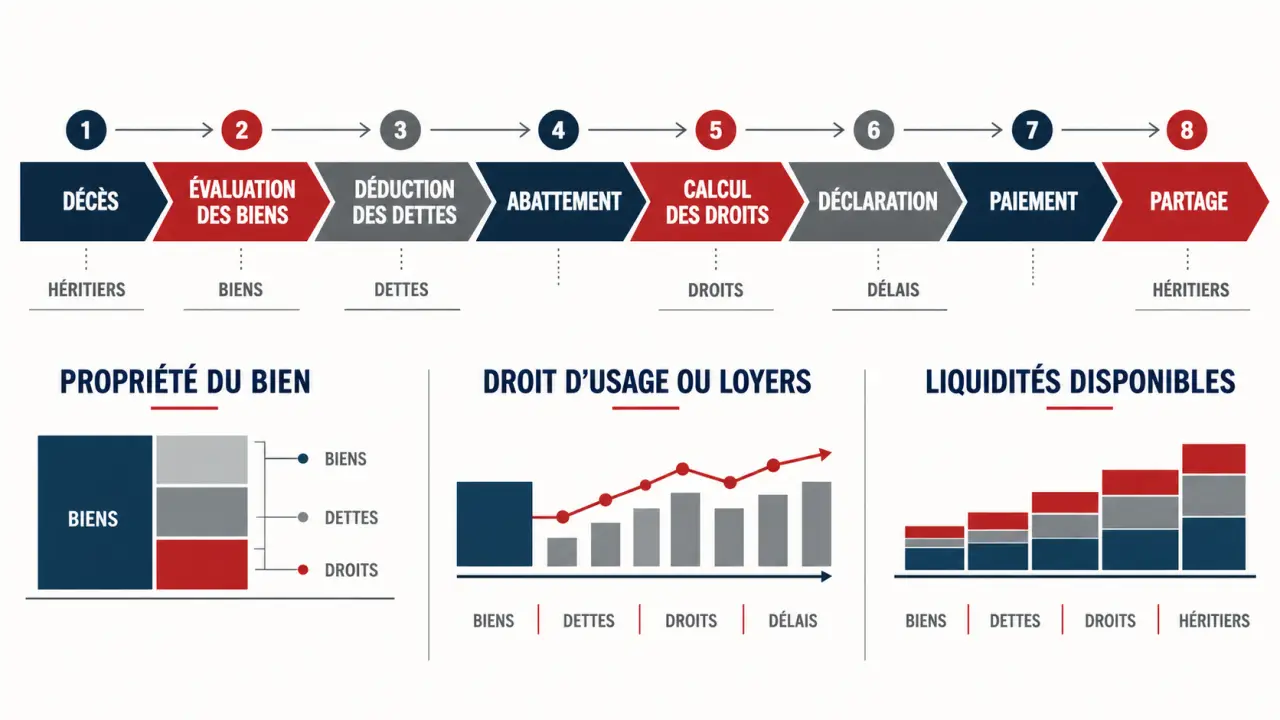
Le calcul commence par l’évaluation des biens à leur valeur vénale au décès. Les dettes déductibles sont retranchées de l’actif successoral. Chaque héritier est ensuite imposé sur sa part nette, après application de son abattement et prise en compte des donations antérieures.
| Bénéficiaire | Règle principale en succession |
|---|---|
| Conjoint survivant | Exonération totale des droits |
| Partenaire de PACS | Exonération, mais un testament est nécessaire pour lui transmettre une part successorale |
| Enfant | Abattement de 100 000 € par parent |
| Frère ou sœur | Abattement de 15 932 €, sauf exonération sous conditions spécifiques |
| Neveu ou nièce | Abattement de 7 967 € |
| Petit-enfant | Abattement de 1 594 € en principe, avec règles particulières en cas de représentation |
| Héritier handicapé remplissant les conditions | Abattement supplémentaire de 159 325 € |
En ligne directe, le barème progressif est de 5 % jusqu’à 8 072 €, 10 % de 8 073 € à 12 109 €, 15 % de 12 110 € à 15 932 €, puis 20 % jusqu’à 552 324 €. Les tranches suivantes sont taxées à 30 % jusqu’à 902 838 €, 40 % jusqu’à 1 805 677 €, puis 45 % au-delà.
Une maison de 500 000 € transmise par un seul parent à deux enfants représente ainsi 250 000 € chacun. Sans dette, autre bien ni donation antérieure, leur base taxable est de 150 000 € chacun : les droits atteignent environ 28 194 € par enfant, soit environ 56 389 € au total.
Donner assez tôt, sans compromettre sa sécurité financière
Utiliser les abattements et organiser le partage
Chaque parent peut donner à chaque enfant 100 000 € tous les 15 ans sans droits de donation, sous réserve de l’abattement déjà utilisé. Deux parents disposant des biens nécessaires peuvent ainsi transmettre 600 000 € à trois enfants : chacun reçoit 100 000 € de son père et 100 000 € de sa mère.
Les donations fiscalement rappelables réduisent l’abattement disponible lors d’une nouvelle donation ou du décès. Leur ancienneté doit donc être vérifiée. Passé le délai fiscal, elles peuvent encore avoir des conséquences civiles pour l’équilibre entre héritiers : le rappel fiscal ne se confond pas avec le rapport successoral.
La donation simple convient à une transmission ciblée. La donation-partage permet d’organiser la répartition entre les bénéficiaires et peut, sous conditions, fixer les valeurs pour le calcul de la réserve héréditaire. Elle aide à prévenir les désaccords, sans supprimer automatiquement toute fiscalité.
Conserver l’occupation ou les loyers grâce à l’usufruit
La donation avec réserve d’usufruit transmet la nue-propriété aux enfants tout en permettant au donateur d’habiter le logement ou d’en percevoir les loyers. Les droits sont calculés sur la valeur fiscale de la nue-propriété, déterminée selon l’âge de l’usufruitier : plus celui-ci est jeune, plus cette valeur est faible.
Au décès de l’usufruitier, la pleine propriété se reconstitue en principe sans droits supplémentaires sur cette réunion. En revanche, vendre la pleine propriété exige l’accord des nus-propriétaires. L’acte doit préciser la répartition des charges et anticiper une éventuelle vente. Donner est en principe irrévocable : il faut conserver suffisamment de ressources pour vivre et financer une éventuelle dépendance.
Choisir les outils complémentaires sans leur prêter de pouvoirs magiques
| Solution | Utilité | Limite ou coût |
|---|---|---|
| SCI familiale | Transmettre progressivement des parts et organiser la gestion | Constitution, suivi et actes ; aucune exonération automatique |
| Assurance-vie | Transmettre un capital et apporter des liquidités | Fiscalité selon les dates du contrat, des versements et l’âge de l’assuré |
| Testament | Désigner les bénéficiaires dans les limites légales | Ne crée pas d’abattement fiscal |
| Régime matrimonial ou donation au dernier vivant | Renforcer la protection du conjoint | Conséquences à étudier pour les enfants et le second décès |
La SCI facilite la donation de fractions d’un patrimoine immobilier grâce aux parts sociales. Elle ne fait pas disparaître les droits : les abattements ordinaires restent applicables. Une décote éventuelle doit être justifiée, jamais appliquée forfaitairement pour réduire artificiellement la valeur.
Pour l’assurance-vie, dans le régime courant des versements avant 70 ans, un abattement de 152 500 € par bénéficiaire s’applique, puis un prélèvement de 20 % sur la fraction taxable jusqu’à 700 000 €, et de 31,25 % au-delà. Pour les primes versées après 70 ans sur les contrats concernés, l’abattement est de 30 500 € globalement ; les gains sont en principe exclus des droits de succession. Les contrats anciens peuvent relever de règles différentes.
Le testament reste indispensable pour transmettre au partenaire de PACS, qui n’est pas héritier légal. Il doit respecter la réserve des enfants. Une communauté universelle avec attribution intégrale peut protéger le conjoint, mais aussi concentrer la transmission au second décès. En famille recomposée, une analyse notariale est particulièrement importante.
Préserver la maison exige aussi de financer la succession
Raisonnez par strates : la propriété du logement, son usage et l’argent nécessaire à sa conservation sont trois sujets distincts. Transmettre la nue-propriété traite le premier ; conserver l’usufruit protège le deuxième ; prévoir une épargne disponible traite le troisième. Une maison transmise sans droits peut malgré tout devenir difficile à garder si personne ne peut payer les travaux, les charges ou la part d’un autre héritier.
Avant de donner, estimez donc le besoin de trésorerie des futurs héritiers. Si un enfant souhaite garder seul la maison, pourra-t-il financer la soulte due aux autres ? Une répartition associant immobilier et capitaux peut être plus viable qu’une indivision subie.
Une convention d’indivision peut organiser l’occupation, les dépenses et la gestion. Elle ne garantit pas la conservation définitive du bien. En cas de difficulté de paiement des droits, un paiement fractionné ou différé peut être demandé sous conditions, généralement avec intérêts et garanties : ce n’est pas un droit automatique.
Préparer les documents et respecter les délais
En présence d’un bien immobilier, l’intervention du notaire est obligatoire. Il établit notamment l’acte de notoriété et l’attestation immobilière, puis accompagne le règlement fiscal. Préparez :
- Les titres de propriété et des estimations immobilières étayées.
- Les relevés bancaires, placements, emprunts et justificatifs des dettes.
- Le contrat de mariage, la convention de PACS et le testament éventuel.
- Les actes et déclarations des donations antérieures.
- Les informations relatives aux contrats d’assurance-vie.
La déclaration et le paiement interviennent en principe dans les 6 mois après un décès en France, et dans les 12 mois après un décès à l’étranger, sous réserve des règles particulières. Certaines successions bénéficient d’une dispense de déclaration : notamment, sous conditions, lorsque l’actif brut est inférieur à 50 000 € pour les proches concernés, ou à 3 000 € pour les autres bénéficiaires. Cette dispense ne doit pas être confondue avec une exonération.
Demandez au notaire une comparaison chiffrée entre succession sans anticipation, donation et démembrement, frais d’actes compris. Une sous-évaluation expose à un redressement ; une déclaration tardive, à des intérêts et majorations. La bonne stratégie réduit l’impôt sans fragiliser le donateur ni créer un problème de partage.