Simulateur de dividendes : distinguez l’IS, les prélèvements et le net réellement perçu
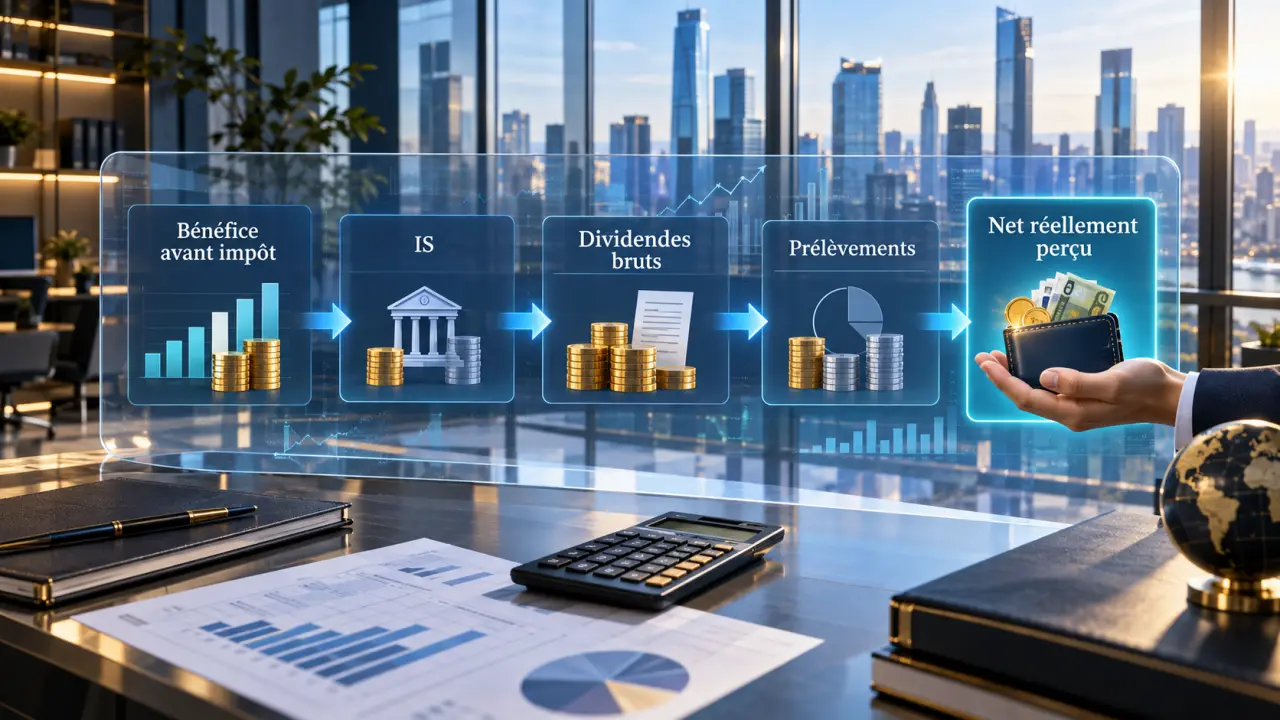
Un simulateur de dividendes part d’un montant brut distribué pour estimer la somme qui arrivera réellement sur votre compte. Pour obtenir un résultat cohérent, il faut distinguer deux étapes : l’impôt sur les sociétés déjà payé par l’entreprise, puis la fiscalité et, selon le statut du bénéficiaire, les prélèvements applicables aux dividendes.
Préparer une simulation de dividendes adaptée à votre situation
Le bon point de départ n’est pas le bénéfice comptable initial, mais le montant de dividendes bruts que la société envisage de distribuer. Cette somme ne peut être décidée qu’à partir d’un bénéfice distribuable, après prise en compte des règles comptables, des éventuelles pertes antérieures et des réserves à constituer ou à conserver.
Pour utiliser correctement un simulateur de dividendes, renseignez ou vérifiez les éléments suivants :
- le montant brut attribué à chaque associé ;
- la forme de la société et son régime d’imposition ;
- le statut du bénéficiaire : associé simple, président de SAS ou de SASU, gérant majoritaire de SARL, associé d’EURL ou autre travailleur non salarié ;
- le choix envisagé entre le prélèvement forfaitaire unique et le barème progressif ;
- votre taux marginal d’imposition si vous comparez les deux options.
Un résultat présenté comme « net » doit être interprété avec attention. Il peut correspondre au montant restant après les prélèvements effectués lors du versement, sans préjuger du montant définitif après la déclaration annuelle. Une simulation sérieuse distingue donc le dividende brut, l’acompte d’impôt, les prélèvements sociaux, les éventuelles cotisations sociales et le net estimé.
Du bénéfice de l’entreprise au dividende net : suivre les deux niveaux
L’IS intervient avant la distribution
Les dividendes ne sont pas une charge déductible comme peut l’être une rémunération. L’entreprise réalise d’abord son résultat, acquitte l’impôt sur les sociétés lorsqu’elle y est soumise, puis les associés peuvent décider d’affecter tout ou partie du solde disponible à la réserve ou à la distribution. Le dividende brut saisi dans un outil de calcul correspond normalement à cette seconde étape : il est déjà établi après l’IS.
Cette chronologie évite une confusion fréquente. Appliquer l’IS une nouvelle fois sur un dividende déjà décidé revient à compter deux fois le même niveau d’imposition. En revanche, si vous partez d’un bénéfice avant IS pour mesurer le coût global d’une distribution, vous devez intégrer l’IS avant de déterminer l’enveloppe distribuable.
Une lecture en deux colonnes pour distinguer les montants
Imaginez une ardoise de trésorerie avec, à gauche, ce qui reste dans la société et, à droite, ce qui parvient à l’associé. Dans la colonne de l’entreprise figurent le bénéfice, l’IS et la part mise en réserve. Dans celle de l’associé apparaissent le dividende brut, les prélèvements et le montant disponible.
Cette représentation permet de comprendre pourquoi un même « net perçu » peut nécessiter un bénéfice différent selon le taux d’IS, le régime fiscal choisi et le statut social du bénéficiaire. Elle rappelle aussi qu’un montant juridiquement distribuable ne doit pas être versé au détriment de la trésorerie nécessaire à l’activité. La mise en réserve peut conserver une partie du résultat dans l’entreprise pour financer son fonctionnement ou ses projets.
PFU ou barème progressif : comparer avant de choisir
Pour une personne physique, le régime de référence est généralement le prélèvement forfaitaire unique (PFU), souvent appelé flat tax. Le taux global couramment associé au PFU est de 30 %, avec une fraction de 12,8 % au titre de l’impôt sur le revenu et des prélèvements sociaux. Lors du versement, la fraction de 12,8 % correspond à un acompte d’impôt, sous réserve des situations permettant une dispense.
| Point de comparaison | PFU | Option pour le barème progressif |
|---|---|---|
| Imposition sur le revenu | Fraction forfaitaire de 12,8 % | Intégration aux revenus imposables du foyer |
| Prélèvements sociaux | À prendre en compte dans le calcul global | À prendre en compte également |
| Paramètre déterminant | Simplicité et taux forfaitaire | Taux marginal d’imposition et revenus du foyer |
| Portée du choix | Régime appliqué par défaut | Option à apprécier à l’échelle de la déclaration |
Le barème progressif n’est pas automatiquement plus avantageux parce que vos dividendes sont modestes. Il faut examiner l’ensemble des revenus du foyer fiscal, les autres revenus de capitaux mobiliers et les conséquences de l’option sur la déclaration. Le PFU n’est pas non plus optimal dans toutes les situations.
Pour comparer les deux régimes, réalisez deux simulations avec le même dividende brut. Analysez le net estimé et l’impôt final attendu, plutôt que le seul prélèvement observé au moment du versement. Cette méthode évite de confondre l’acompte de 12,8 % avec l’imposition définitive.
Le statut juridique peut modifier fortement le résultat
SAS et SASU : distinguer mandat social et revenus du capital
Pour un associé ou un président de SAS ou de SASU, les dividendes sont en principe traités comme des revenus de capitaux mobiliers. Ils ne se confondent pas avec la rémunération versée au titre du mandat social. Le simulateur doit donc séparer le salaire éventuel du président et la distribution reçue en qualité d’associé.
Ces deux revenus n’ont pas le même traitement. Le salaire rémunère l’exercice du mandat et s’inscrit dans le fonctionnement social du dirigeant. Les dividendes proviennent d’un bénéfice distribuable et dépendent de la détention du capital. Pour une estimation lisible, saisissez séparément chaque montant et évitez de regrouper salaire et dividendes dans une même base de calcul.
Gérant majoritaire de SARL, EURL et travailleur non salarié
Le cas du dirigeant travailleur non salarié demande une attention particulière. Pour un gérant majoritaire de SARL, un associé unique d’EURL ou certains associés de SNC, la fraction des dividendes qui dépasse 10 % du capital social peut relever de cotisations sociales. Un calcul limité au PFU risque alors de sous-estimer les prélèvements réels.
Avant de retenir le résultat, renseignez le capital social et identifiez précisément la qualité du bénéficiaire. Il faut aussi distinguer les prélèvements sociaux applicables aux revenus du capital des cotisations sociales liées au statut de travailleur non salarié. Ces deux catégories ne répondent pas au même mécanisme.
Cette différence montre les limites d’un simulateur générique. Il fournit une estimation initiale, mais une analyse individualisée devient nécessaire lorsque la distribution est élevée, que le capital est faible ou que plusieurs associés et régimes coexistent.
Salaire, dividendes ou combinaison : raisonner en coût global
Comparer le salaire et les dividendes uniquement selon le net perçu donne une vision incomplète. Le salaire est généralement déductible du résultat de la société, mais il entraîne des cotisations et participe à la protection sociale du dirigeant, notamment pour la retraite, la prévoyance et la couverture maladie selon son statut. Les dividendes rémunèrent la détention du capital et supposent qu’un bénéfice distribuable existe.
Une rémunération mixte peut répondre à deux besoins distincts : obtenir un revenu régulier grâce au salaire, puis compléter ce revenu par une distribution lorsque les comptes le permettent. Pour comparer les scénarios, utilisez les mêmes critères :
- fixez le revenu net personnel recherché ;
- calculez le coût total pour la société, en intégrant l’IS lorsque vous partez du bénéfice ;
- mesurez la protection sociale conservée avec une rémunération ;
- vérifiez la trésorerie nécessaire à l’activité avant toute distribution ;
- comparez plusieurs hypothèses plutôt que de chercher une règle valable pour tous.
Le coût pour la société et le montant réellement perçu doivent être présentés séparément. Une option peut produire un net personnel plus élevé tout en réduisant la protection sociale ou en mobilisant davantage de bénéfices. L’arbitrage dépend donc du statut, du niveau de revenu recherché, de la situation fiscale du foyer et des besoins de l’entreprise.
Le résultat d’un simulateur de dividendes reste indicatif. Il ne tient pas toujours compte de tous les revenus du foyer, des exonérations, des particularités de détention ou des règles sociales propres à chaque dossier. Avant une décision de distribution, confrontez l’estimation aux comptes approuvés, à votre statut exact et à votre situation fiscale annuelle.