Peut-on avoir plusieurs PEA ? Un seul classique, deux enveloppes possibles
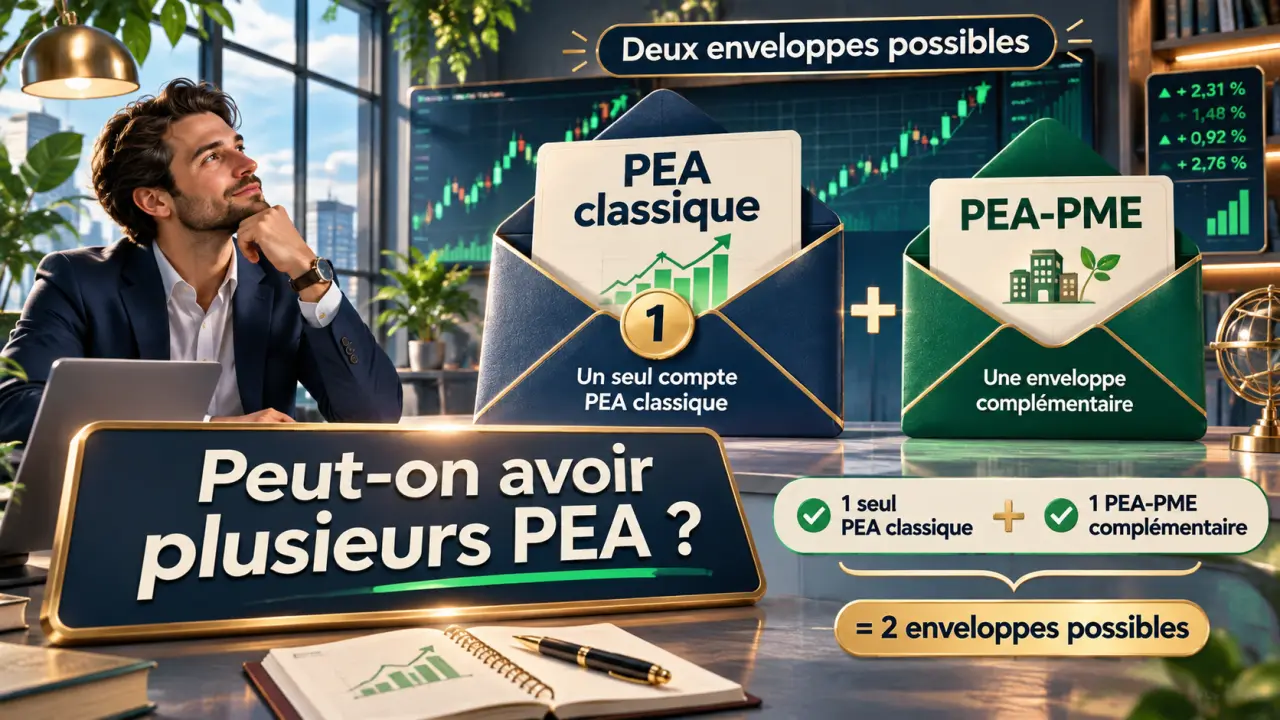
Vous ne pouvez détenir qu’un seul PEA classique par personne, mais vous pouvez le cumuler avec un PEA-PME. Ces deux plans peuvent être ouverts dans des établissements différents, sous réserve de respecter leurs plafonds de versement. Au sein d’un couple, chacun peut posséder ses propres plans : la limite s’apprécie par titulaire, et non simplement par foyer fiscal.
La distinction essentielle porte donc sur la catégorie du plan. Un PEA bancaire et un PEA assurance ne constituent pas deux possibilités cumulables ; le PEA jeune, lui, n’est pas une enveloppe supplémentaire.
Les configurations autorisées : raisonner par personne et par catégorie
Le plan d’épargne en actions permet d’investir dans des titres éligibles avec un régime fiscal particulier. Son caractère individuel est fondamental : un PEA ne peut jamais être joint, même entre époux ou partenaires de Pacs.
Le tableau suivant permet de distinguer les situations les plus courantes avant toute ouverture.
| Configuration | Autorisation | Règle à retenir |
|---|---|---|
| Deux PEA classiques pour une personne | Non | Un seul plan classique, tous établissements confondus |
| Un PEA bancaire et un PEA assurance | Non | Deux formes d’une même catégorie |
| Un PEA classique et un PEA-PME | Oui | Respect des plafonds individuels et du plafond global |
| Un PEA classique pour chaque conjoint | Oui | Chaque conjoint est titulaire de son propre plan |
| Un PEA jeune pour un majeur rattaché | Oui, sous conditions | Plafond réduit pendant le rattachement fiscal |
Bancaire ou assurance : un choix, pas un cumul
Le PEA bancaire comporte un compte espèces, alimenté par des versements en numéraire, et un compte-titres accueillant les investissements. Le PEA assurance prend la forme d’un contrat de capitalisation. Cette différence de fonctionnement ne change pas la règle d’unicité : ouvrir un contrat chez un assureur alors que vous possédez déjà un PEA bancaire constitue une double détention interdite.
Le PEA-PME est une catégorie distincte, destinée au financement des petites et moyennes entreprises et des entreprises de taille intermédiaire éligibles. Chaque personne remplissant les conditions peut en détenir un, en complément de son PEA classique.
150 000 € et 225 000 € : articuler les plafonds sans les additionner
Le plafond de versement du PEA classique est de 150 000 €. Celui du PEA-PME peut atteindre 225 000 €, mais les versements sur les deux plans réunis ne doivent pas dépasser 225 000 € par personne. Il ne faut donc pas additionner les deux plafonds pour obtenir une capacité de 375 000 €.
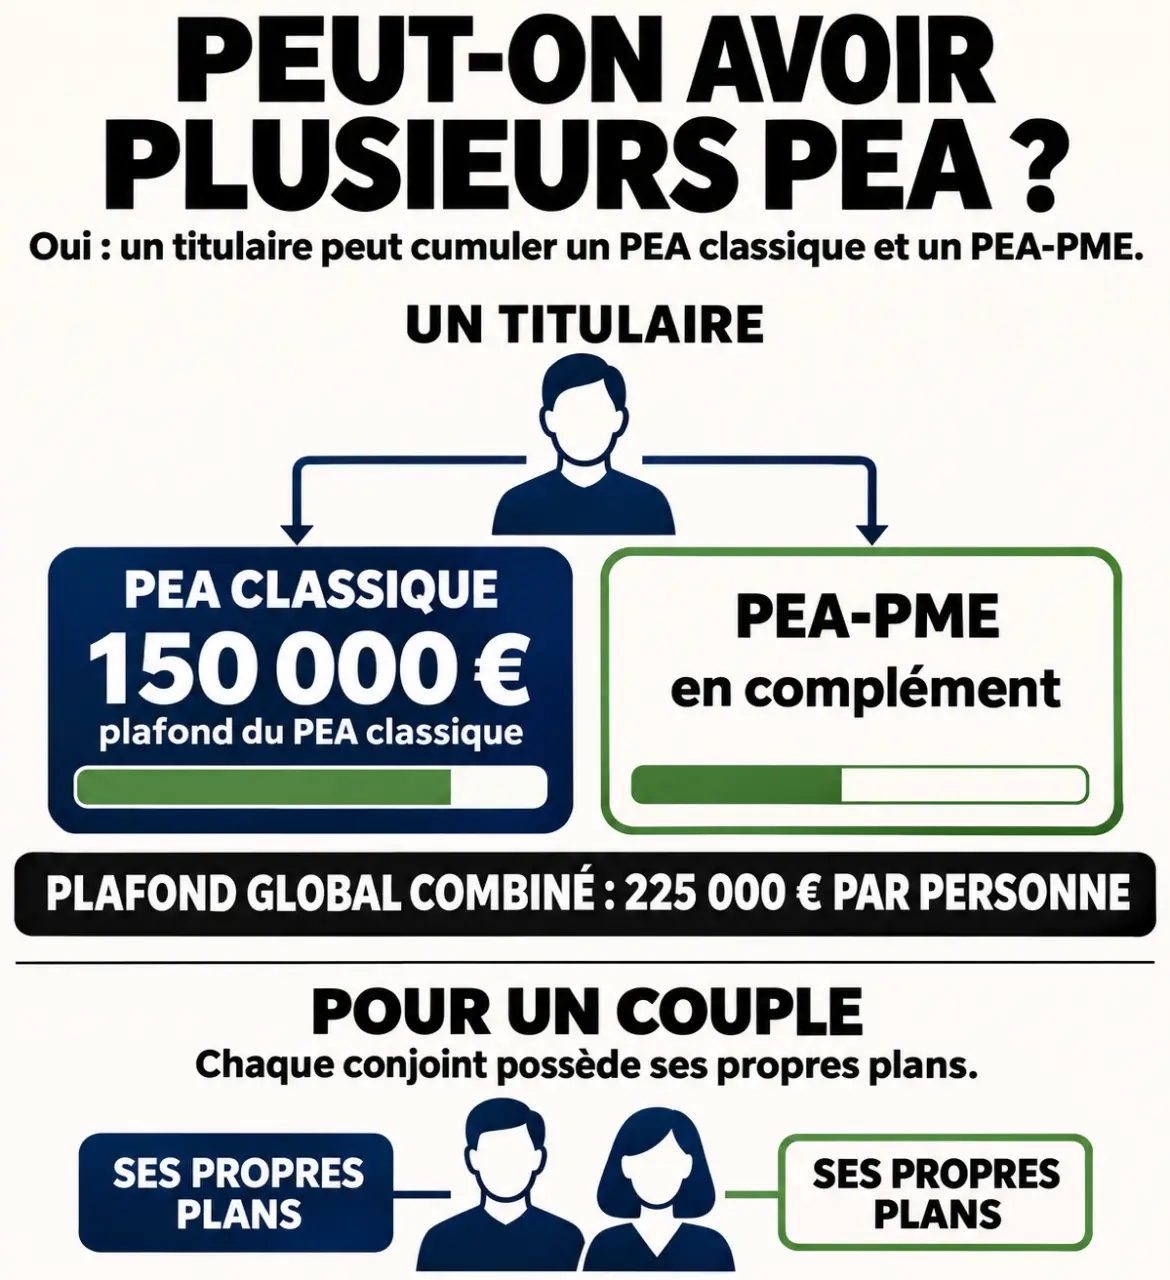
- Avec 150 000 € versés sur votre PEA classique, vous pouvez verser au maximum 75 000 € sur votre PEA-PME.
- Avec 140 000 € sur le PEA et 50 000 € sur le PEA-PME, vos versements cumulés atteignent 190 000 € : il reste 35 000 € de capacité globale.
- Sans PEA classique alimenté, un PEA-PME peut recevoir jusqu’à 225 000 €.
Ces limites concernent les versements effectués, pas la valeur du portefeuille. Un PEA alimenté à hauteur de 150 000 € peut dépasser ce montant grâce aux plus-values et aux revenus conservés dans le plan. À l’inverse, une baisse des marchés ne reconstitue pas de capacité de versement.
Imaginez une mousse qui prend du volume dans un récipient : sa hauteur ne vous indique plus la quantité initialement versée. Pour un PEA, la valeur affichée peut elle aussi « gonfler » avec les gains. Le bon indicateur pour suivre votre plafond reste donc le cumul des apports en numéraire, enregistré séparément de la performance. Ce suivi est particulièrement utile lorsque vos deux plans sont répartis entre deux banques.
Le cumul ne dispense pas de vérifier les placements : actions, fonds et ETF doivent respecter les critères d’éligibilité propres à chaque enveloppe. Pour plusieurs catégories de fonds, cette éligibilité repose notamment sur un quota de 75 % d’actifs éligibles. Un placement accessible sur un compte-titres ordinaire ne l’est donc pas automatiquement sur un PEA.
Couple et enfant majeur : plusieurs titulaires, des droits distincts
Un couple peut détenir jusqu’à quatre plans
Deux conjoints ou partenaires de Pacs peuvent chacun posséder un PEA classique et un PEA-PME, soit quatre plans au total. Leur capacité cumulée de versement peut ainsi atteindre 450 000 €, à condition que chacun respecte sa limite personnelle de 225 000 €, dont 150 000 € maximum sur son PEA classique.
Ces droits ne sont pas transférables entre titulaires. Si l’un des conjoints a atteint son plafond, il ne peut pas utiliser à son nom la capacité restante de l’autre. Chaque plan possède également sa propre ancienneté fiscale : ouvrir les deux PEA à des dates différentes entraîne des échéances distinctes.
Le PEA jeune reste un PEA classique à plafond réduit
Un jeune majeur de 18 à 25 ans rattaché au foyer fiscal de ses parents peut ouvrir un PEA, couramment appelé PEA jeune. Ses versements sont plafonnés à 20 000 € pendant le rattachement, indépendamment des plafonds des parents. Un enfant mineur ne peut pas en ouvrir.
Le jeune ne peut pas détenir simultanément ce plan et un autre PEA classique. Il ne peut pas non plus ouvrir un PEA-PME tant qu’il reste rattaché fiscalement. À la fin du rattachement, son plan conserve son ancienneté et relève du plafond classique de 150 000 € ; les sommes déjà versées comptent dans cette limite.
Ouvrir ailleurs ou corriger un doublon : les démarches à privilégier
Vous pouvez choisir une banque pour le PEA classique et un autre établissement pour le PEA-PME. Comparez les frais de courtage, de garde, de gestion et de transfert, mais aussi les supports disponibles. Détenir deux enveloppes n’apporte rien si leurs placements ou leurs frais ne correspondent pas à votre stratégie.
Avant de signer une convention, vérifiez votre domicile fiscal, les plans déjà ouverts à votre nom et les versements cumulés. Un ancien PEA peu utilisé n’est pas nécessairement clôturé : demandez confirmation à l’établissement concerné plutôt que de supposer qu’il a disparu.
Pour changer de banque, privilégiez le transfert du PEA existant. Réalisé selon les règles applicables, il conserve l’antériorité fiscale sans constituer l’ouverture d’un second plan indépendant. Une clôture suivie d’une nouvelle ouverture fait, en revanche, repartir l’ancienneté du nouveau plan.
Si vous découvrez une double détention, contactez rapidement les établissements et demandez une procédure de régularisation écrite. La détention irrégulière expose à la clôture des plans concernés et à la remise en cause de l’avantage fiscal, avec imposition des gains selon les règles applicables. Ne considérez pas qu’une clôture spontanée efface automatiquement les conséquences antérieures.
Chaque plan possède son propre compteur fiscal de cinq ans
L’ancienneté fiscale démarre au premier versement, et non à la simple signature du contrat. Votre PEA classique et votre PEA-PME suivent donc chacun leur calendrier : un PEA ancien ne transmet pas son âge à un PEA-PME nouvellement ouvert.
Avant cinq ans, un retrait entraîne en principe la clôture du plan, sauf exceptions légales. Le gain net est généralement soumis à 12,8 % d’impôt sur le revenu, sauf option globale pour le barème progressif, auxquels s’ajoutent les prélèvements sociaux applicables.
Après cinq ans, les gains bénéficient en principe d’une exonération d’impôt sur le revenu, mais restent soumis aux prélèvements sociaux. Le taux indiqué pour 2026 est de 18,6 %, avec des règles particulières possibles pour certaines fractions de gains anciens. Un retrait partiel n’entraîne généralement plus la clôture et les versements peuvent continuer dans la capacité restante. Retirer de l’argent ne reconstitue toutefois pas le plafond déjà consommé.
Enfin, multiplier les enveloppes ne garantit ni rendement ni diversification. Deux plans investis dans des entreprises similaires restent exposés à des risques proches. Le choix doit conserver une logique de long terme, compatible avec votre besoin de liquidités et le risque de perte en capital.