LMNP en location saisonnière : le piège des 23 000 € et l’arbitrage micro-BIC ou réel
La location saisonnière est compatible avec le statut de loueur en meublé non professionnel, ou LMNP. Mais ce statut fiscal ne dispense ni des autorisations locales ni, dans certains cas, des cotisations sociales. Pour sécuriser votre projet, trois vérifications passent avant le calcul de rentabilité : le droit de louer, le régime d’imposition et le montant des recettes annuelles.
Vérifier le droit de louer avant de choisir sa fiscalité
Un meublé de tourisme accueille une clientèle de passage qui n’y élit pas domicile, pour des séjours à la journée, à la semaine ou au mois. La location ne doit pas dépasser 90 jours consécutifs pour un même locataire. Le logement doit permettre une occupation autonome : couchage, équipements de cuisine, réfrigérateur, vaisselle et mobilier adapté.
Le LMNP décrit votre situation fiscale, pas une autorisation d’exploiter. Un numéro SIRET ou une annonce acceptée par une plateforme ne prouve donc pas que la location est autorisée.
Résidence principale et résidence secondaire : deux situations différentes
Pour une résidence principale, la limite habituelle est de 120 jours de location par an, avec la possibilité pour certaines communes de l’abaisser à 90 jours dans le cadre de la loi Le Meur. Cette limite annuelle ne doit pas être confondue avec les 90 jours consécutifs autorisés pour un même voyageur.
Pour une résidence secondaire ou un logement d’investissement, renseignez-vous sur le changement d’usage. Cette autorisation concerne notamment les communes de plus de 200 000 habitants et d’autres communes où le dispositif s’applique. Une compensation peut être exigée : son coût peut remettre en cause l’intérêt économique du projet.
En copropriété, examinez aussi le règlement et informez le syndic lorsque la réglementation l’impose. Enfin, vérifiez les exigences énergétiques applicables : le DPE classé de A à E concerne notamment les nouvelles autorisations de changement d’usage pour un meublé de tourisme. Il ne faut pas en déduire une obligation identique pour toute location saisonnière, sans distinction.
Distinguer le statut LMNP du seuil social de 23 000 €
Les revenus de location meublée relèvent des bénéfices industriels et commerciaux, les BIC, et non des revenus fonciers. La distinction entre LMNP et loueur en meublé professionnel repose sur deux conditions cumulatives au niveau du foyer fiscal :
- Les recettes annuelles de location meublée dépassent 23 000 €.
- Elles dépassent également les autres revenus professionnels du foyer retenus pour cette comparaison.
Si ces deux conditions sont réunies, l’activité relève du LMP. Dépasser seulement 23 000 € ne suffit donc pas à devenir professionnel fiscalement.
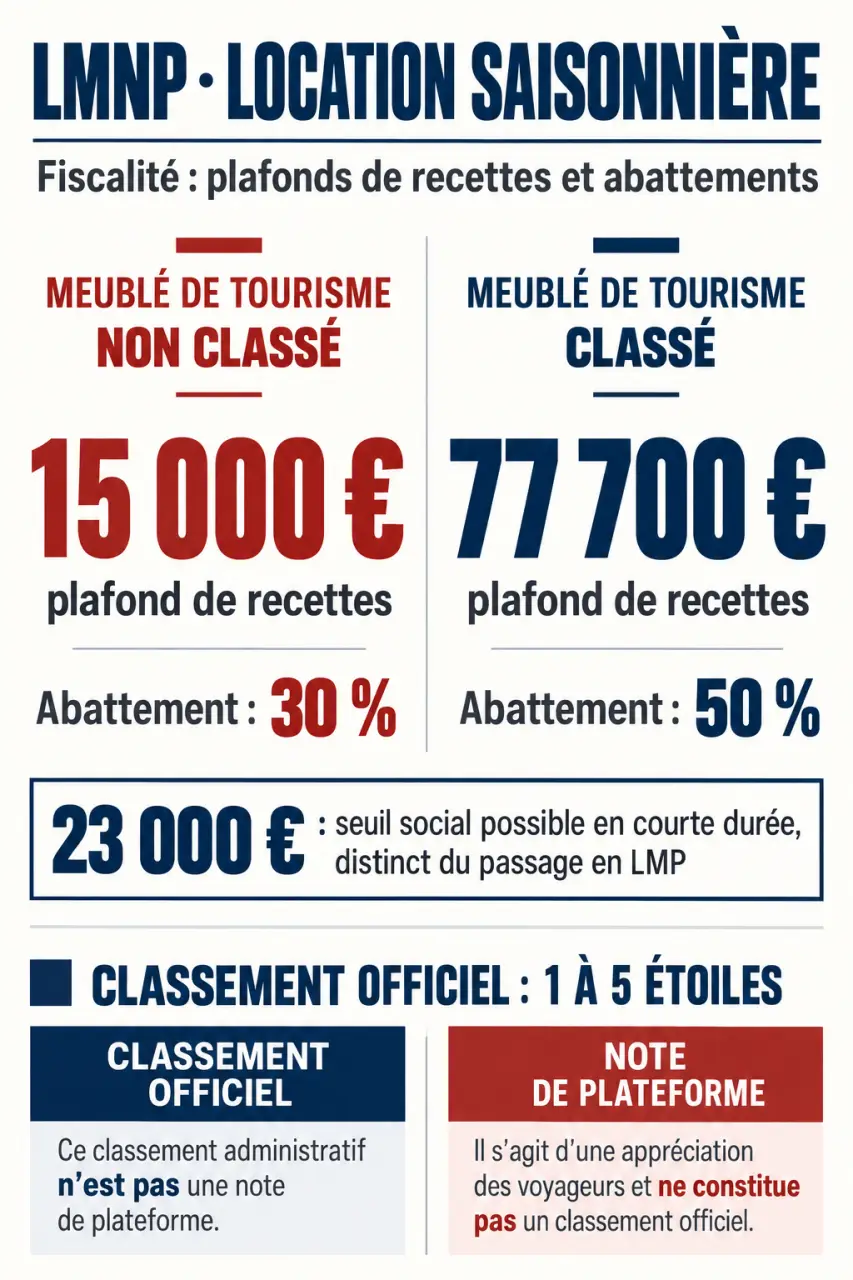
En courte durée, le raisonnement social est différent. Au-delà de 23 000 € de recettes annuelles, l’activité peut entraîner une affiliation et des cotisations sociales obligatoires, même si vous restez LMNP fiscalement. Le régime d’affiliation dépend de votre situation et des options accessibles.
Surveillez les recettes brutes, et pas seulement les virements nets reçus après commissions. Les frais facturés aux voyageurs, notamment le ménage, peuvent entrer dans les recettes à retenir. Un suivi regroupant les réservations de toutes les plateformes évite de découvrir le franchissement du seuil après la saison.
Comparer le micro-BIC et le réel sur une même base
Le micro-BIC applique un abattement forfaitaire aux recettes. Le régime réel détermine le bénéfice à partir des charges déductibles et des amortissements admis. Le plus simple administrativement n’est pas toujours le plus avantageux financièrement.
Le classement change l’abattement, pas toutes les obligations
Les repères suivants distinguent les meublés de tourisme classés et non classés. Vérifiez le plafond applicable à l’année de recettes déclarée, les seuils pouvant évoluer ou être revalorisés.
| Type de location | Plafond de référence du micro-BIC | Abattement forfaitaire |
|---|---|---|
| Meublé de tourisme non classé | 15 000 € | 30 % |
| Meublé de tourisme classé | 77 700 € | 50 % |
Le classement officiel de 1 à 5 étoiles ne correspond pas aux notes laissées sur une plateforme. Il peut améliorer le traitement fiscal au micro-BIC, mais ne supprime ni les règles municipales ni les obligations sociales.
À titre d’exemple, pour 12 000 € de recettes, un abattement de 30 % laisse une base imposable de 8 400 €. Avec un abattement de 50 %, cette base est de 6 000 €. Il s’agit du bénéfice soumis à imposition, pas du montant de l’impôt à payer.
Le réel devient pertinent lorsque les charges sont importantes
Au réel, les dépenses liées à l’activité peuvent être déduites selon leur nature : commissions, assurances, intérêts d’emprunt, entretien, honoraires comptables ou frais de gestion. Le remboursement du capital de l’emprunt n’est pas une charge déductible.
L’amortissement répartit comptablement le coût du bâtiment et du mobilier sur leur durée d’utilisation ; le terrain ne s’amortit pas. Sa déduction est encadrée et ne peut pas, à elle seule, créer ou aggraver un déficit. Les périodes d’occupation personnelle nécessitent des retraitements : conservez un calendrier séparant usage privé et mise à disposition locative.
Faites comparer les deux régimes en intégrant les frais comptables et les conséquences d’une future revente. Un bénéfice fiscal faible ne signifie pas nécessairement une trésorerie élevée.
Organiser les démarches avant la première réservation
Les formalités fiscales et touristiques sont distinctes. Pour éviter les oublis, constituez un dossier unique avec les autorisations, justificatifs, contrats et déclarations.
- Interroger la mairie : identifier les règles d’enregistrement, le changement d’usage éventuel, les quotas et la limite annuelle applicable.
- Vérifier le logement : règlement de copropriété, équipements, sécurité et exigences de DPE correspondant au projet.
- Déclarer le début d’activité : effectuer la formalité sur le guichet unique géré par l’INPI, dans les 15 jours suivant le démarrage, pour obtenir un SIRET.
- Choisir le régime fiscal : vérifier les modalités et délais d’option pour le réel auprès du service des impôts des entreprises.
- Préparer les déclarations : organiser le suivi des recettes, de la taxe de séjour et des obligations fiscales, dont la CFE lorsqu’elle est due.
L’enregistrement touristique et l’immatriculation de l’activité ne se remplacent pas. Vérifiez les modalités du dispositif national d’enregistrement prévu en 2026 et les consignes applicables dans votre commune.
Pour la taxe de séjour, contrôlez ce que la plateforme collecte réellement. Une réservation directe ou un canal de vente différent peut vous laisser responsable de la collecte et du reversement.
Piloter le revenu net plutôt que le prix à la nuitée
Une location saisonnière peut afficher des recettes supérieures à une location longue durée tout en laissant moins de revenu disponible. Intégrez les périodes vacantes, le ménage, le linge, l’énergie, les consommables, les commissions, la conciergerie et le renouvellement du mobilier.
Dans votre tableau de suivi, ajoutez une colonne « marge par séjour », à côté du chiffre d’affaires. Une réservation courte déclenche souvent les mêmes coûts de rotation qu’un séjour plus long : remise des clés, blanchisserie, déplacement et contrôle du logement. Cette lecture révèle les nuitées qui remplissent le calendrier sans rémunérer suffisamment votre travail, et aide à fixer une durée minimale de séjour cohérente.
Construisez ensuite plusieurs scénarios d’occupation, en incluant le franchissement éventuel du seuil social. Comparez le montant disponible après charges, fiscalité et remboursement d’emprunt avec une location longue durée. Le bon choix est celui qui reste viable pendant une saison moyenne, pas seulement lorsque toutes les semaines les plus demandées sont réservées.