Effet de levier en bourse : une couverture de 20 % ne limite pas la perte à 20 %
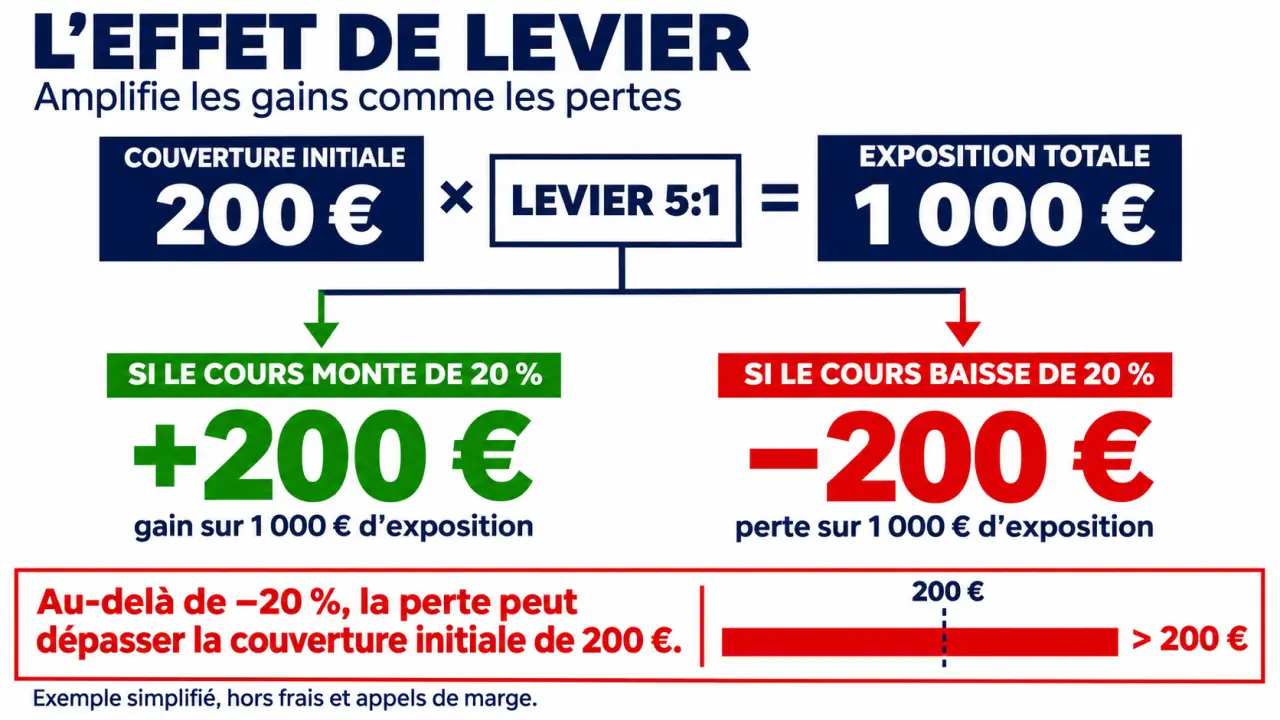
L’effet de levier en bourse permet de prendre une position supérieure à la somme mobilisée au départ. Avec 200 € de couverture et un levier de 5, vous obtenez une exposition de 1 000 €. Les gains potentiels augmentent, mais les pertes aussi : la couverture exigée n’est pas un plafond de perte. Pour comprendre ce mécanisme, il faut distinguer l’exposition, l’argent immobilisé et le risque réellement supporté.
Le bon calcul : partir de l’exposition, pas du dépôt
Le levier s’obtient par un financement, comme avec le service de règlement différé, ou par un produit dérivé. Dans ce second cas, vous pouvez être exposé aux variations d’un actif sans le détenir directement. Le mécanisme ne rend pas le placement plus performant : il augmente son poids par rapport au capital engagé.
Ratio de levier et taux de couverture : deux lectures du même rapport
La marge, ou couverture, désigne la somme ou les garanties exigées pour ouvrir et maintenir une position. Le ratio de levier compare cette couverture à la valeur totale de l’exposition. À l’ouverture, les formules sont simples :
- Levier = exposition totale ÷ couverture mobilisée.
- Taux de couverture = couverture ÷ exposition totale × 100.
Une position de 1 000 € nécessitant 200 € de couverture correspond donc à un levier de 5:1 et à une couverture de 20 %. Avec seulement 100 € de marge pour la même exposition, le levier atteint 10:1, soit une couverture de 10 %. Cela ne signifie pas que vous devez utiliser tout le levier autorisé par le courtier.
La couverture n’est pas une assurance
Le mot « couverture » prête à confusion. Ici, il s’agit d’une garantie financière immobilisée, non d’une protection contre la baisse. Une opération de couverture du risque, au sens de hedging, consiste au contraire à compenser une exposition par une autre position. Déposer une marge ne réalise pas cette compensation.
Avec 1 000 € d’exposition, les euros gagnés ou perdus restent les mêmes
Prenons 1 000 actions à 1 € chacune, soit 1 000 € d’exposition. Au comptant, vous versez 1 000 €. Avec un levier de 5, vous immobilisez 200 €. Pour une exposition linéaire, notamment un CFD, la variation financière se calcule sur les 1 000 €, et non sur le seul dépôt.
| Variation du cours | Résultat sur 1 000 € | Rapport aux 1 000 € au comptant | Rapport aux 200 € de couverture |
|---|---|---|---|
| Hausse de 0,20 € par action | +200 € | +20 % | +100 % |
| Baisse de 0,20 € par action | −200 € | −20 % | −100 % |
| Baisse de 0,40 € par action | −400 € | −40 % | −200 % |
Ces résultats sont théoriques, avant frais et sans clôture intermédiaire. En pratique, une position sur marge peut être liquidée avant d’atteindre ces niveaux. La dernière ligne montre néanmoins pourquoi une perte peut dépasser la couverture initiale, sans signifier qu’une dette sera systématiquement due : cela dépend du produit et des protections applicables.
Avec un levier de 10:1, une variation défavorable de 1 % représente environ 10 % de la marge initiale, avant frais. Ce raccourci convient aux expositions linéaires ; il ne décrit pas fidèlement les options, dont la sensibilité au sous-jacent évolue.
SRD, CFD, options : choisir un mécanisme, pas seulement un multiplicateur
Actions, devises sur le forex, indices, matières premières et ETF peuvent servir de supports à des expositions avec levier. Leur disponibilité dépend de l’intermédiaire et du contrat. Le choix du produit détermine surtout le financement, la durée de détention et les conditions de sortie.
| Instrument | Fonctionnement | Point de vigilance |
|---|---|---|
| SRD | Achat ou vente à règlement différé sur des titres éligibles, avec couverture. | Frais de financement, échéance de liquidation et couverture à maintenir. |
| CFD | Contrat échangeant la différence de cours entre ouverture et clôture. | Marge, frais éventuels de financement et clôture forcée. |
| Produit barrière | Exposition assortie d’un niveau de désactivation, ou knock-out. | Perte possible de la somme engagée lorsque la barrière est atteinte, selon le contrat. |
| Option vanille | Droit, mais non obligation, d’acheter ou de vendre à un prix fixé. | Échéance, volatilité et distinction entre achat et vente d’option. |
Pour l’acheteur d’une option simple, la perte est limitée à la prime payée, hors frais. La vente d’options présente un risque très différent, potentiellement considérable et parfois illimité. Comparer uniquement les leviers affichés entre ces instruments serait donc trompeur.
Les coûts comptent également : spread entre achat et vente, commissions, financement nocturne ou report au SRD peuvent réduire le résultat. Une position dont le cours reste stable peut ainsi perdre de l’argent. Avant toute opération, consultez le document d’informations clés lorsqu’il existe et la grille tarifaire.
Perte du dépôt, clôture forcée et protections : distinguer les limites
Lorsque le marché évolue défavorablement, les fonds disponibles pour garantir la position diminuent. Le courtier peut demander une couverture supplémentaire ou clôturer des positions selon ses règles et les obligations applicables. Un appel de marge ne garantit pas un délai pour réagir. Un mouvement brutal peut entraîner une liquidation rapide.
Mesures de l’AMF sur les options binaires et les CFD · Consultez les mesures nationales de restriction adoptées par l’AMF pour encadrer les options binaires et les CFD.
Les plafonds européens concernent un cadre précis
Pour les CFD proposés aux clients particuliers dans le cadre européen, les plafonds de levier dépendent du sous-jacent : 30:1 sur les principales paires de devises, 20:1 sur les autres paires, l’or et les principaux indices, 10:1 sur les autres matières premières et indices, 5:1 sur les actions individuelles et autres sous-jacents concernés, et 2:1 sur les crypto-actifs. L’Autorité des marchés financiers (AMF) rappelle notamment les limites de 5 sur les actions et de 2 sur les crypto-actifs.
Ces plafonds ne constituent ni des recommandations ni une règle universelle pour tous les produits. Dans ce cadre, les particuliers bénéficient aussi d’une protection contre le solde négatif au niveau du compte CFD et d’une clôture sur marge réglementée. La protection n’empêche pas de perdre les fonds du compte. Elle ne doit pas être supposée applicable au SRD, à toutes les options ou à un prestataire hors de ce cadre.
Avant d’ouvrir une position, fixer la perte acceptable
La première décision n’est pas « quel levier puis-je obtenir ? », mais « quelle perte puis-je supporter ? ». Définissez ensuite une exposition compatible avec un scénario défavorable. Une petite marge exigée ne rend pas une grosse position raisonnable.
Un verrou utile consiste à fixer une limite d’exposition pour l’ensemble du compte, indépendante des marges demandées. Plusieurs positions sur des actions, un indice et un ETF peuvent sembler diversifiées tout en dépendant du même mouvement de marché. Additionner leurs expositions et repérer leurs risques communs évite de multiplier les portes d’entrée vers une seule et même perte.
- Chiffrez un scénario défavorable : variation envisagée multipliée par l’exposition, puis ajout des frais.
- Vérifiez la sortie : seuil de liquidation, barrière éventuelle et fonctionnement des ordres stop.
- Anticipez les gaps : un stop classique ne garantit pas le prix d’exécution lors d’un saut de cours.
- Gardez une réserve : ne confondez pas argent disponible et budget à exposer.
- Testez sans argent réel : un compte démo aide à comprendre les ordres, sans reproduire toute la pression des pertes.
Pour un débutant, l’achat au comptant reste plus simple à comprendre que les CFD ou les stratégies sur options. Si vous ne pouvez pas expliquer le calcul de votre perte, les coûts de détention et les conditions de clôture, mieux vaut renoncer au levier plutôt que découvrir ses contraintes pendant une baisse.