Que permet le SRD aux investisseurs ? Levier x5, vente à découvert et règlement différé
Le Service de Règlement Différé (SRD) permet d’acheter certaines actions sans en payer immédiatement la totalité, de prendre une position supérieure à ses liquidités grâce au levier et, sur les valeurs autorisées, de vendre à découvert. Cette souplesse a une contrepartie : une couverture obligatoire, des frais et des pertes potentiellement supérieures aux sommes mobilisées. Le paiement est différé, pas le risque.
Acheter à crédit ou miser sur une baisse : les possibilités du SRD
À l’achat, l’intermédiaire avance les fonds nécessaires à l’opération. À la vente à découvert, il organise le prêt des titres que vous ne possédez pas. Vous prenez ainsi une position acheteuse ou vendeuse, dont le dénouement suit le calendrier mensuel du SRD.
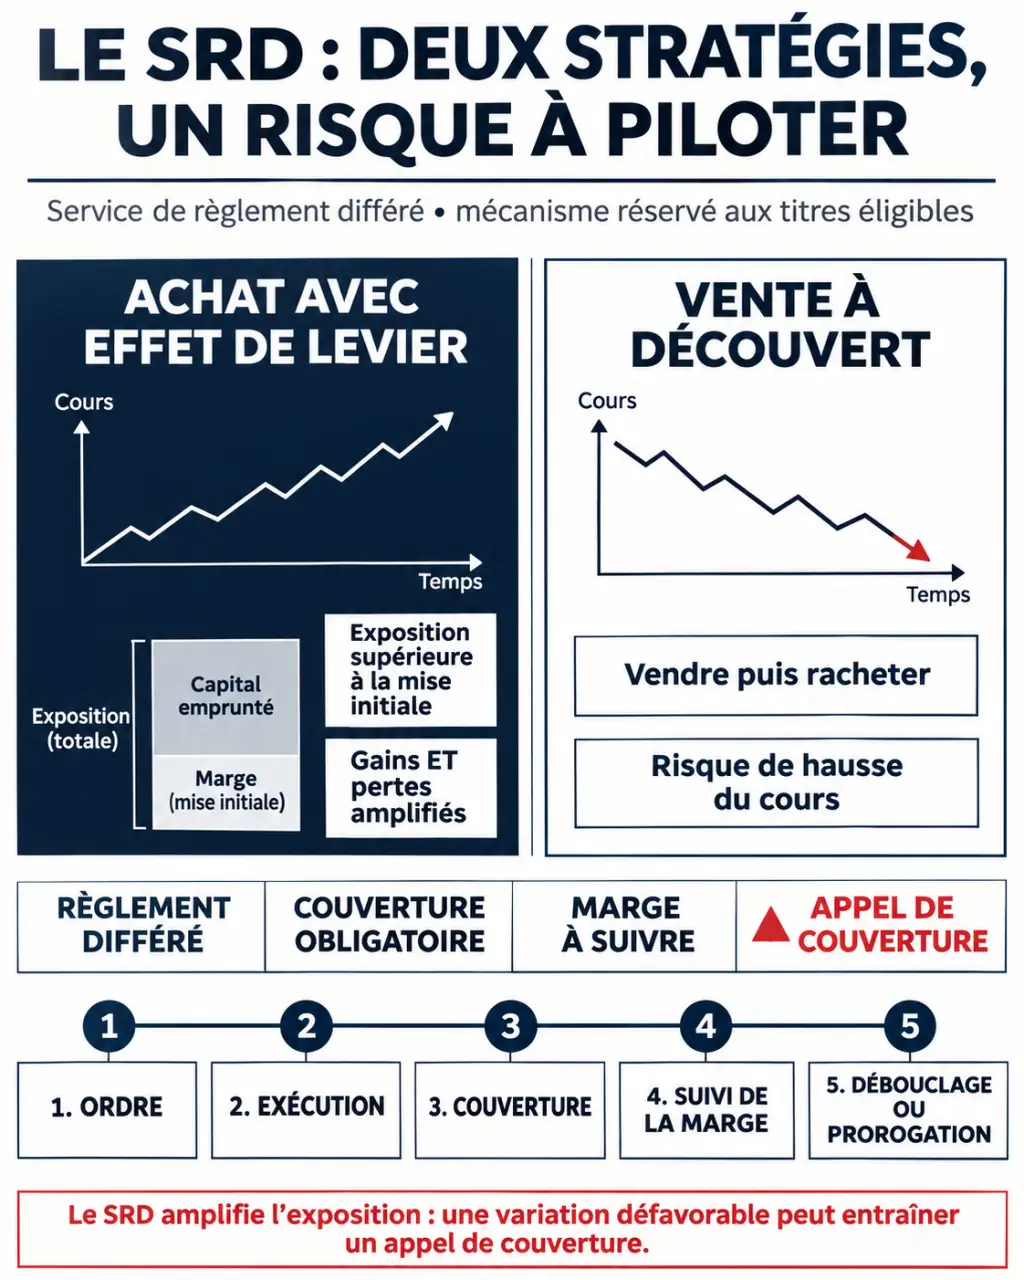
Une position acheteuse vise à profiter d’une hausse. La vente à découvert suit la logique inverse : vous vendez d’abord des actions, puis les rachetez en espérant un prix inférieur. Si leur cours monte, le rachat coûte davantage et entraîne une perte. Cette possibilité dépend de l’éligibilité du titre et des restrictions de votre courtier.
Le SRD permet également de renforcer votre exposition sans mobiliser immédiatement tout le montant engagé. Ce mécanisme constitue l’effet de levier : il augmente les gains comme les pertes rapportés à votre capital. Différer le règlement ne signifie donc ni investir gratuitement, ni investir sans garantie.
| Point comparé | Achat au comptant | Opération au SRD |
|---|---|---|
| Financement | Montant de l’achat à disposer intégralement | Avance de l’intermédiaire contre couverture |
| Échéance | Règlement selon le délai normal du marché | Règlement-livraison mensuel |
| Levier | Pas de levier dans un achat ordinaire | Jusqu’à x5 selon les conditions |
| Vente à découvert | Non dans une vente ordinaire de titres détenus | Possible sur les valeurs autorisées |
| Coûts spécifiques | Pas de financement SRD | Commission et éventuels frais de report |
Avant l’ordre : vérifier le compte, le titre et la couverture
Un service facultatif, inaccessible dans le PEA
Le SRD s’utilise dans un compte-titres, pas dans un PEA. Il doit être proposé et autorisé par votre intermédiaire, qui vérifie notamment votre connaissance du dispositif. L’ouverture d’un compte-titres ne suffit donc pas à rendre ce service accessible automatiquement.
Toutes les actions ne sont pas concernées. Euronext Paris publie les valeurs éligibles selon des critères notamment liés à leur capitalisation et à leur liquidité. Vérifiez ensuite celles effectivement accessibles chez votre courtier. Le SRD long only autorise uniquement les positions acheteuses, contrairement au SRD classique qui peut également permettre les positions vendeuses.
La couverture détermine votre capacité d’engagement
La couverture correspond aux actifs apportés en garantie. Leur nature détermine le pouvoir d’achat théorique, mais le courtier peut imposer des exigences supérieures ou exclure certains titres. Les repères suivants ne constituent donc pas une capacité garantie.
| Actifs acceptés en couverture | Taux de couverture de référence | Levier correspondant |
|---|---|---|
| Espèces | 20 % | x5 |
| Obligations et OPCVM obligataires admissibles | 25 % | x4 |
| Actions françaises et OPCVM actions admissibles | 40 % | x2,5 |
Pour suivre votre risque, ajoutez à votre tableau de bord une colonne « réserve après scénario défavorable ». Ne regardez pas seulement le pouvoir d’achat affiché : estimez ce qu’il resterait après une baisse de la position et, si votre garantie comprend des actions, après une baisse simultanée de ces garanties. Cette double fragilité explique pourquoi un portefeuille apparemment bien couvert peut manquer rapidement de marge.
De l’exécution à l’échéance : clôturer, lever ou proroger
Lors du passage d’ordre, sélectionnez explicitement le règlement SRD, puis vérifiez le sens de l’opération, la quantité, le prix et la couverture requise. Une fois l’ordre exécuté, surveillez votre position et votre marge disponible : attendre la fin du mois sans contrôle expose à une intervention du courtier.
La liquidation et le règlement-livraison ne sont pas la même date. La liquidation arrête les opérations du mois boursier ; le règlement-livraison intervient au dernier jour de bourse du mois. Le mois boursier ne se confond donc pas avec le mois civil. Consultez le calendrier applicable et l’heure limite de votre intermédiaire pour transmettre vos instructions.
- Déboucler : vendre une position acheteuse ou racheter une position vendeuse. Vous pouvez le faire avant la liquidation ; le résultat correspond à l’écart entre les prix, diminué des frais.
- Lever les titres : pour une position acheteuse, payer la totalité des actions afin de les conserver au comptant. Les liquidités nécessaires doivent être disponibles.
- Proroger : reporter l’exposition au mois boursier suivant, sous réserve de l’accord du courtier, d’une couverture suffisante et de frais supplémentaires.
La prorogation n’efface pas une perte. Pour une position acheteuse, l’AMF décrit un mécanisme de vente suivie d’un rachat : l’écart avec le cours de compensation est réglé, puis la position repart sur une nouvelle base. Une moins-value peut ainsi provoquer un débit même si vous maintenez votre exposition.
Levier et appel de couverture : mesurer la perte avant le gain
Prenons un compte de 2 000 euros et l’achat de 100 actions à 60 euros, soit une position de 6 000 euros. Le levier est de x3. Si l’action atteint 63 euros, le gain brut est de 300 euros : 15 % des 2 000 euros mobilisés, contre une hausse du titre de 5 %.
Si le cours baisse à 57 euros, la perte atteint symétriquement 300 euros, hors frais. Le levier ne rend donc pas l’anticipation plus juste : il augmente son impact. Une baisse brutale peut entraîner une perte supérieure aux capitaux disponibles, notamment si la position ne peut pas être clôturée assez vite.
Lorsque la couverture devient insuffisante, le courtier peut demander un apport supplémentaire ou une réduction de l’exposition : c’est l’appel de couverture. Faute de régularisation dans le délai imposé, il peut clôturer des positions. La garantie protège d’abord l’intermédiaire ; elle ne plafonne pas votre perte.
À découvert, le risque est théoriquement illimité puisque le cours d’une action peut monter sans plafond. À l’achat, la perte liée au cours est limitée au montant de l’exposition si l’action tombe à zéro, mais cette exposition peut largement dépasser votre apport. Un ordre stop ne garantit pas son prix d’exécution lors d’un mouvement brutal.
Les frais et les vérifications qui déterminent l’intérêt réel
Aux frais de courtage s’ajoute la Commission de Règlement Différé (CRD), qui rémunère le financement ou le prêt de titres selon les modalités de l’intermédiaire. Vérifiez son taux, son assiette, les jours facturés et les éventuels minima. Une position inchangée peut perdre de l’argent simplement parce que ses coûts s’accumulent.
La prorogation entraîne des frais de report supplémentaires. La fiscalité et l’éventuelle taxe sur les transactions financières doivent aussi être vérifiées selon le titre et le dénouement, notamment lors d’une livraison effective. Comparez donc un coût total pour votre durée envisagée, plutôt qu’un seul tarif d’ordre.
Avant de vous engager, assurez-vous de pouvoir répondre concrètement à ces points :
- Le titre est-il autorisé pour le sens d’opération choisi ?
- Quelle perte subiriez-vous dans un scénario défavorable ?
- Disposez-vous d’une réserve pour reconstituer la couverture ?
- Quel est le coût total jusqu’à la sortie envisagée ?
- Connaissez-vous la prochaine échéance et votre instruction de sortie ?
Le SRD répond surtout aux besoins d’investisseurs expérimentés capables de suivre leurs positions régulièrement. Pour débuter ou conserver simplement des actions sur la durée, le comptant évite la contrainte de financement mensuel et le risque supplémentaire du levier.