PEA ou compte-titres : priorité aux 5 ans, liberté aux placements mondiaux
Le PEA est généralement à privilégier pour investir en actions sur le long terme ; le compte-titres devient utile pour accéder aux placements exclus du PEA ou préparer une transmission. Vous pouvez aussi cumuler les deux. Le bon arbitrage dépend moins de votre expérience en Bourse que des titres souhaités, de votre horizon et de votre besoin de retirer l’argent.
Choisir d’abord selon votre projet, pas selon le courtier
Le plan d’épargne en actions, ou PEA, est une enveloppe fiscale destinée à certains investissements en actions. Le compte-titres ordinaire, ou CTO, est une enveloppe plus ouverte, mais sans exonération générale d’impôt sur les gains. Aucun des deux ne protège contre les pertes : le risque dépend avant tout des placements détenus.
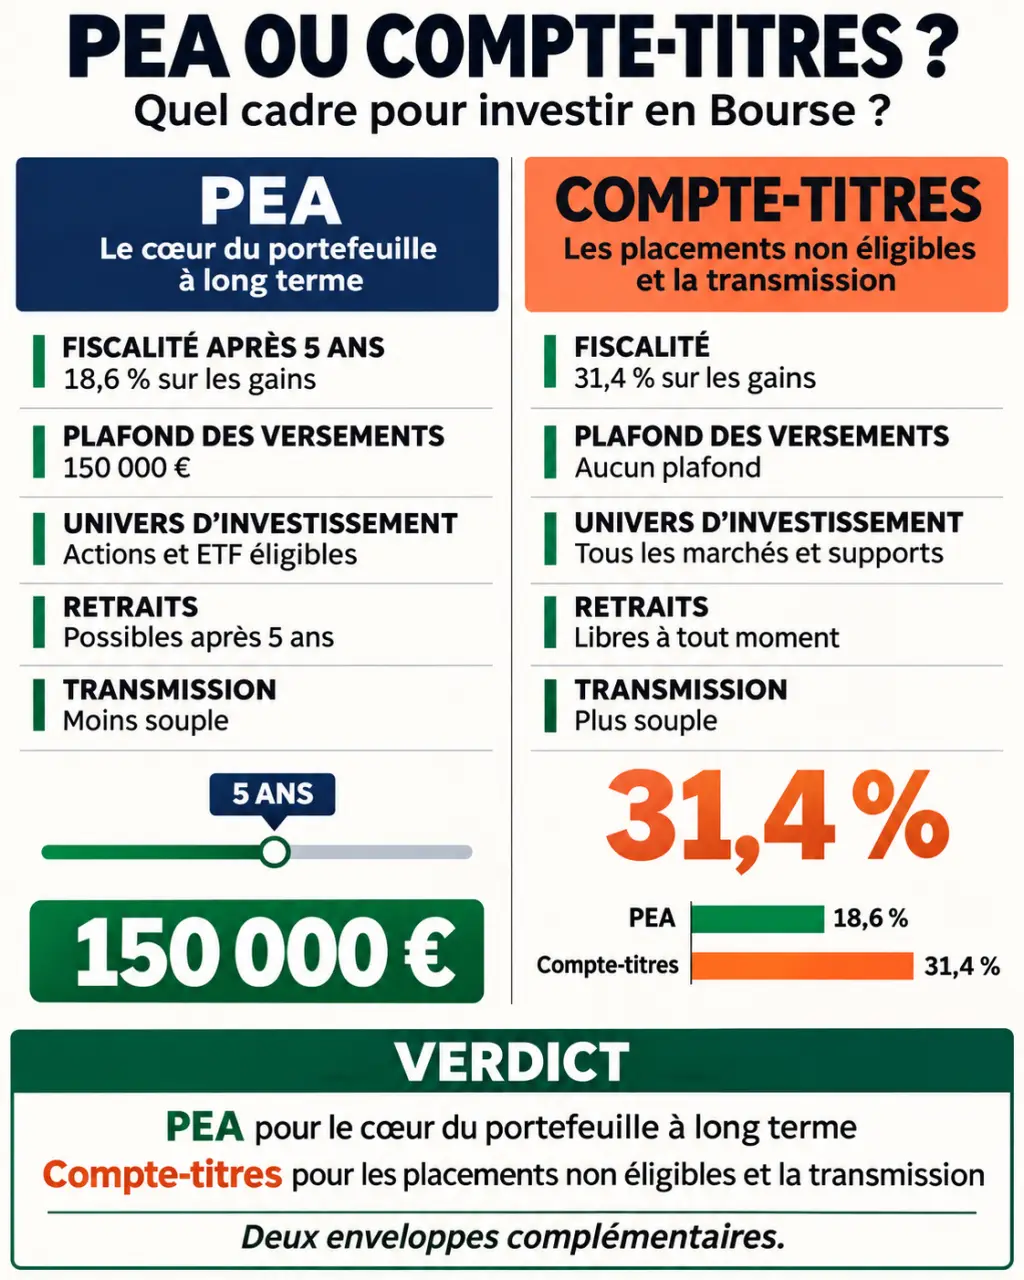
| Critère | PEA classique | Compte-titres ordinaire |
|---|---|---|
| Versements | 150 000 € maximum | Aucun plafond légal |
| Investissements | Actions européennes éligibles et fonds respectant les conditions du plan | Actions mondiales, ETF, obligations et autres instruments proposés par le courtier |
| Fiscalité | Exonération d’impôt sur le revenu après 5 ans ; prélèvements sociaux dus | Imposition des dividendes et plus-values réalisées |
| Retraits | Avant 5 ans, clôture en principe ; après, retraits possibles sans clôture | Retraits sans condition d’ancienneté |
| Nombre de comptes | Un PEA classique par personne | Plusieurs CTO possibles |
| Transmission | Le plan ne se transmet pas comme tel | Donation de titres possible ; traitement favorable des plus-values latentes |
Le plafond du PEA porte sur les versements, pas sur sa valeur. Un plan alimenté à hauteur de 150 000 € peut donc dépasser cette somme grâce aux gains. À l’inverse, ouvrir plusieurs CTO ne procure pas, en soi, d’avantage fiscal supplémentaire.
Si cet argent doit financer une dépense proche et indispensable, le choix entre ces enveloppes est secondaire : des actions peuvent baisser au moment où vous aurez besoin de vendre.
Les 5 ans du PEA changent surtout la fiscalité des retraits
Conserver et réinvestir sans taxation à chaque vente
Dans un PEA, vendre une action n’est pas retirer de l’argent. Vous pouvez conserver le produit de la vente sur le compte espèces du plan, puis le réinvestir, sans déclencher l’impôt à chaque arbitrage. Les dividendes restent également dans l’enveloppe, avec des règles particulières notamment pour certains titres non cotés.
Après 5 ans, les gains retirés sont exonérés d’impôt sur le revenu, mais restent soumis aux prélèvements sociaux. Avec un taux de prélèvements sociaux de 18,6 %, une fraction de gain retirée de 1 000 € supporte 186 € de prélèvements. L’ancienneté fiscale démarre au premier versement : ouvrir tôt avec une petite somme peut donc être pertinent.
Comparer des taux applicables à la même opération
Sur un CTO, les dividendes encaissés et les plus-values réalisées sont en principe imposables. Le prélèvement forfaitaire unique associe 12,8 % d’impôt sur le revenu aux prélèvements sociaux : avec ces derniers à 18,6 %, le total atteint 31,4 %, contre 30 % lorsque leur taux était de 17,2 %. Vérifiez le régime applicable à l’année et à la nature des revenus concernés.
L’option pour le barème progressif peut être plus favorable selon votre situation, mais elle est globale pour les revenus et gains entrant dans son champ. Les moins-values du CTO peuvent aussi, sous conditions, compenser des plus-values : comparer uniquement les taux ne suffit donc pas.
Avant 5 ans, un retrait du PEA entraîne en principe sa clôture et l’imposition du gain. Des exceptions légales existent, notamment dans certaines situations de licenciement, d’invalidité ou de retraite anticipée, sans nécessairement exonérer les gains. Après 5 ans, les retraits partiels ne ferment plus le plan et les versements restent possibles dans la limite du plafond.
Investir mondialement ne nécessite pas toujours un compte-titres
Le PEA accueille principalement des actions de sociétés établies dans l’Union européenne ou dans certains États de l’Espace économique européen, sous conditions, ainsi que des fonds éligibles. Une action américaine achetée directement n’y entre pas. Le CTO permet, lui, d’accéder aux marchés internationaux proposés par l’établissement.
La restriction juridique du PEA n’impose pourtant pas une exposition économique exclusivement européenne. Certains ETF éligibles suivent un indice mondial comme le MSCI World grâce à une réplication synthétique. Vérifiez l’éligibilité du fonds exact : deux ETF suivant le même indice peuvent relever d’enveloppes différentes.
Raisonnez aussi en échelle d’exposition : posséder quinze lignes ne signifie pas détenir quinze moteurs de performance indépendants. Un ETF mondial, un ETF technologique et plusieurs grandes actions américaines peuvent se recouper fortement. Avant d’ouvrir un CTO pour « diversifier », examinez les entreprises et secteurs déjà présents dans votre PEA : une nouvelle enveloppe n’apporte pas automatiquement une nouvelle diversification.
Le CTO devient réellement complémentaire pour des actions étrangères en direct, des obligations, des foncières cotées exclues du PEA ou certains instruments spécialisés. Leur disponibilité dépend du courtier et de votre profil. L’accès à l’effet de levier n’est pas un avantage nécessaire pour un épargnant débutant.
Débutant, investisseur actif ou transmission : quel choix privilégier ?
Pour construire progressivement un capital : le PEA en premier
Si vous débutez, disposez d’une épargne de précaution et investissez sur un horizon long, le PEA constitue généralement le premier choix. Un ETF diversifié éligible peut suffire à démarrer sans multiplier les comptes. Les 5 ans sont un seuil fiscal, pas une garantie de rendement ni une durée assurant l’absence de perte.
Pour un investisseur actif, le verdict dépend des instruments : des arbitrages fréquents sur des titres éligibles restent possibles dans le PEA. Le CTO s’impose surtout lorsque la stratégie exige des titres ou des opérations non autorisés dans le plan.
Pour transmettre : étudier le CTO avant de vendre
Le CTO mérite une attention particulière pour la transmission. Une donation ou une succession retient en principe la valeur des titres au jour de la transmission pour calculer une future plus-value du bénéficiaire : la plus-value antérieure est ainsi purgée. Cela ne signifie pas que la transmission est exempte de droits.
Par exemple, des titres achetés 20 000 € et valorisés 80 000 € présentent 60 000 € de gain latent. Une vente imposée à 31,4 % représenterait 18 840 € de prélèvements sur ce gain. Une donation des titres suit une autre logique fiscale, à examiner avec un notaire, notamment si une revente est envisagée.
Ouvrir une enveloppe, puis ajouter l’autre au bon moment
L’ouverture d’un PEA est réservée aux personnes majeures fiscalement domiciliées en France. Chaque personne peut détenir un PEA classique, soit deux pour un couple. Le PEA Jeunes concerne les 18-25 ans rattachés au foyer fiscal et limite les versements à 20 000 €. Le PEA-PME permet de compléter l’ensemble, avec un plafond cumulé PEA et PEA-PME de 225 000 €, dont 150 000 € maximum sur le PEA classique.
Avant de choisir un établissement, comparez concrètement :
- la présence des titres ou ETF recherchés ;
- les frais d’ordre, de garde, de change et de transfert ;
- les documents fiscaux fournis et la simplicité des déclarations ;
- la qualité du service et les possibilités de transfert.
La loi PACTE plafonne notamment les frais de transaction du PEA passées en ligne à 0,5 %, dans le champ des opérations concernées. Le CTO ne bénéficie pas de ce même plafond. Préparez vos justificatifs et répondez précisément au questionnaire MIF sur vos connaissances et votre situation.
La stratégie la plus simple reste souvent : PEA pour le cœur du portefeuille, CTO pour les besoins complémentaires. N’attendez pas nécessairement de saturer le PEA pour ouvrir un CTO, mais donnez à chaque enveloppe une fonction précise. Et pour changer de courtier, demandez le transfert du PEA plutôt que sa clôture afin de conserver son ancienneté fiscale.