Location loi Pinel : un loyer plafonné ne suffit pas à préserver la réduction d’impôt
Un logement Pinel peut toujours être loué, même si le dispositif est fermé aux nouveaux investissements depuis le 31 décembre 2024. Pour conserver la réduction d’impôt, le propriétaire doit respecter plusieurs conditions simultanées : location vide, résidence principale, ressources du locataire, plafond de loyer et durée d’engagement. Un bail correctement rédigé ne remplace donc pas les vérifications fiscales préalables.
Fin du Pinel : distinguer nouvel achat et location en cours
La fermeture du dispositif n’annule pas les engagements existants. Un investissement réalisé dans les délais légaux peut continuer à ouvrir droit à la réduction d’impôt pendant la période prévue, sous réserve du respect de toutes les conditions. Le propriétaire peut également changer de locataire durant cette période : le nouveau dossier doit alors être contrôlé avant la signature du bail.
En revanche, acheter aujourd’hui un appartement présenté comme « anciennement éligible Pinel » ne permet pas de démarrer un nouvel avantage fiscal. Pour un achat en vente en l’état futur d’achèvement (VEFA), il faut examiner la date de l’acte authentique et les délais d’achèvement applicables ; une simple réservation ne suffit pas à établir l’éligibilité.
Le logement doit relever d’une opération admise par le dispositif, notamment dans le neuf ou dans certaines opérations de réhabilitation. Les zones A bis, A et B1 constituent le périmètre habituel des investissements récents, avec des exceptions historiques à vérifier individuellement. Depuis 2021, les nouveaux investissements concernés sont limités aux bâtiments d’habitation collectifs.
Le Pinel+ ne constitue pas un dispositif encore ouvert. Il permettait de conserver des taux plus favorables pour certains investissements respectant des exigences renforcées de qualité d’usage et de performance environnementale, ou situés dans un quartier prioritaire de la politique de la ville. Un bon DPE, à lui seul, ne prouve pas l’éligibilité au Pinel+.
Valider le locataire avant de signer le bail
Résidence principale et indépendance fiscale
Le logement doit être loué nu et à usage de résidence principale. Une location saisonnière, une résidence secondaire ou une location meublée ne répond pas à cet engagement. Le locataire ne doit pas appartenir au foyer fiscal du propriétaire.
Il est possible de louer à son enfant ou à un parent, à condition que celui-ci soit fiscalement indépendant du bailleur et respecte les autres critères. Le loyer doit être réellement payé : une mise à disposition gratuite ou des quittances sans versement effectif ne permettent pas de satisfaire l’obligation de location.
Comparer le bon revenu au bon plafond
Le contrôle repose généralement sur le revenu fiscal de référence de l’année N-2, pour un bail signé en année N. Il ne faut pas le confondre avec le salaire net, le revenu imposable ou les seules ressources mensuelles. Le plafond dépend de la zone et de la composition du ménage ; les situations de colocation ou de séparation demandent une vérification spécifique.
Les montants sont revalorisés : utilisez impérativement le barème applicable à l’année de signature du bail. Le tableau suivant présente uniquement des repères historiques pour les baux conclus en 2024, et non les plafonds à appliquer à un nouveau bail aujourd’hui.
| Composition du ménage | Zone A bis | Zone A | Zone B1 |
|---|---|---|---|
| Personne seule | 41 855 € | 41 855 € | 34 115 € |
| Couple | 62 555 € | 62 555 € | 45 558 € |
| Personne seule ou couple avec une personne à charge | 82 002 € | 75 194 € | 54 785 € |
Une hausse de revenus après l’entrée dans les lieux ne remet pas, à elle seule, en cause l’avantage : le contrôle s’effectue lors de la conclusion du bail. À chaque changement de locataire, il faut cependant recommencer cette vérification avec le barème et les justificatifs appropriés.
Calculer le loyer sans confondre surface et charges
Le plafond Pinel concerne le loyer mensuel hors charges. Son calcul associe le plafond au mètre carré de la zone, la surface utile et un coefficient multiplicateur. Les plafonds géographiques étant actualisés, consultez le barème fiscal correspondant à l’année concernée.
Pinel 2024 : plafonds de loyers et de ressources des locataires · Consultez les plafonds actualisés de loyers et de ressources applicables au dispositif Pinel en 2024.
- Déterminez la surface utile : surface habitable augmentée de la moitié des surfaces annexes admises, cette majoration étant limitée à 8 m².
- Calculez le coefficient : 0,7 + 19 / surface utile, arrondi à deux décimales et plafonné à 1,2.
- Multipliez le plafond de zone par la surface utile et par ce coefficient.
Par exemple, un appartement de 45 m² avec un balcon admissible de 6 m² présente une surface utile de 48 m². Le coefficient est de 1,10 après arrondi. Le loyer maximal correspond donc au plafond de zone multiplié par 52,8. Ce calcul reste à confronter à une éventuelle modulation locale et aux autres règles d’encadrement applicables.
Un garage ou un stationnement ne s’ajoute pas automatiquement aux annexes retenues. Vérifiez leur traitement avant de calculer le loyer. De même, des charges artificiellement majorées ne doivent pas servir à contourner le plafond.
Considérez votre feuille de calcul comme une lanterne : elle doit éclairer chaque étape, pas seulement afficher un résultat. Conservez la mesure de la surface habitable, le détail des annexes, le barème daté et l’arrondi du coefficient. Lors d’une relocation ou d’un contrôle, cette trace permet de retrouver immédiatement l’origine d’un écart, notamment lorsqu’une annonce immobilière mentionne une surface différente de celle retenue fiscalement.
Relier durée de location et montant de réduction d’impôt
L’engagement initial est de 6 ou 9 ans, avec des prorogations possibles jusqu’à 12 ans. Le taux dépend de la date de réalisation de l’investissement et du régime applicable. Voici les taux globaux en métropole, à ne pas confondre avec un taux annuel.
| Investissement | 6 ans | 9 ans | 12 ans |
|---|---|---|---|
| Pinel jusqu’en 2022 | 12 % | 18 % | 21 % |
| Pinel classique 2023 | 10,5 % | 15 % | 17,5 % |
| Pinel classique 2024 | 9 % | 12 % | 14 % |
| Pinel+ éligible | 12 % | 18 % | 21 % |
La base retenue est limitée à 300 000 euros par contribuable et par an, à 5 500 euros par mètre carré et à deux logements annuels. Pour une base admissible de 300 000 euros, les taux classiques de 2024 représentent respectivement 27 000, 36 000 et 42 000 euros, répartis sur la durée correspondante. Le plafonnement global des niches fiscales doit également être examiné.
Conserver les preuves pendant tout l’engagement
La première mise en location doit intervenir dans les 12 mois suivant l’achèvement ou l’acquisition si elle est postérieure. En cas de départ, recherchez activement un remplaçant et conservez annonces, échanges et mandats. Une vacance prolongée doit être examinée avec l’administration ou un conseil : elle ne constitue pas une suspension automatique de l’engagement.
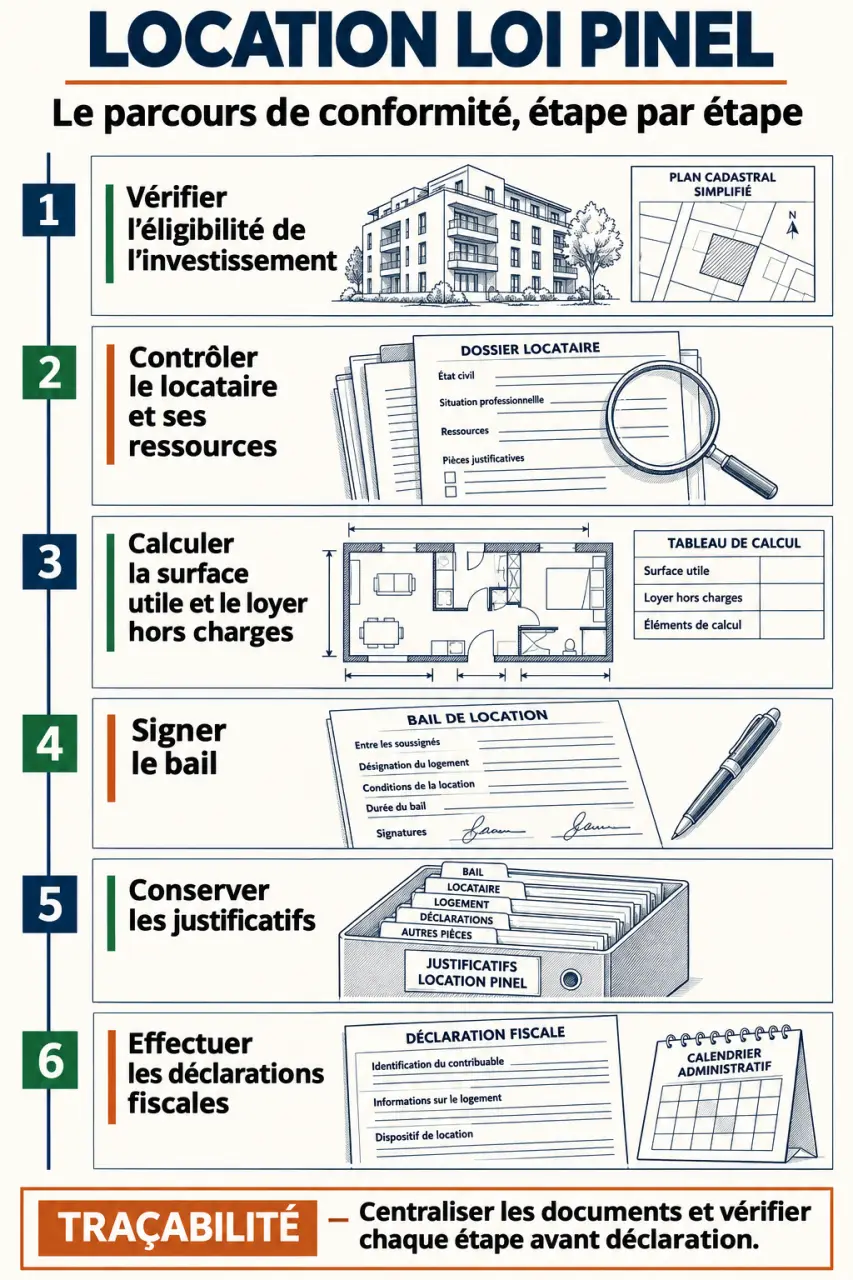
- Conservez les justificatifs licites d’identité, de situation et de ressources du locataire, notamment l’avis d’imposition pertinent.
- Archivez le bail, les preuves de paiement, le calcul du loyer et les éléments d’éligibilité du logement.
- Déposez l’engagement initial, généralement via le formulaire 2044-EB, puis les déclarations fiscales adaptées, notamment la 2042-RICI et, au régime réel, la déclaration des revenus fonciers.
Service-Public, l’ANIL et les notices fiscales permettent de vérifier les règles correspondant à votre opération. Un manquement peut entraîner une reprise de l’avantage, sauf exceptions légales. Avant une vente, une location meublée ou une occupation familiale gratuite, faites donc vérifier les conséquences. Après le Pinel, location nue, déficit foncier ou LMNP répondent à des logiques distinctes : aucun ne prolonge automatiquement la réduction initiale.