Simulation de projet immobilier locatif : un bon rendement peut cacher un effort d’épargne
Un logement peut afficher un rendement séduisant tout en vous coûtant de l’argent chaque mois. Pour évaluer un achat locatif, il faut rapprocher le coût total, les loyers réellement encaissés, les dépenses, le crédit et la fiscalité. Une simulation de projet immobilier locatif doit donc répondre à deux questions distinctes : l’investissement est-il intéressant, et pouvez-vous le financer sans fragiliser votre budget ?
Partir du coût réel et d’un loyer vérifiable
Avant d’ouvrir un simulateur, rassemblez des justificatifs plutôt que des estimations commerciales. Le prix affiché et le loyer annoncé ne suffisent pas : une rénovation sous-évaluée ou des charges oubliées peuvent modifier sensiblement le résultat.
Simulation chiffrée d'un investissement locatif
Modifiez les hypothèses pour estimer le financement, les rendements et la trésorerie de votre projet.
Coût du projet et financement
Revenus et dépenses annuels
Les charges annuelles regroupent ici les dépenses courantes saisies séparément ci-dessus exclues de la fiscalité et du crédit.
Résultats de la simulation
Formules utilisées :
Coût initial = prix d'achat + frais d'acquisition + travaux + ameublement. Coût du crédit = total des mensualités hors assurance − capital emprunté.
Mensualité hors assurance = C × i / (1 − (1 + i)−n), avec C = capital emprunté, i = taux annuel / 12 et n = durée en mois. À taux nul, la mensualité vaut C / n.
Loyer encaissé = loyer mensuel × 12 × (1 − vacance). Rendement brut = loyer encaissé / coût total × 100.
Rendement net avant financement et impôt = (loyer encaissé − charges annuelles) / coût total × 100. Les charges annuelles comprennent les charges courantes, la taxe foncière, la gestion, les assurances et l'entretien.
Trésorerie après impôt = loyer encaissé − charges annuelles − mensualités annuelles assurance comprise − fiscalité annuelle. Effort mensuel = trésorerie après impôt / 12. Rendement du capital investi = trésorerie après impôt / apport personnel × 100.
Les résultats négatifs signalent une trésorerie déficitaire, un effort d'épargne à fournir ou un rendement négatif selon l'indicateur concerné.
Scénarios enregistrés dans cette page
Enregistrez les hypothèses actuelles dans un scénario. Le scénario prudent démarre avec un loyer réduit de 10 % et une vacance majorée de 5 points (plafonnée à 100 %).
| Indicateur | Central | Prudent | Personnalisé |
|---|---|---|---|
| Coût initial | — | — | — |
| Mensualité assurance comprise | — | — | — |
| Loyer encaissé annuel | — | — | — |
| Rendement brut | — | — | — |
| Rendement net avant financement et impôt | — | — | — |
| Trésorerie annuelle après impôt | — | — | — |
| Effort mensuel (solde) | — | — | — |
| Rendement du capital investi | — | — | — |
- Acquisition : prix négocié, honoraires éventuels, frais de notaire.
- Mise en location : travaux, diagnostics, mobilier, équipements et délai avant le premier loyer.
- Financement : apport, frais de dossier, garantie bancaire, courtage, taux, durée et assurance emprunteur.
- Exploitation : taxe foncière restant à votre charge, copropriété non récupérable, assurances, gestion, entretien et relocation.
Distinguez le coût initial de l’opération du coût du crédit sur toute sa durée. Les intérêts et l’assurance doivent apparaître dans les flux de financement : ne les ajoutez pas une seconde fois aux dépenses si votre calcul déduit déjà les mensualités complètes.
Pour estimer le loyer, comparez des logements réellement similaires : quartier, surface, état, étage, extérieur et performance énergétique. Vérifiez l’encadrement des loyers lorsqu’il s’applique. Retenez un loyer hors charges, car les provisions récupérables auprès du locataire ne constituent pas un revenu supplémentaire.
Enfin, consultez les diagnostics, les procès-verbaux d’assemblée générale et les travaux prévus en copropriété. La décence et les exigences énergétiques peuvent conditionner la possibilité de louer : leur coût doit être intégré avant de conclure à la rentabilité.
Lire ensemble rendement, trésorerie et fiscalité
Le rendement mesure les revenus produits par le bien par rapport à son coût. Le cash-flow mesure l’argent qui entre ou sort de votre compte. Ces indicateurs ne sont pas interchangeables.
Un exemple pour passer du brut à l’effort d’épargne
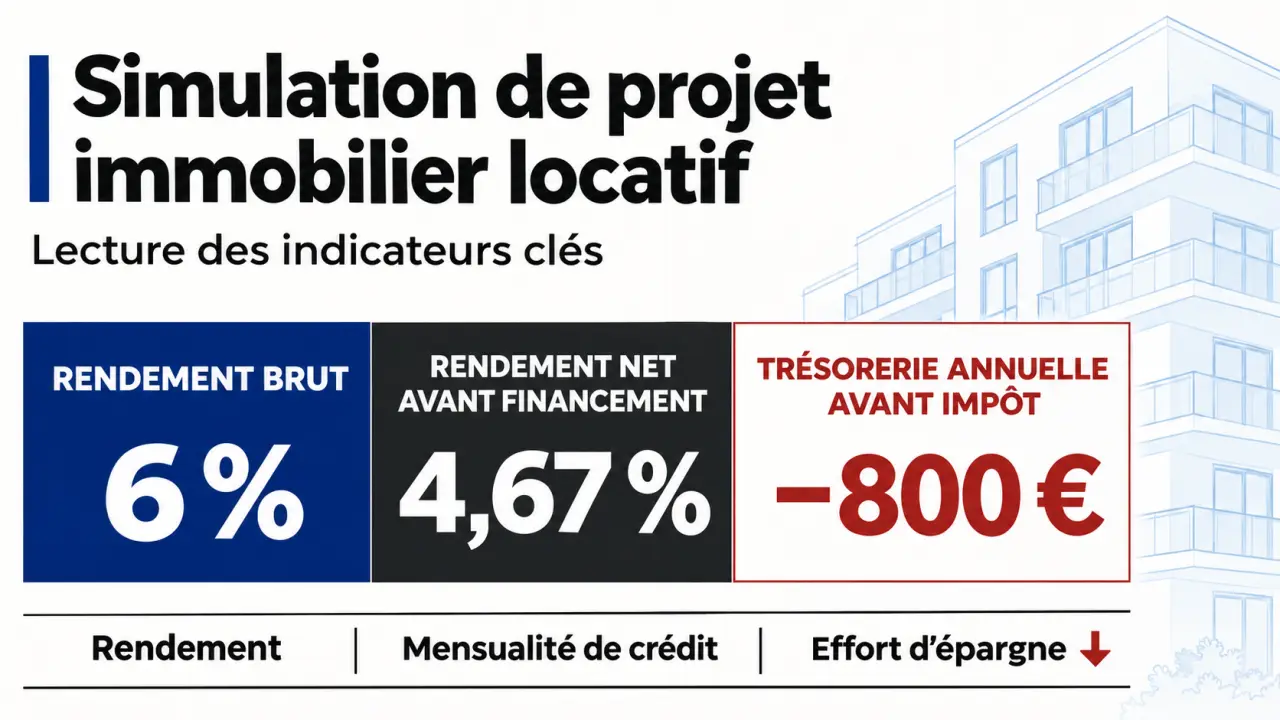
Prenons une hypothèse pédagogique : une opération de 150 000 €, frais et travaux compris, avec un loyer hors charges de 750 € par mois. Les dépenses annuelles du propriétaire sont estimées à 2 000 €, hors crédit et fiscalité. Le financement entraîne une mensualité de 650 €, assurance comprise.
| Indicateur | Calcul | Résultat |
|---|---|---|
| Rendement brut | (750 € × 12) / 150 000 € × 100 | 6 % |
| Rendement net avant financement et impôt | (9 000 € − 2 000 €) / 150 000 € × 100 | 4,67 % |
| Trésorerie annuelle avant impôt | 9 000 € − 2 000 € − (650 € × 12) | −800 € |
Le rendement brut de 6 % masque donc un effort d’épargne d’environ 67 € par mois, avant impôt et sans vacance dans cet exemple. Le remboursement du capital contribue à constituer votre patrimoine, mais il reste une sortie d’argent mensuelle. Pretto évoque une fourchette indicative de rendement locatif de 2 à 7 % : elle ne constitue ni une garantie ni un seuil de décision universel.
Calculer l’impôt sur le résultat fiscal, pas sur la trésorerie
En location nue, les recettes relèvent généralement des revenus fonciers ; en meublé, des bénéfices industriels et commerciaux, ou BIC. Comparez le régime micro et le régime réel selon votre éligibilité, les charges admises et, en meublé, les possibilités d’amortissement. Un déficit de trésorerie ne signifie pas automatiquement une absence d’impôt.
L’ANIL mentionne des prélèvements sociaux de 17,2 %, applicables selon votre situation et le régime concerné, auxquels peut s’ajouter l’impôt sur le revenu. Faites calculer le supplément d’imposition lié au projet, puis déduisez-le de la trésorerie. Intégrez aussi les frais comptables éventuels et les conséquences fiscales de la revente.
Vérifier le financement avant de mobiliser son apport
La mensualité dépend du capital emprunté, du taux, de la durée et de l’assurance. Allonger le crédit peut réduire l’effort mensuel, mais augmente généralement son coût total. Ajouter de l’apport réduit l’emprunt, tout en immobilisant une épargne qui ne sera plus disponible pour les imprévus.
Simulateur ANIL de rendement pour un investissement locatif · Estimez gratuitement les revenus, la rentabilité et la fiscalité de votre projet immobilier locatif avec l’outil officiel de l’ANIL.
Selon Pretto, un apport de 10 % est généralement demandé pour couvrir les frais annexes. Ce repère n’est pas une obligation uniforme : la banque étudie aussi votre stabilité professionnelle, votre épargne restante et la qualité du projet.
Le taux d’endettement rapporte les charges de crédit, assurance comprise, aux revenus retenus. Le seuil généralement associé est de 35 %, sous réserve des règles applicables et des possibilités de dérogation. Les loyers futurs sont souvent retenus partiellement ; une pondération de 70 % peut servir d’hypothèse, mais doit être confirmée par l’établissement.
L’exemple de Pretto illustre l’enjeu : avec 4 000 € de revenus, 1 000 € de mensualité de résidence principale, puis un prêt locatif de 500 € et un loyer de 450 €, l’endettement atteint 34,7 % lorsque 70 % du loyer est ajouté aux revenus. Après une seconde opération identique, les mensualités atteignent 2 000 € et les loyers retenus 630 €, soit 43,2 %.
Une méthode déduisant ces loyers des charges aboutirait à 34,3 %, mais ne présumez pas que ce calcul différentiel sera accepté. Demandez la méthode retenue et vérifiez votre reste à vivre. Une SCI ne remet pas votre endettement à zéro et ne garantit pas de pouvoir enchaîner les acquisitions.
Tester les mauvaises surprises avant de choisir le bien
Construisez un scénario central réaliste, puis un scénario prudent : une période sans locataire, un loyer inférieur, une réparation et une hausse des charges. Pour les impayés, examinez les garanties, leurs exclusions et les délais d’indemnisation. Une assurance ne supprime pas tous les décalages de trésorerie.
Votre réserve de liquidités joue le rôle d’un ressort : elle absorbe un choc puis permet au budget de retrouver son équilibre. Mais sa course est limitée. Calculez combien de mois elle peut couvrir sans loyer, en additionnant crédit, charges incompressibles et dépenses personnelles. Ce « temps de résistance » révèle parfois mieux la solidité du projet qu’un rendement annuel : une opération rentable peut devenir intenable si une facture arrive avant les recettes.
Comparez ensuite les variantes avec les mêmes conventions de calcul : coût global identique, charges exhaustives et fiscalité personnalisée. Le meublé doit intégrer l’équipement, son renouvellement et la rotation éventuelle des locataires ; la location nue doit être évaluée selon sa demande locale. Un avantage fiscal ne compense pas automatiquement un prix excessif ou un logement difficile à louer.
Pour décider, retenez quatre résultats : rendement net, trésorerie après impôt, épargne restante et résistance du scénario prudent. Ajoutez une hypothèse de revente intégrant frais, capital restant dû et fiscalité, sans supposer une hausse des prix.
Un tableur ou un simulateur est utile s’il permet de modifier chaque hypothèse et d’identifier les dépenses incluses. Avant l’offre d’achat, faites vérifier le financement par une banque ou un courtier, les questions locatives par une ADIL et les choix fiscaux complexes par un professionnel compétent. La simulation devient alors un dossier de décision, plutôt qu’un simple pourcentage attractif.