Calcul amortissement LMNP : la formule ne suffit pas, le plafond change la déduction
Pour calculer l’amortissement en LMNP, divisez la valeur amortissable de chaque élément par sa durée d’utilisation, puis additionnez les dotations annuelles. Mais le montant calculé n’est pas forcément entièrement déductible : au régime réel, un plafond fiscal limite son utilisation. Terrain, mobilier, travaux et date de mise en service doivent donc être traités séparément.
Partir du bon montant : le prix d’achat n’est pas la base amortissable
L’amortissement répartit le coût d’un bien sur sa durée d’utilisation. C’est une charge comptable sans décaissement annuel supplémentaire : elle ne correspond ni à une mensualité de crédit ni à une baisse constatée du prix immobilier. En location meublée non professionnelle, elle réduit le résultat imposable au régime réel. Le micro-BIC applique un abattement forfaitaire, sans déduction distincte des amortissements.
Retirer le terrain, puis identifier les autres dépenses
Le terrain ne s’amortit pas. Il faut isoler sa valeur, y compris pour un appartement en copropriété, avant de calculer celle du bâti. Une quote-part de 15 % est parfois utilisée dans les simulations, mais ce n’est pas un forfait légal. La localisation, les caractéristiques du bien et des références foncières comparables doivent permettre de justifier l’évaluation.
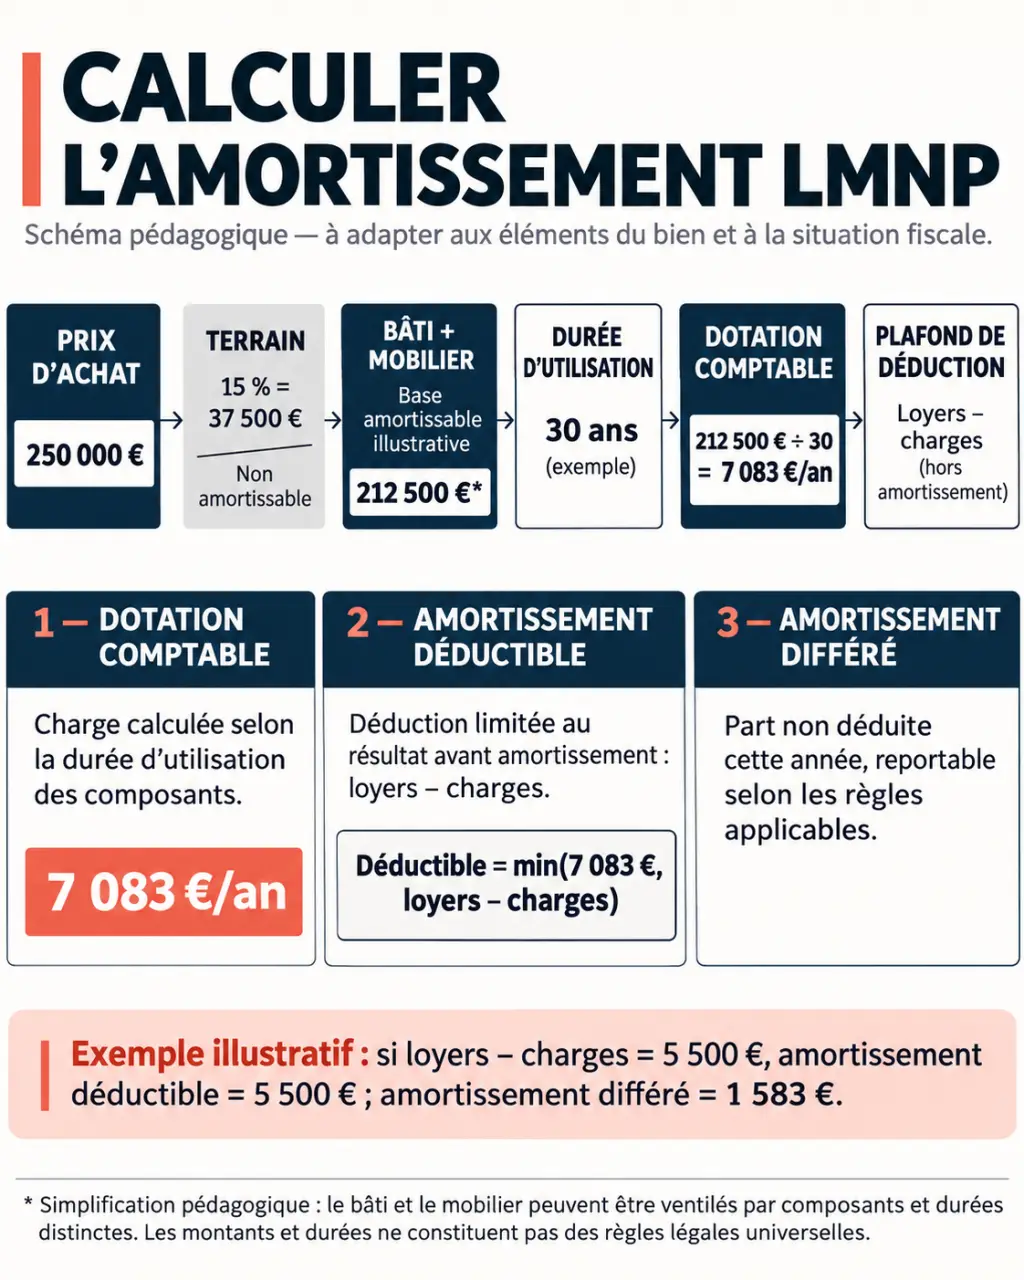
Pour un achat de 250 000 €, retenir par hypothèse 15 % de terrain laisse 85 % de bâti, soit 212 500 €. Ce montant constitue une base de travail, avant traitement des frais et ventilation par composants. Les données DVF peuvent aider à documenter une estimation, sans suffire automatiquement à déterminer la valeur du terrain.
Les frais d’acte et d’agence peuvent, selon l’option comptable retenue, être passés en charges ou incorporés au coût d’acquisition. Dans ce dernier cas, la fraction rattachée au terrain reste non amortissable. Les travaux doivent également être qualifiés : une dépense d’entretien n’a pas nécessairement le même traitement qu’une rénovation immobilisée. Une même facture ne peut pas être déduite immédiatement puis amortie.
Séparer le mobilier du logement
Meubles, télévision et électroménager ont leur propre durée d’utilisation. Ils ne doivent pas suivre mécaniquement celle du bâtiment. La tolérance concernant certains biens de faible valeur, jusqu’à 500 € HT, s’applique sous conditions : elle ne permet pas de passer systématiquement tout l’ameublement initial en charges en fractionnant les achats.
Appliquer la formule à chaque composant, puis le prorata
En amortissement linéaire, la formule est : dotation annuelle = base amortissable ÷ durée d’utilisation. Le taux annuel correspond à 100 % divisés par cette durée. Ainsi, une télévision amortie sur 5 ans donne un taux de 20 % ; une table amortie sur 10 ans, un taux de 10 %.
Le bâtiment est décomposé en composants ayant des rythmes de renouvellement différents. Les durées ci-dessous sont des repères indicatifs, à adapter à l’état réel et à la durée d’utilisation attendue, notamment dans l’ancien.
| Élément | Durée indicative | Point à vérifier |
|---|---|---|
| Gros œuvre | 50 à 80 ans | Structure et durée d’utilisation attendue |
| Toiture | 20 à 25 ans | État et travaux antérieurs |
| Installations techniques | 25 à 30 ans | Nature des réseaux et équipements |
| Aménagements | 12 à 15 ans | Ancienneté et usage prévu |
| Mobilier et électroménager | 5 à 10 ans | Durabilité propre à chaque équipement |
Le logement porte une empreinte technique que son prix ne révèle pas : une toiture récemment refaite et une cuisine déjà usée ne commencent pas leur vie comptable au même point. Conserver les factures des rénovations antérieures, les diagnostics et des photographies datées aide à expliquer les durées retenues. Deux appartements achetés au même prix peuvent ainsi justifier des plans d’amortissement différents.
Un exemple pour comprendre le calcul
Avec la base de bâti de 212 500 €, une durée globale simplifiée de 30 ans donne : 250 000 × 85 % ÷ 30 = environ 7 083 € par an. Cette approche illustre la formule ; elle ne remplace pas la ventilation comptable par composants. Un mobilier de 8 000 € amorti sur 7 ans ajoute environ 1 143 € par année complète, soit environ 8 226 € au total.
L’amortissement commence à la mise en service, lorsque le bien est prêt à être utilisé pour l’activité, et non automatiquement à la signature chez le notaire. La première annuité est ajustée au prorata temporis. Pour une mise en service au milieu de l’exercice, seule la fraction correspondant à cette période est retenue, selon la convention de calcul appliquée.
Passer de la dotation comptable à l’amortissement déductible
L’article 39 C du CGI empêche l’amortissement de créer ou d’aggraver un déficit fiscal de location. Le plafond correspond aux loyers acquis diminués des autres charges afférentes aux biens loués. Pour une simulation simple, sans décalage d’encaissement, on peut partir des loyers annuels et des charges déductibles hors amortissement.
Les intérêts d’emprunt peuvent entrer dans ces charges, contrairement au remboursement du capital du crédit. Confondre mensualité bancaire et charge déductible fausse donc directement le calcul.
| Étape du calcul | Montant illustratif |
|---|---|
| Base amortissable | 150 000 € |
| Dotation annuelle au taux de 2 % | 3 000 € |
| Loyers annuels | 10 000 € |
| Charges hors amortissement | 8 000 € |
| Plafond déductible : loyers moins charges | 2 000 € |
| Amortissement effectivement déduit | 2 000 € |
| Amortissement non déduit à reporter | 1 000 € |
Le résultat imposable de cet exemple est nul, et non déficitaire de 1 000 €. Le reliquat d’amortissement est reportable sans limitation de durée, sous réserve des conditions de déduction des exercices suivants et de la poursuite de l’activité. Il doit être suivi séparément des déficits issus des charges, qui obéissent à d’autres règles. Une cessation ou une vente impose d’examiner le devenir de ce stock : ce n’est pas un crédit d’impôt remboursable.
Comparer les régimes sur toute la détention et sécuriser le suivi
Pour une location relevant d’un abattement micro-BIC de 50 %, comparez cet abattement aux charges réelles plus amortissements effectivement déductibles. Avec 10 000 € de recettes, le forfait représente 5 000 €. Dans l’exemple précédent, le réel ramène le résultat à zéro. Il faut toutefois intégrer le coût de tenue comptable et vérifier les règles applicables à la catégorie de location, notamment en meublé touristique.
La revente compte aussi. Pour les cessions concernées par les règles actuelles, les amortissements admis en déduction minorent le prix d’acquisition retenu pour calculer la plus-value immobilière, ce qui peut augmenter celle-ci. Des exceptions existent pour certaines résidences services. Les exonérations liées à la durée de détention restent à considérer : 22 ans pour l’impôt sur le revenu et 30 ans pour les prélèvements sociaux.
Un simulateur aide à tester plusieurs hypothèses, mais ne valide ni la valeur du terrain ni la qualification des travaux. Pour établir un dossier exploitable, rassemblez :
- L’acte d’achat et le détail des frais d’acquisition.
- Les justificatifs d’évaluation du terrain et de ventilation du bâti.
- Les factures de travaux, de mobilier et d’électroménager.
- La date de mise en service, les loyers et les charges.
- Le tableau des immobilisations, les amortissements cumulés et les reports fiscaux.
Ces éléments alimentent la comptabilité et la déclaration de résultat n° 2031 avec ses annexes. Un expert-comptable spécialisé est particulièrement utile au démarrage : une base correctement documentée et un suivi annuel cohérent valent davantage qu’une dotation artificiellement élevée.