PEA jeunes : 20 000 € pour investir, mais pas pour votre épargne de secours
Le PEA Jeune permet à un majeur rattaché au foyer fiscal de ses parents d’investir en Bourse, avec un plafond de versements de 20 000 €. Il bénéficie de la fiscalité du PEA classique, notamment de l’exonération d’impôt sur le revenu sur les gains après cinq ans. En contrepartie, le capital n’est pas garanti : ce placement convient à l’argent que vous pouvez laisser investi longtemps, pas à votre prochain loyer.
Vérifier son éligibilité avant de choisir une banque
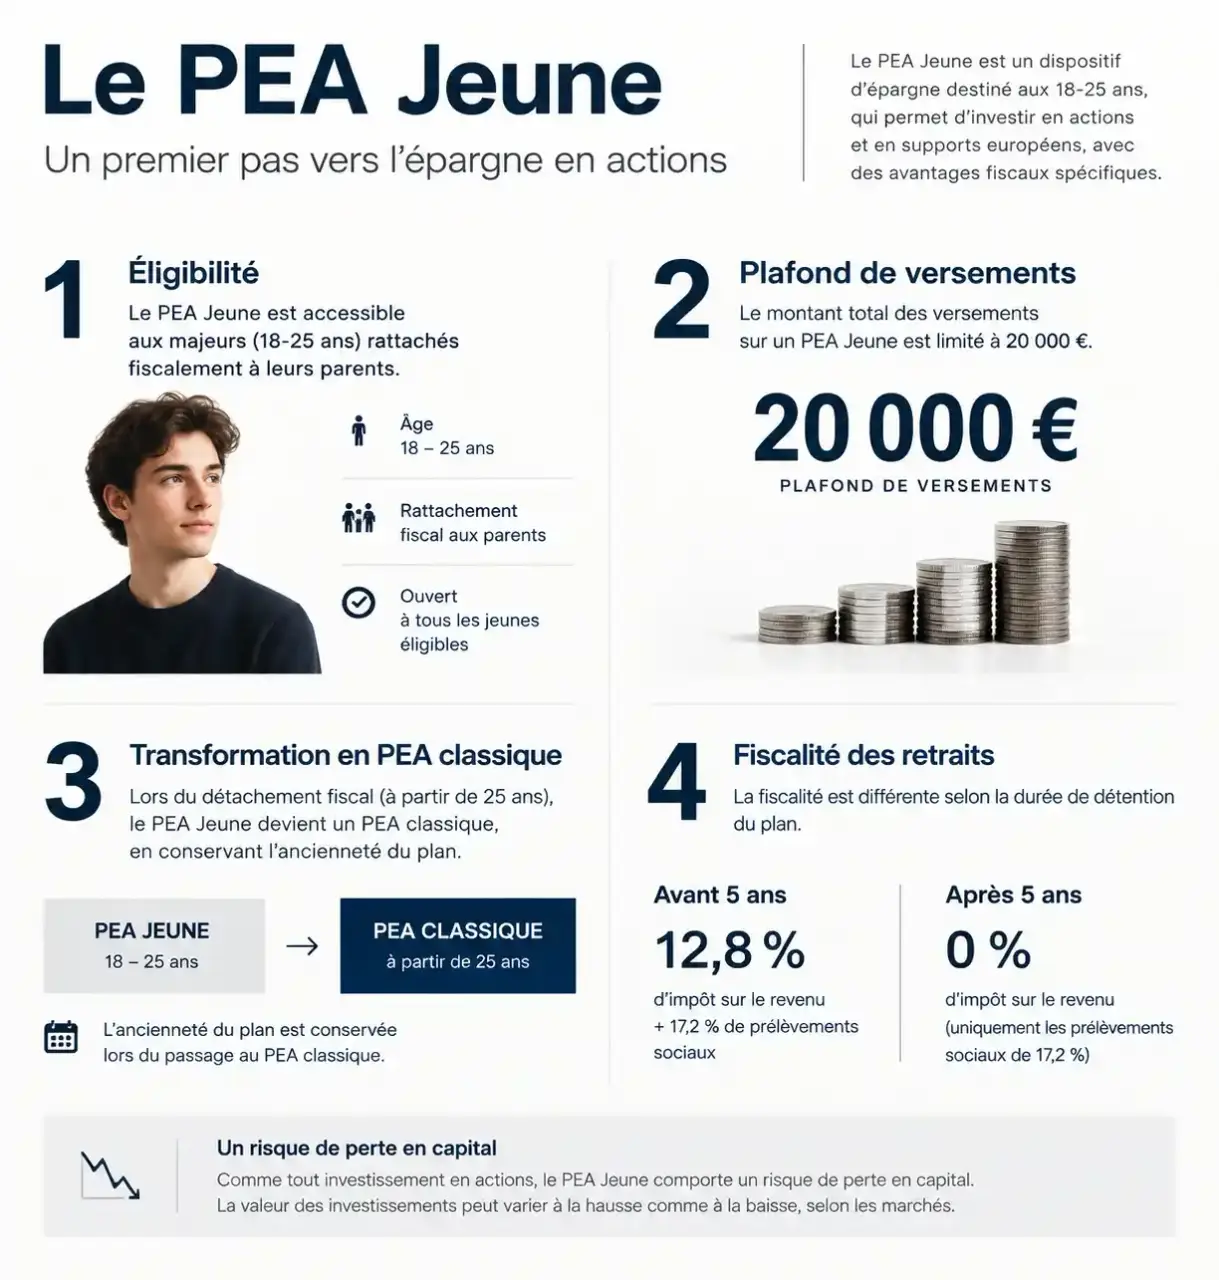
Créé par la loi Pacte en 2019, le PEA Jeune est une déclinaison du plan d’épargne en actions destinée aux jeunes majeurs encore rattachés fiscalement à leurs parents. Le titulaire doit être domicilié fiscalement en France. Être étudiant ne suffit donc pas : le rattachement au foyer parental est déterminant.
18, 21 ou 25 ans : comprendre les seuils
Le dispositif est accessible dès 18 ans. En règle générale, le rattachement fiscal concerne les enfants majeurs de moins de 21 ans, ou de moins de 25 ans lorsqu’ils poursuivent leurs études, selon les conditions fiscales applicables. Ces seuils ne signifient pas que tous les jeunes peuvent ouvrir un PEA Jeune jusqu’à leur vingt-cinquième anniversaire : la banque vérifie votre situation personnelle et votre rattachement.
Un jeune actif détaché fiscalement peut, lui, ouvrir directement un PEA classique. À l’inverse, un étudiant rattaché relève du PEA Jeune. Les PEA déjà détenus par les parents ne font pas obstacle à son ouverture : le plafond du jeune est distinct de ceux de ses parents. Le plan appartient au jeune majeur, qui signe le contrat et prend les décisions.
Le détachement fiscal ne remet pas le compteur à zéro
Lorsque le titulaire cesse d’être rattaché au foyer parental, son plan devient un PEA classique, avec un plafond de versements porté à 150 000 €. Les sommes déjà versées sont comprises dans ce plafond. L’ancienneté fiscale est conservée : il ne faut donc pas clôturer le plan pour en ouvrir un autre. Signalez le changement à l’établissement et faites préciser les justificatifs ainsi que la date de prise en compte.
Comprendre où va l’argent et ce que couvre le plafond
Le PEA Jeune bancaire comprend un compte-espèces, qui reçoit les versements, et un compte-titres, sur lequel sont inscrits les investissements. Verser de l’argent ne déclenche pas automatiquement un achat. Les liquidités restent disponibles dans l’enveloppe jusqu’à l’exécution d’un ordre ou leur investissement par le gestionnaire mandaté.
Le plafond de 20 000 € concerne uniquement les versements. Les dividendes et les gains conservés dans le plan ne le consomment pas. Ainsi, un portefeuille alimenté avec 20 000 € peut valoir 24 000 € sans irrégularité ; il peut aussi tomber à 16 000 €. Un plafond de versements n’est ni une garantie ni un objectif à atteindre.
Les investissements possibles comprennent des actions européennes ainsi que des ETF et des organismes de placement collectif éligibles au PEA. Vérifiez l’éligibilité du titre à partir de son code ISIN dans l’interface du courtier. Certains ETF permettent une exposition à des marchés internationaux, malgré les règles européennes de l’enveloppe. Tous les ETF ne sont toutefois pas admissibles.
Pour débuter, examinez ce que contient réellement le fonds : nombre d’entreprises, pays, secteurs, frais et éventuel effet de levier. Un ETF concentré sur un seul secteur ne procure pas la même diversification qu’un fonds largement réparti. Acheter plusieurs produits très similaires ne diversifie pas nécessairement davantage votre portefeuille.
Retraits et fiscalité : cinq ans changent les règles, pas le risque
Le délai fiscal commence à la date du premier versement, et non à la simple signature du contrat. Les achats, ventes et dividendes conservés dans le plan ne déclenchent pas, à eux seuls, l’imposition personnelle des gains. C’est notamment la sortie d’argent de l’enveloppe qui doit être examinée.
| Moment du retrait | Conséquence habituelle | Fiscalité des gains |
|---|---|---|
| Avant cinq ans | Clôture du plan, sauf exceptions légales | Impôt sur le revenu et prélèvements sociaux |
| Après cinq ans | Retrait partiel sans clôture ; nouveaux versements possibles dans la limite applicable | Exonération d’impôt sur le revenu ; prélèvements sociaux maintenus |
Avant cinq ans, le taux forfaitaire d’impôt sur le revenu est de 12,8 %, sauf option applicable pour le barème progressif. Avec des prélèvements sociaux de 18,6 %, le total atteint 31,4 %, taux notamment mentionné par sinvestir.fr. La fiscalité pouvant évoluer, faites confirmer les taux applicables à votre retrait par l’établissement. L’imposition porte sur la fraction de gains, pas sur l’intégralité des sommes retirées.
Des exceptions à la clôture anticipée existent, notamment dans certaines situations de licenciement, d’invalidité ou de retraite anticipée. Elles ne produisent pas toutes les mêmes conséquences fiscales : faites vérifier votre cas avant de demander le retrait. Vendre un titre en laissant le produit de la vente sur le compte-espèces n’est pas un retrait.
Enfin, cinq ans constituent un seuil fiscal, pas une durée garantissant un rendement positif. Pour un portefeuille d’actions, un horizon de 8 à 10 ans laisse davantage de temps pour traverser les fluctuations, sans supprimer le risque de perte.
Choisir entre PEA Jeune, livret et autres placements
Le bon choix dépend d’abord de l’usage prévu de l’argent. Une caution locative, des frais d’études ou une réserve pour imprévus ne doivent pas dépendre du niveau de la Bourse au moment où vous en aurez besoin.
| Placement | Usage principal | Point de vigilance |
|---|---|---|
| PEA Jeune | Investissement en actions à long terme | Perte en capital possible et retraits contraignants avant cinq ans |
| PEA classique | Même logique, pour un majeur fiscalement indépendant | Plafond de versements de 150 000 € |
| Livret jeune | Épargne disponible et sécurisée | Plafond limité et conditions d’âge |
| Compte-titres ordinaire | Accès à un univers d’investissement plus large | Pas d’exonération propre au PEA après cinq ans |
| Assurance-vie | Épargne diversifiée selon les supports choisis | Frais, risque et garanties variables selon les supports |
Pensez à votre budget comme à un circuit muni d’une valve : seuls les excédents doivent passer vers la Bourse, une fois la réserve de sécurité constituée. Si vos revenus baissent ou qu’un déménagement approche, réduisez ou suspendez les nouveaux versements plutôt que de devoir revendre au mauvais moment. Cette régulation des flux protège votre quotidien sans imposer de toucher au portefeuille.
Comparer les frais puis ouvrir avec une méthode simple
Tous les établissements proposant un PEA classique n’acceptent pas nécessairement les majeurs rattachés. BoursoBank commercialise notamment une offre destinée aux 18-25 ans ; vérifiez les conditions actuelles avant de souscrire. Comparez aussi les banques traditionnelles et les courtiers acceptant explicitement le PEA Jeune.
Les frais sont réglementairement encadrés : ouverture plafonnée à 10 €, transactions dématérialisées à 0,5 % et transactions par un autre moyen à 1,2 %, dans le périmètre concerné. Pour un ordre en ligne de 100 €, le plafond de courtage est donc de 0,50 €. Les frais de tenue ou de garde sont également encadrés, avec une composante de 0,4 % et des majorations possibles par ligne selon les titres.
Ne regardez pas seulement le courtage : vérifiez les frais des fonds, les minimums d’ordre, les conditions d’inactivité et les frais de transfert. La gestion sous mandat peut simplifier les décisions, mais ajoute des coûts et ne garantit pas le capital.
- Préparez une pièce d’identité, un justificatif de domicile, un RIB et les justificatifs de rattachement demandés.
- Remplissez le questionnaire de connaissance et d’expérience financière sans surestimer votre niveau.
- Signez le contrat et effectuez le premier versement prévu par l’établissement.
- Avant tout achat, vérifiez l’éligibilité, le montant total et les frais de l’ordre.
Commencer petit reste parfaitement cohérent : l’essentiel est d’investir une somme supportable, avec une stratégie comprise, plutôt que de remplir rapidement l’enveloppe.