Investir en obligations : le coupon ne suffit pas pour choisir
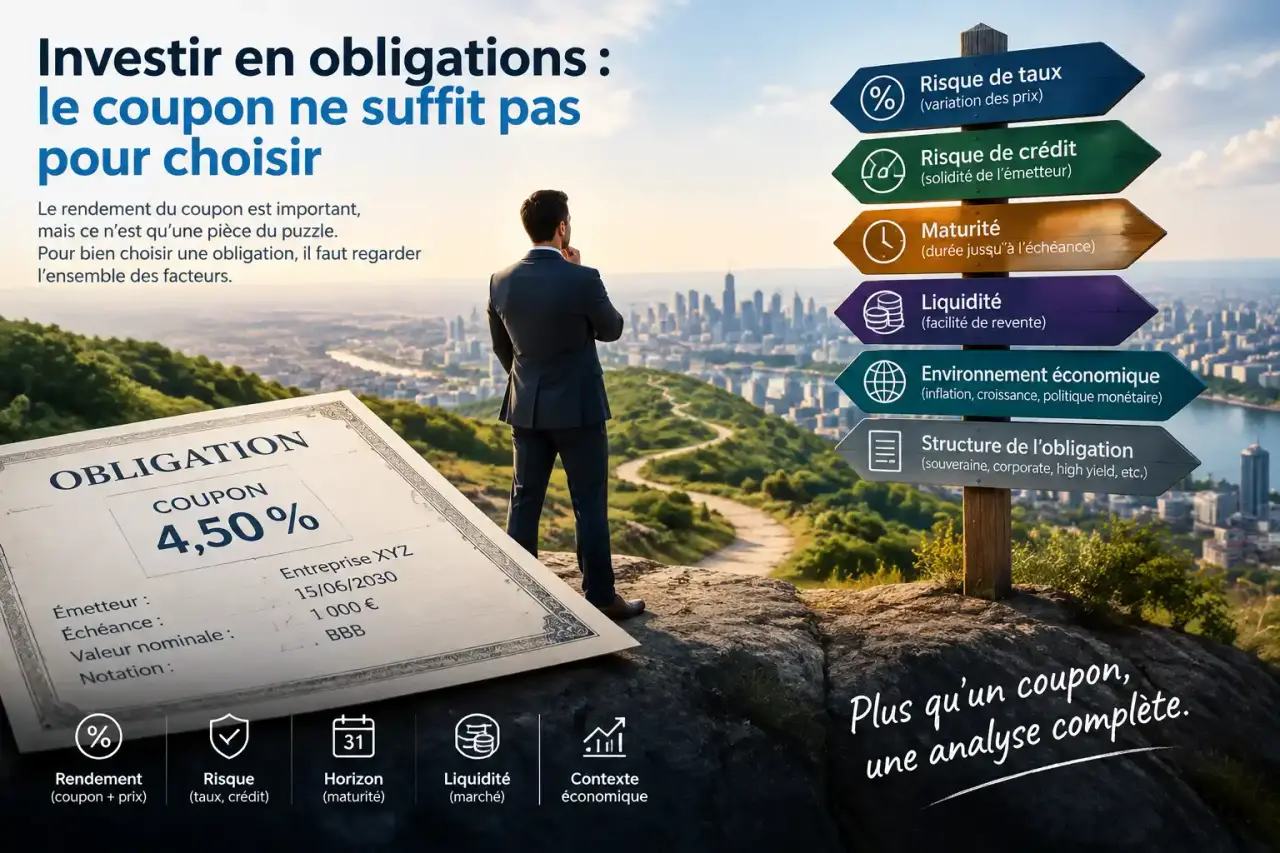
Investir en obligations permet de prêter de l’argent à un État ou à une entreprise, en contrepartie d’une rémunération prévue au contrat. Pour commencer, vous pouvez acheter des titres en direct ou passer par un ETF, un fonds obligataire ou une assurance vie. Le bon choix dépend de votre horizon, de votre budget et du risque accepté : un coupon connu ne signifie pas que votre capital est garanti.
Comprendre ce que vous achetez, du coupon au remboursement
Une obligation est un titre de créance négociable. Contrairement à une action, elle ne vous rend pas propriétaire d’une entreprise : vous devenez son créancier. L’émetteur s’engage à respecter des conditions de paiement, sous réserve de sa capacité à honorer sa dette.
La valeur nominale sert de référence au calcul des intérêts. Le coupon désigne ces intérêts, souvent versés annuellement ou semestriellement. L’échéance correspond à la date prévue de remboursement et la maturité résiduelle au temps restant avant cette date. Le remboursement porte sur le montant contractuel, pas nécessairement sur votre prix d’achat.
Un exemple pour distinguer coupon et rendement
Dans l’exemple présenté par economie.gouv.fr, un emprunt de 10 millions d’euros est divisé en 1 000 obligations de 10 000 euros. Avec un taux fixe de 5 % pendant 10 ans, chaque titre verse 500 euros par an, soit 5 000 euros de coupons sur la période. Le remboursement du nominal s’ajoute à ces intérêts si l’émetteur respecte ses engagements.
Si vous achetez ensuite ce titre à un prix différent du nominal, votre rendement change. Le rendement courant rapporte le coupon annuel au prix d’achat. Le rendement à l’échéance intègre aussi l’écart entre prix payé et remboursement, ainsi que le calendrier des flux. Il repose sur des hypothèses, notamment le paiement des sommes prévues et le réinvestissement des coupons.
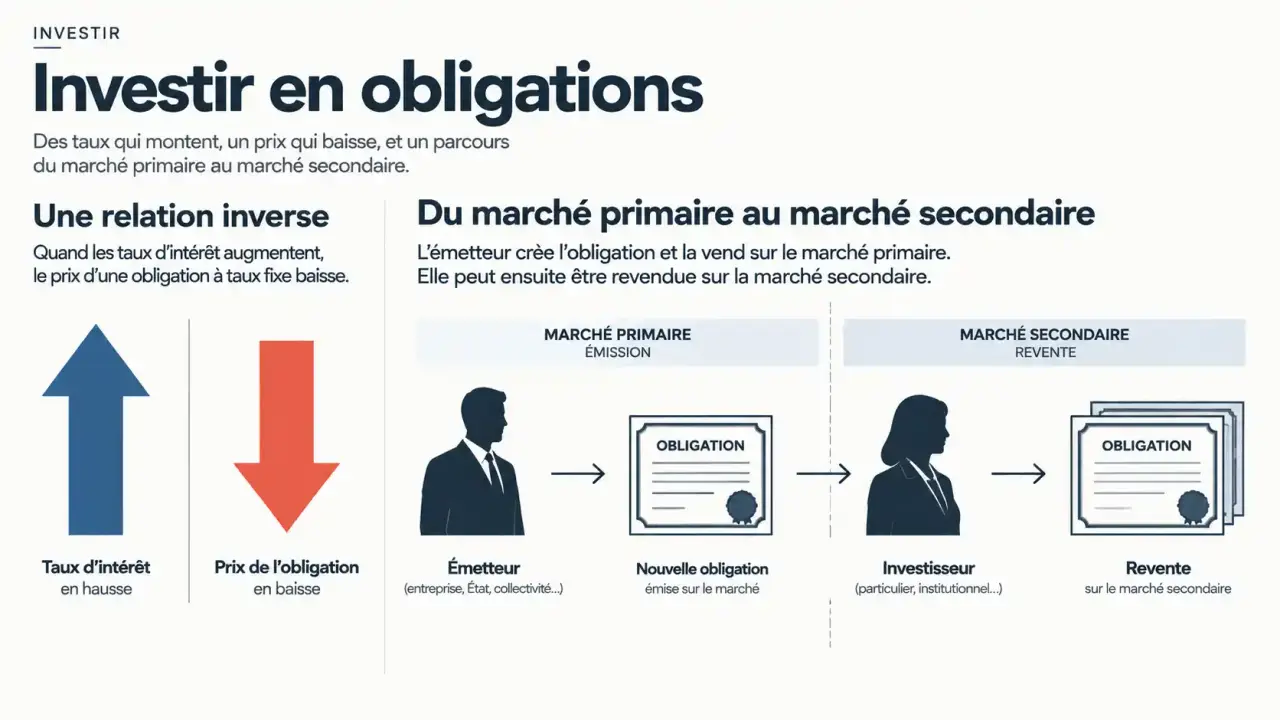
La souscription initiale se déroule sur le marché primaire. Les échanges ultérieurs ont lieu sur le marché secondaire, où le prix fluctue. À l’achat, un coupon couru, correspondant aux intérêts accumulés depuis le dernier versement, peut s’ajouter au prix affiché.
Choisir une dette selon sa solidité et ses risques
Les obligations d’État comprennent notamment les OAT françaises, les Bunds allemands et les BTP italiens. Les obligations d’entreprise financent des sociétés privées ou publiques. Le statut de l’émetteur ne suffit pas à mesurer sa sécurité : sa solvabilité, sa devise d’emprunt et les conditions du titre comptent aussi.
Standard & Poor’s, Moody’s et Fitch évaluent la qualité de crédit. Sur les échelles de Standard & Poor’s et Fitch, la catégorie Investment Grade va de AAA à BBB-. Le High Yield commence à BB+ ; l’échelle descend jusqu’à D, qui correspond au défaut. Un rendement supérieur rémunère généralement un risque supplémentaire, sans garantir que ce risque sera correctement payé.
Les risques à examiner avant le rendement affiché
- Taux : lorsque les taux du marché montent, le prix des obligations à taux fixe baisse généralement. Une duration élevée indique une sensibilité plus importante.
- Défaut : l’émetteur peut suspendre les coupons, restructurer sa dette ou ne rembourser qu’une partie du capital.
- Liquidité : revendre rapidement peut être difficile ou imposer une décote.
- Change : une obligation en devise étrangère peut perdre de la valeur une fois convertie en euros.
- Inflation et réinvestissement : les paiements peuvent perdre du pouvoir d’achat, et les coupons être replacés à un taux moins favorable.
Les obligations à taux variable ajustent leur coupon selon une référence. Les titres indexés à l’inflation offrent une protection définie contractuellement, sans supprimer les fluctuations de prix. Les obligations zéro-coupon ne versent pas d’intérêt périodique. Convertibles et perpétuelles présentent des mécanismes supplémentaires à comprendre avant tout achat.
Comparer achat direct, ETF, fonds et assurance vie
Le choix du support détermine votre autonomie, vos frais et votre diversification. Il n’existe pas de montant minimum universel : en direct, la coupure et le minimum négociable dépendent de chaque émission. Un fonds ou un ETF peut rendre l’accès à plusieurs émetteurs plus abordable.
| Solution | Intérêt principal | Points de vigilance |
|---|---|---|
| Obligation en direct | Échéance et flux contractuels identifiables | Coupure minimale, concentration, frais et liquidité |
| ETF obligataire | Portefeuille diversifié suivant généralement un indice | Duration, indice, écart achat-vente et frais annuels |
| Fonds obligataire actif | Sélection et arbitrages confiés à un gérant | Frais, stratégie et risque de sous-performance |
| Unité de compte en assurance vie | Accès aux fonds proposés dans le contrat | Cumul des frais du fonds et du contrat, capital non garanti |
| Fonds en euros | Garantie définie par le contrat d’assurance vie | Conditions de garantie, frais et rendement propres à l’assureur |
Un ETF obligataire classique renouvelle son portefeuille : il n’a généralement pas de date de remboursement comparable à une obligation individuelle. Les fonds à échéance ciblent une période de liquidation, sans garantir pour autant le capital. Un ETF capitalisant réinvestit ses revenus ; un ETF distribuant les reverse selon sa politique.
L’assurance vie est une enveloppe, pas une catégorie d’obligation. Ses fonds en euros sont largement investis en dette, mais leur rendement ne correspond pas directement aux coupons détenus. Les unités de compte obligataires restent exposées aux pertes de marché.
Passer un premier ordre avec une méthode de sélection
Pour acheter en direct, vérifiez qu’une banque ou un courtier donne accès aux titres recherchés dans un compte-titres ordinaire. Identifiez l’émission par son code ISIN, puis consultez sa documentation. Toutes les obligations ne sont pas proposées par tous les intermédiaires.
- Fixez l’horizon : distinguez une dépense prévue à date précise d’un placement sans date de sortie.
- Contrôlez le titre : émetteur, notation, échéance, devise et éventuel remboursement anticipé.
- Examinez le prix total : coupon couru, commission et écart entre prix acheteur et vendeur.
- Comparez le rendement à l’échéance : à devise, durée et qualité de crédit proches.
- Diversifiez : plusieurs lignes d’un même émetteur ne remplacent pas plusieurs débiteurs indépendants.
Avant de retenir une obligation, cherchez sa « jumelle financière » : un titre de durée, devise et qualité de crédit proches. Si le rendement diffère nettement, examinez le rang de remboursement, la liquidité ou une clause de remboursement anticipé. Cette comparaison à caractéristiques voisines aide à repérer ce qu’un coupon séduisant peut masquer.
Pour un placement collectif, lisez le document d’informations clés : indicateur de risque de 1 à 7, durée recommandée, frais et scénarios. Vérifiez aussi la duration, les principales positions et l’existence éventuelle d’une couverture de change.
Raisonner en rendement net et en place dans le portefeuille
Pour un résident fiscal français détenant des obligations sur un compte-titres, coupons et plus-values relèvent généralement du prélèvement forfaitaire unique, avec une option possible pour le barème progressif selon les règles applicables. Cette option s’apprécie globalement pour les revenus concernés, pas uniquement pour une obligation. Vérifiez le taux en vigueur et votre situation avant de calculer un rendement net.
En assurance vie, l’imposition intervient principalement lors des rachats sur la part de gains, selon l’ancienneté du contrat et les règles applicables aux versements. Comparez toujours après frais et fiscalité, puis tenez compte de l’inflation : préserver une somme nominale ne garantit pas son pouvoir d’achat.
Enfin, conservez votre épargne de précaution séparément. Des échéances proches de vos besoins peuvent limiter la nécessité de vendre au mauvais moment ; les échelonner évite de tout réinvestir simultanément. Les obligations peuvent diversifier un portefeuille, mais leur proportion doit dépendre de vos projets et de votre capacité à supporter des pertes, non d’une promesse générale de stabilité.